
19분 전
Internet Explorer 서비스 종료 안내
Internet Explorer(IE) 11 및 이전 버전에 대한 지원이 종료되었습니다.
원활한 이용을 위해 Chrome, Microsoft Edge, Safari, Whale 등의 브라우저로 접속해주세요.

채널 홈

하우
D-2!!
이번주 일요일 마감입니다!
나와 잘 맞는 팀원을 만나고 싶고,
브랜드 오픈이라는 경험을 해보고 싶고,
창업에 관심이 있는분이라면
주저 말고 지원 부탁드립니다!
https://linkareer.com/activity/354933
#무엇이든물어보세요 #댓글환영#무스펙도지원환영 #휴학생도가능#대학생환영#대학생서포터즈#신입#대학생#인턴#서포터즈#공모전#대외활동#미디어#기타#서비스#디자인#생산/제조#마케팅/광고/홍보#스타트업
...더보기

워크브릿지(Work Bridge)
16시간 전
● Host Organization
- 2013년 설립된 주류(좋은데이/무학소주) 수출입 유통회사
: 미국 33개주에 홀세일 에이전트와 거래하며, COSTCO, TOTAL WINE &MORE 등과 많은 미국 현지 대형 슈퍼 체인과 거래를 하고 있습니다.
(코스트코, H Mart, 시온마켓, 한남체인등을 포함하여 약 400개 이상의 고객사에 좋은데이 소주를 소개 및 납품)
: 미국과 호주에 회사 운영 중
● Website
- http://www.instagram.com/goodday.usa/
● Location
- 미국 캘리포니아주, Downey
: 9501 Washburn Rd Downey, CA 90242 (직원 13명)
● Training Position : 오퍼레이션 및 Office 업무
- 오퍼레이션 및 Office 행정 업무
- 거래처 관리(전화. 이메일 소통 업무)
- 기존 거래처: 도매상 관리 및 소통(미국 전지역)
- 신규 거래처 개발
- 제품 소개 및 주문 관리
- 매출 증대 및 기존 도매상 고객관리 및 AP AR 관리
※ 영어·한국어 필수 (Fluent in English) : 영어 업무가 필수
※ MS Office 사용 가능 (Excel, Word필수)
● Stipend
- TBD
● Additional Information
- 점심제공
● Training Hours
- 월~금요일, 오전 8시 30분~오후 5시
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 BWS GROUP Co. (OB USA Inc.)에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#경영/사무#무역/유통#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
워크브릿지(Work Bridge)
17시간 전
● Host Organization
- 효성 전기 미국법인으로 1973년 설립되어 50년 이상의 역사를 지닌 자동차용 소형 정밀 모터 전문 중견기업/글로벌 기업
: 자동차 에어컨 시스템용 Blower 모터, 조향 장치용 EPS 모터, 브레이크 시스템용 ABS 모터, EPB 모터 등 다양한 자동차용 모터를 생산하는 회사로 Blower 모터는 세계 점유율 2위를 차지하고 있음
: 국내 별도 기준 연 약 2,600억~3,000억 원대, 글로벌 연결 기준 수천억 원대 매출을 기록하는 탄탄한 제조사
: 현대자동차·기아, 현대모비스, 한온시스템(Hanon Systems), HL만도(HL Mando)의 핵심 모터 공급사
: 미국 포드(Ford), GM, 스텔란티스(Stellantis), 독일 보쉬(Bosch), 콘티넨탈(Continental), 발레오(Valeo) 등
북미 및 유럽 완성차/글로벌 1차 부품사에 광범위하게 공급하고 있음
● Website
● Location
- 미국 오하이오주, Fairfield
● Training Position
- 영업팀
- 물류팀
- 생산팀
- 품질팀
● Stipend
- TBD
● Additional Information
- 40 hours per week
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 HYOSEONG ELECTRIC CO., LTD에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#대기업#중견기업#생산/제조#무역/유통#경영/사무#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
하우
1일 전
D-3!
이번주 일요일 마감입니다!
나와 잘 맞는 팀원을 만나고 싶고,
브랜드 오픈이라는 경험을 해보고 싶고,
창업에 관심이 있는분이라면
주저 말고 지원 부탁드립니다!
https://linkareer.com/activity/354933
#무엇이든물어보세요 #댓글환영#무스펙도지원환영 #휴학생도가능#대학생환영#대학생서포터즈#신입#대학생#인턴#서포터즈#공모전#대외활동#미디어#기타#서비스#디자인#생산/제조#마케팅/광고/홍보#스타트업
...더보기
유에이치씨
23시간 전
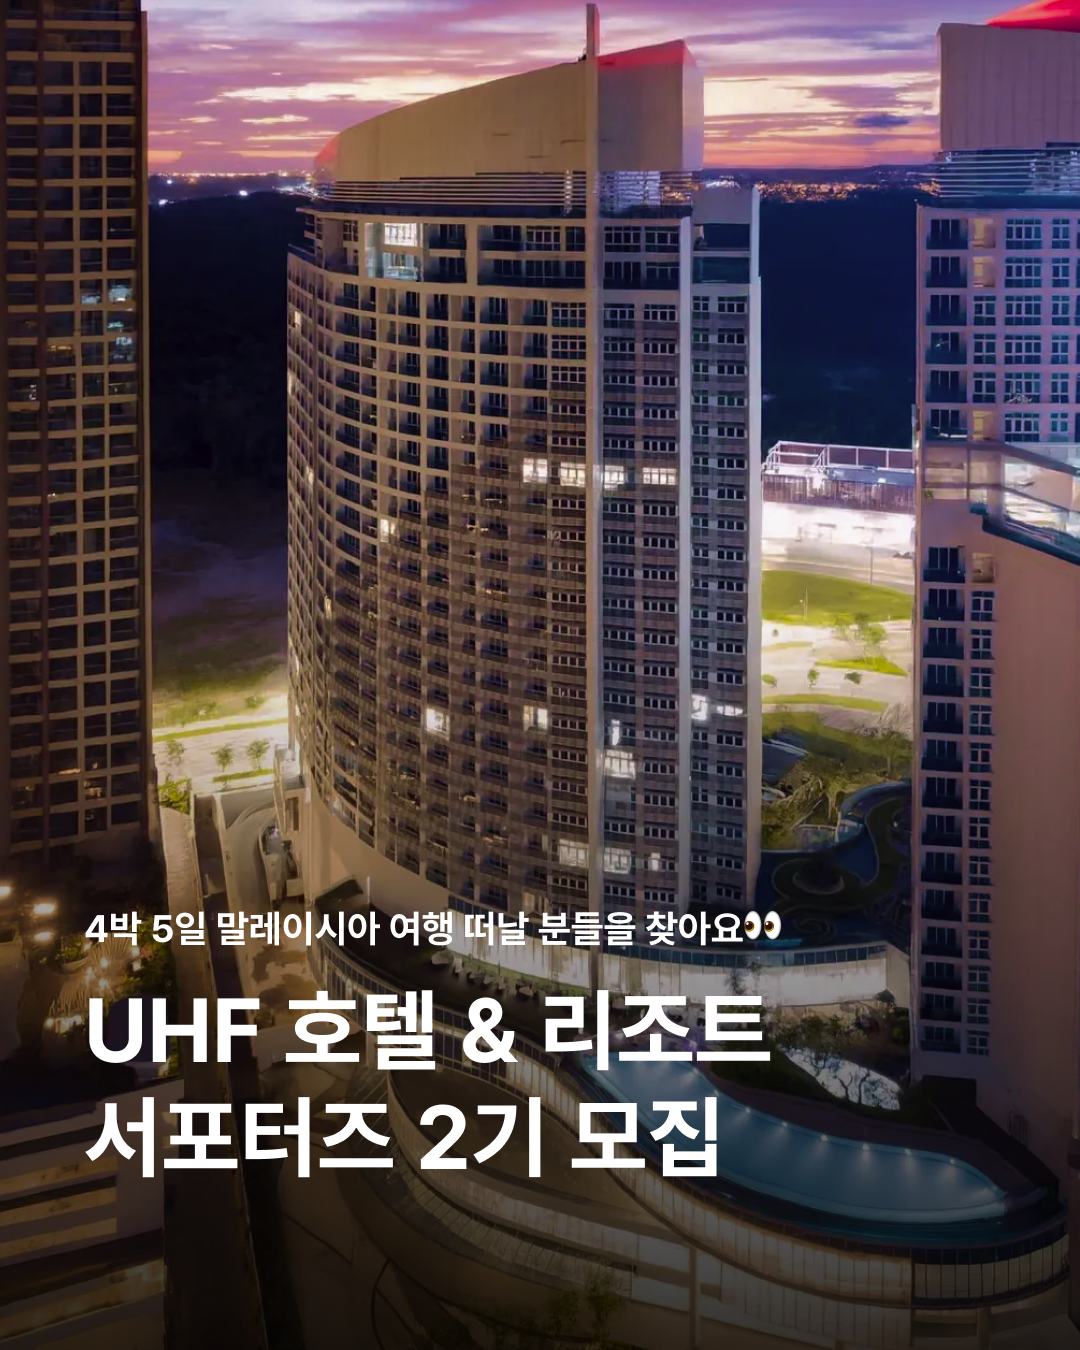
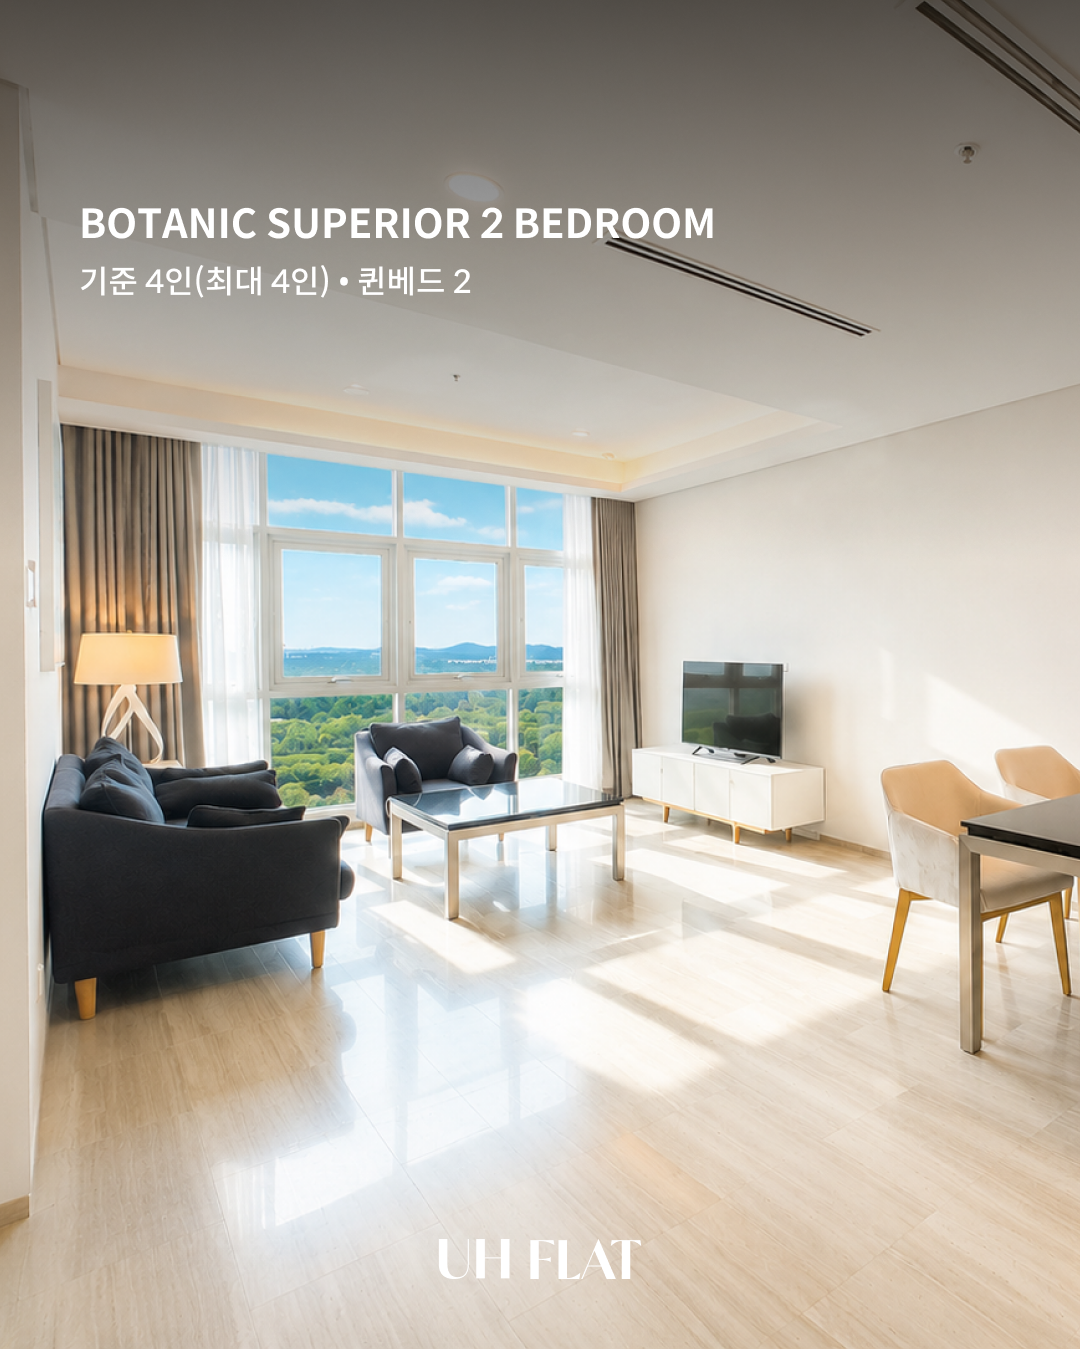
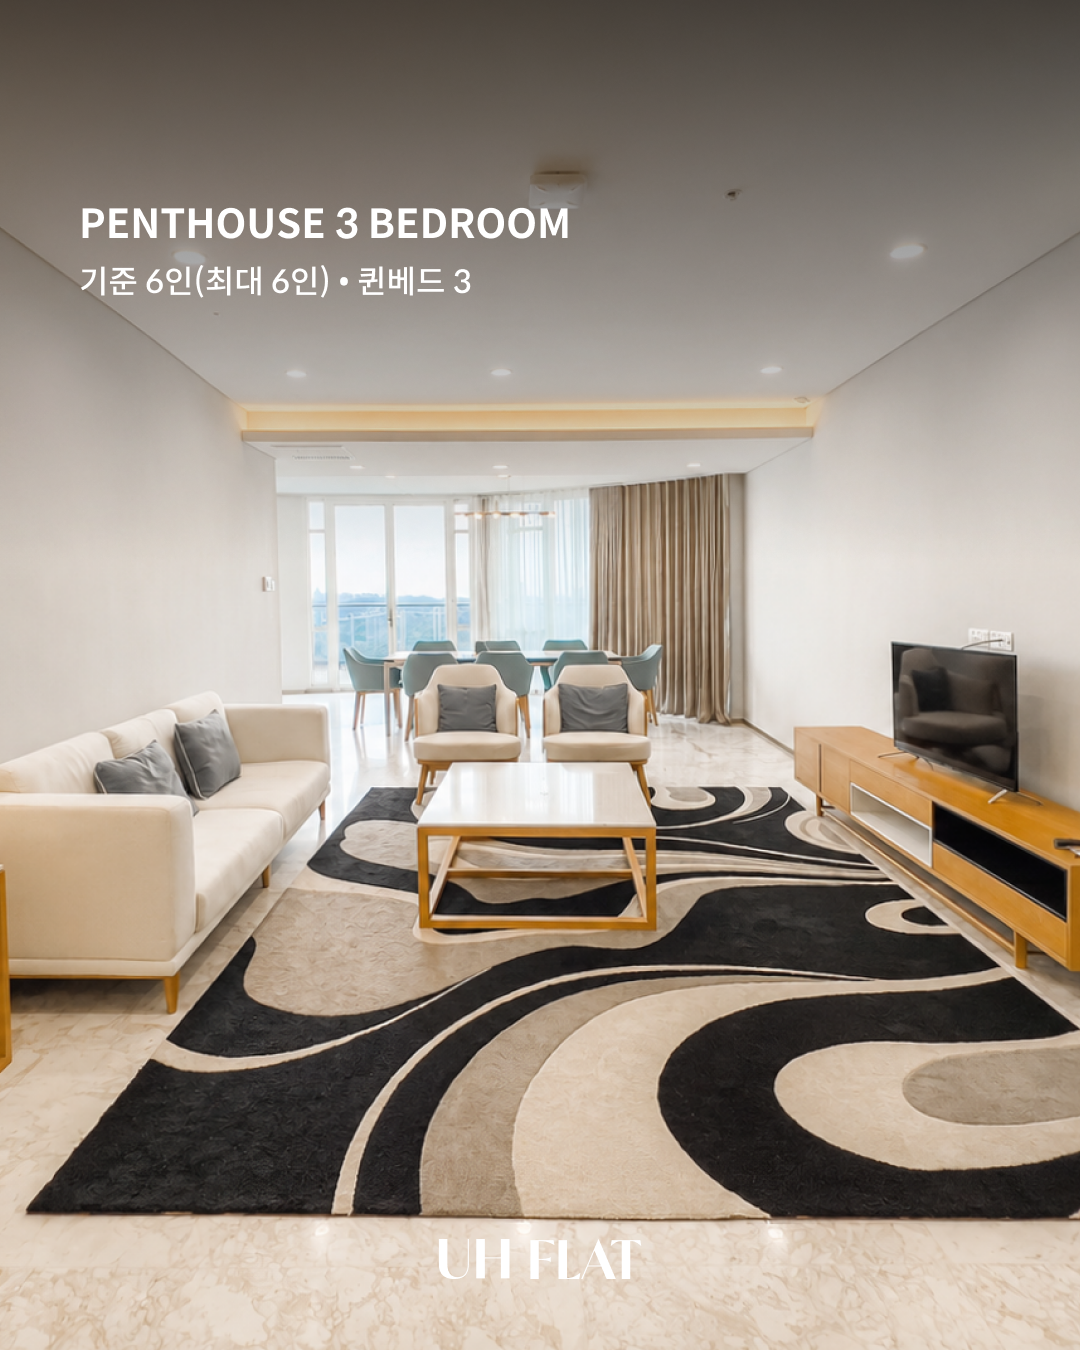
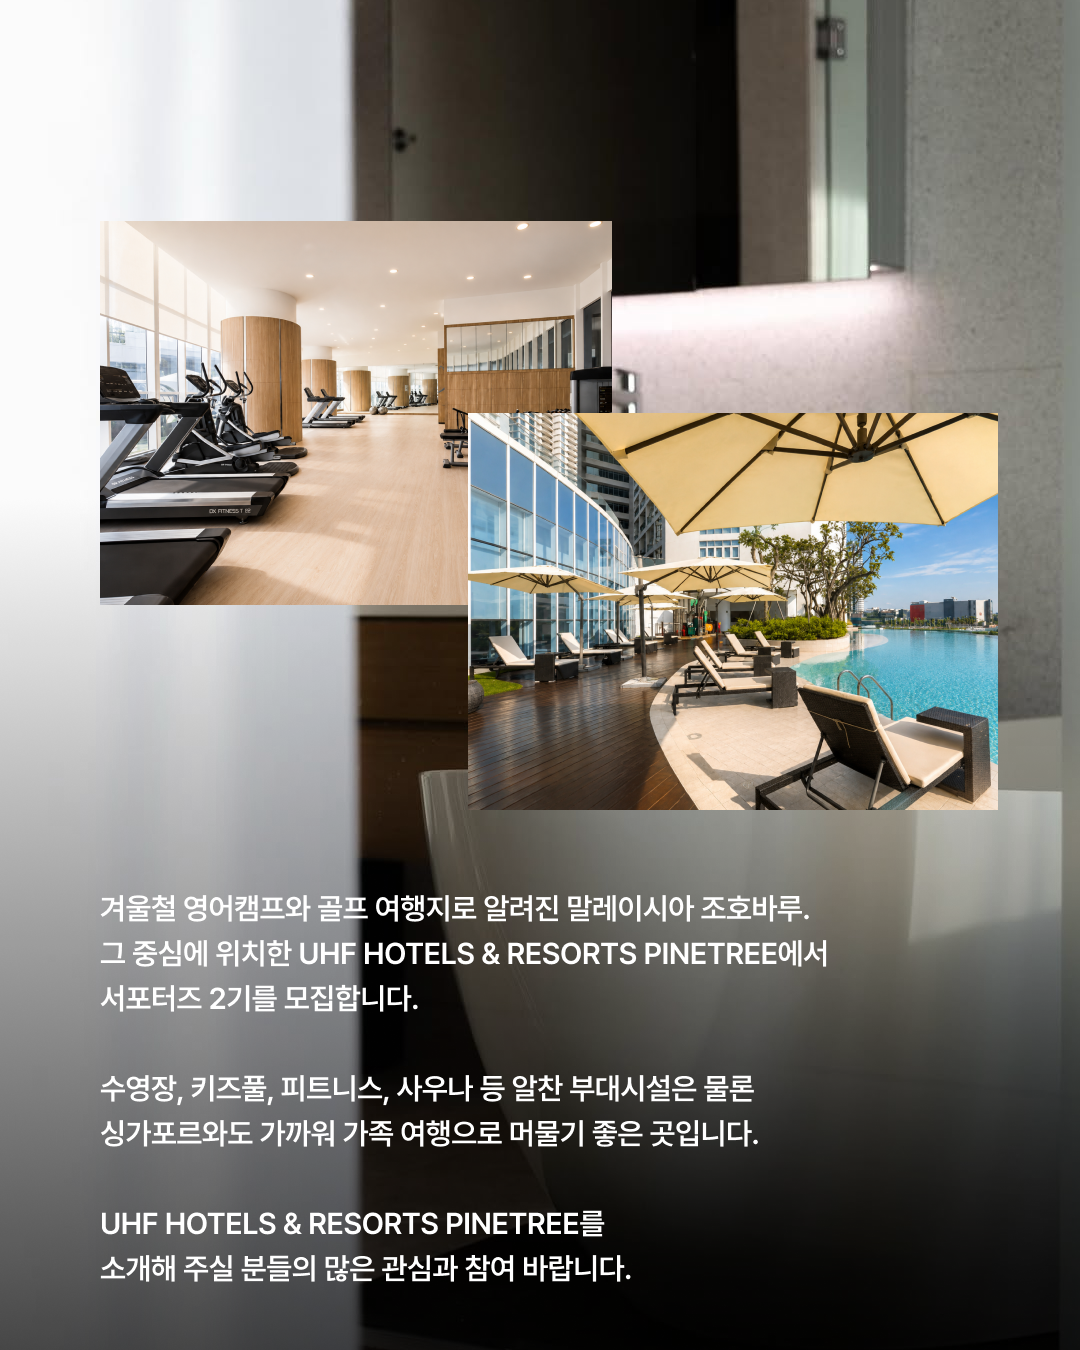
겨울철 영어캠프와 골프 여행지로 알려진 말레이시아 조호바루.
그 중심에 위치한 UHF HOTELS & RESORTS PINETREE에서 서포터즈 2기를 모집합니다.
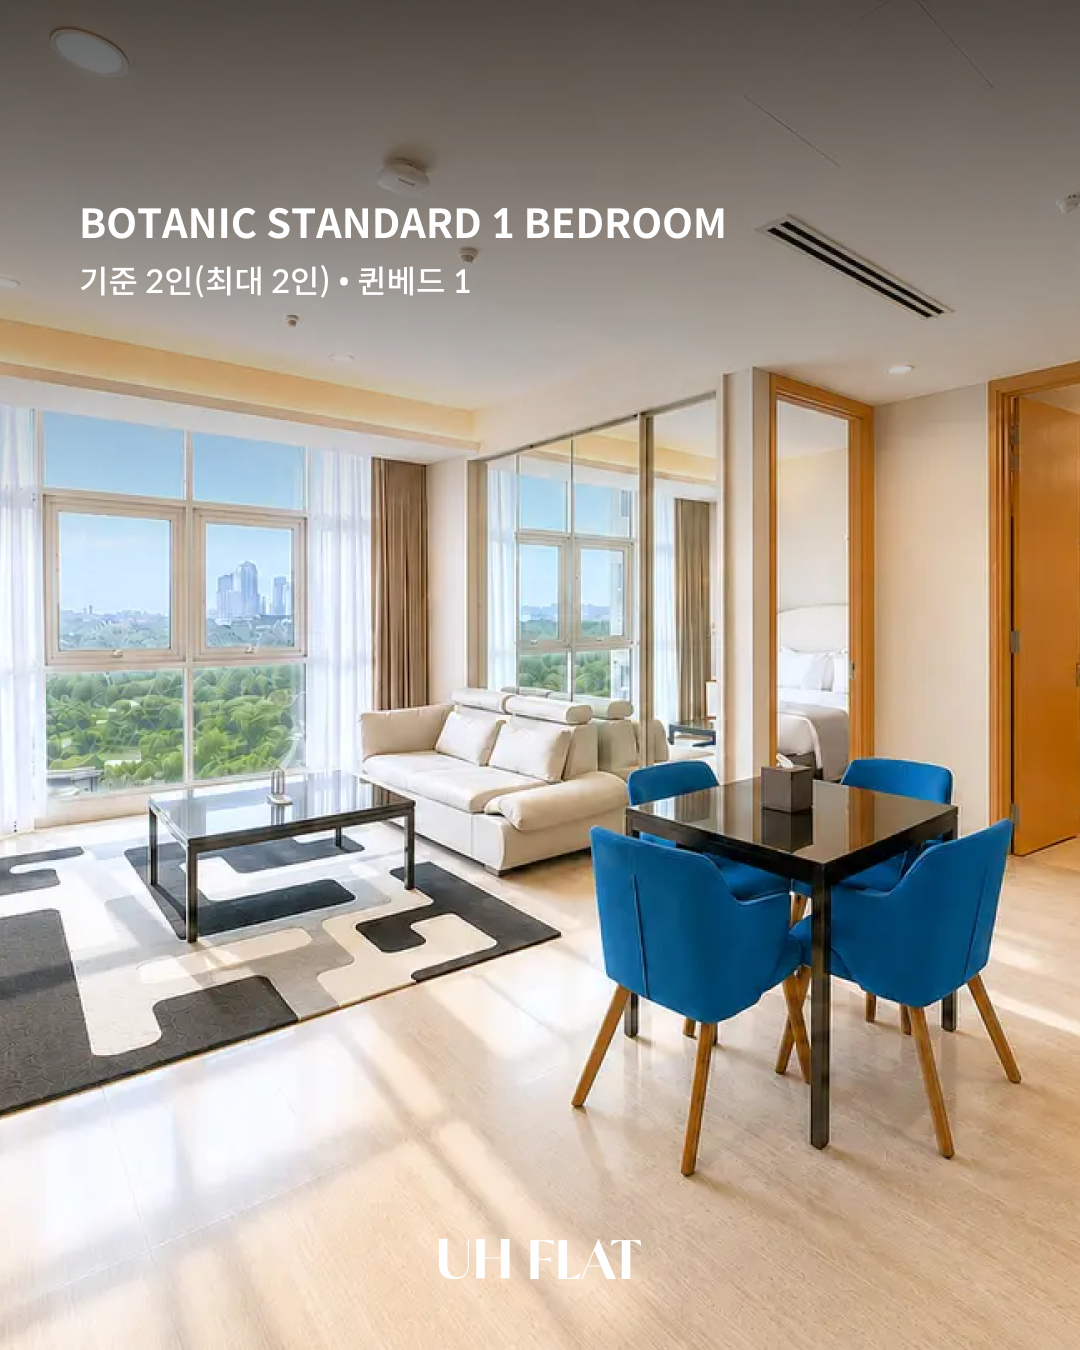
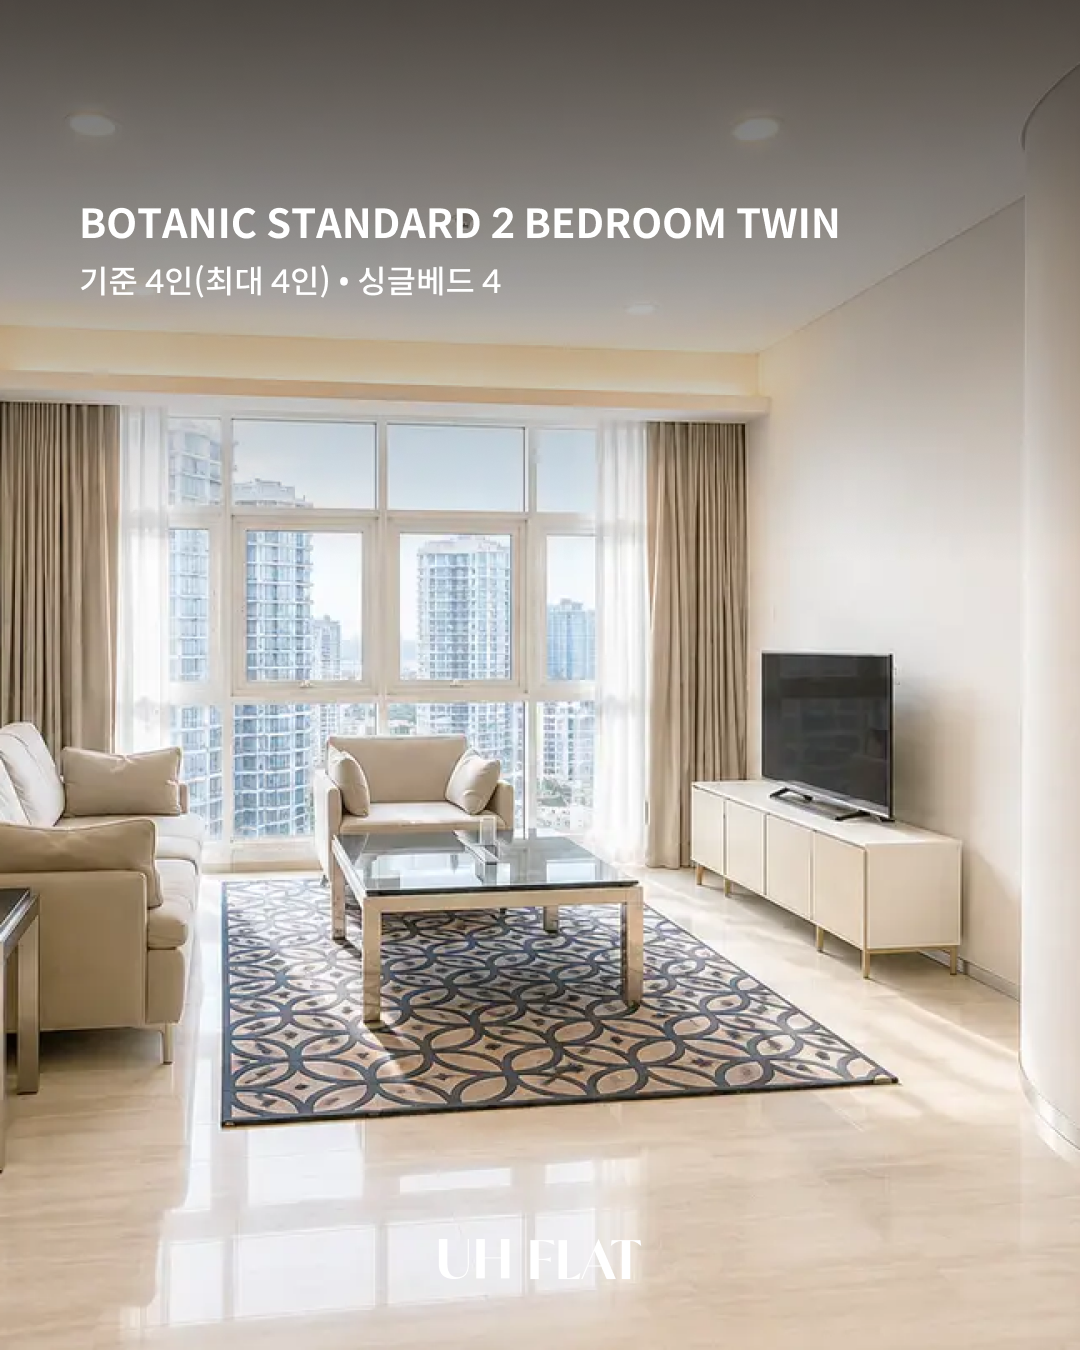
수영장, 키즈풀, 피트니스, 사우나 등 알찬 부대시설은 물론 싱가포르와도 가까워 가족 여행으로 머물기 좋은 곳입니다.
UHF HOTELS & RESORTS PINETREE를 소개해 주실 분들의 많은 관심과 참여 바랍니다.
...더보기
1/6
국제교류학생연합회 ISA Korea
1일 전 (수정됨)
공식 소식: @iwco.official
행사 계정: @iw.warsaw[ISA Korea] IW Warsaw 2026 — 세계의 학생들이 만나는 국제 주간
낯선 도시에서 새로운 친구를 만나는 경험은 어떤 모습일까요?
폴란드 바르샤바에서 열린 IW Warsaw 2026의 현장 사진을 소개합니다. International Week는 세계의 학생들이 만나 교류하는 국제 주간입니다.
공식 사진에는 구시가지에서 함께한 학생들의 모습과 식사 등 교류의 순간이 담겨 있습니다. 도시를 알아가는 시간과 서로를 알아가는 시간이 한 장의 사진 안에서 이어집니다.
공식 현장 사진에서 이번 IW Warsaw의 분위기를 살펴보세요.
2027년에도 바르샤바에서 새로운 만남이 이어지길 기대하며, 다음 IW Warsaw 소식도 함께 기다려 주세요.
이 글은 행사 소개이며 참가자 모집 공지가 아닙니다.
사진 출처: IWCO 공식 Facebook / IW Warsaw 2026
...더보기
하우
1일 전
D-4
이번주 일요일 마감입니다!
나와 잘 맞는 팀원을 만나고 싶고,
브랜드 오픈이라는 경험을 해보고 싶고,
창업에 관심이 있는분이라면
주저 말고 지원 부탁드립니다!
https://linkareer.com/activity/354933
#무엇이든물어보세요 #댓글환영#무스펙도지원환영 #휴학생도가능#대학생환영#대학생서포터즈#신입#대학생#인턴#서포터즈#공모전#대외활동#미디어#기타#서비스#디자인#생산/제조#마케팅/광고/홍보#스타트업
...더보기
휴라
1일 전
#전파
#RF
#빅데이터
#AI
...더보기
안녕하세요,
한국ESG인증협회입니다.
오늘은 에너지 성과를 지속적으로
개선하기 위한 국제표준인 ISO 50001
에너지경영시스템(EnMS)에 대해 알아보겠습니다.
⚡ISO 50001 인증이란?
ISO 50001은
국제표준화기구(ISO)가 제정한
에너지경영시스템 국제표준입니다.
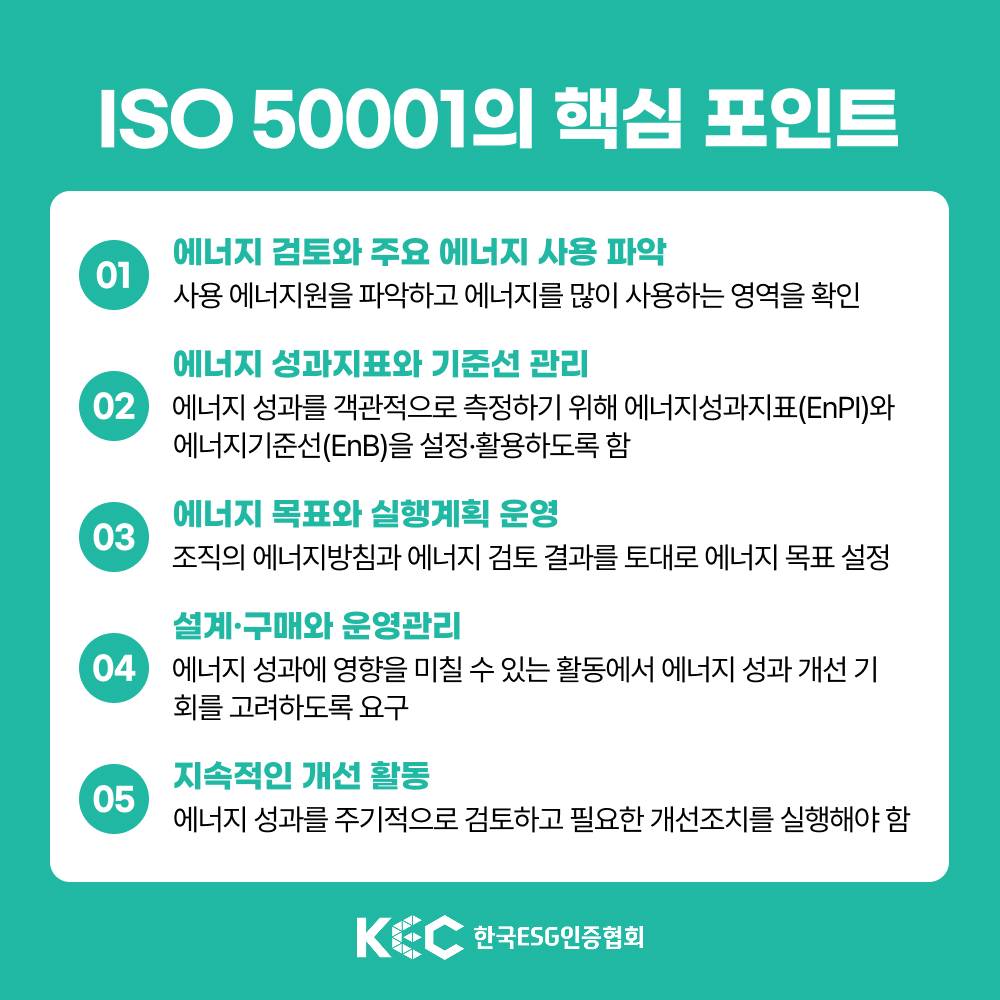
⚡ISO 50001의 핵심 포인트
1. 에너지 검토와 주요 에너지 사용 파악
2. 에너지 성과지표와 기준선 관리
3. 에너지 목표와 실행계획 운영
4. 설계·구매와 운영관리
5. 지속적인 개선 활동
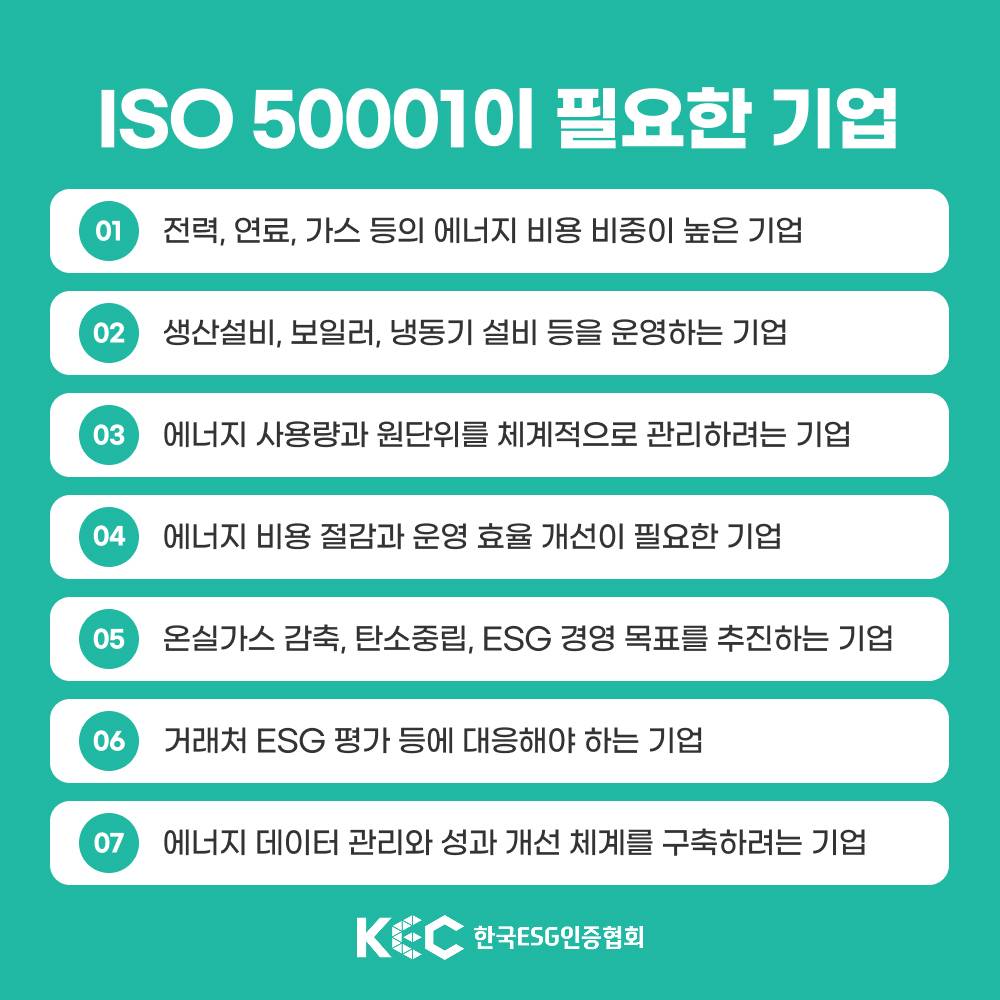
⚡ISO 50001이 필요한 기업
1. 전력, 연료, 가스, 스팀 등의
에너지 비용 비중이 높은 기업
2. 생산설비, 공조설비, 보일러,
냉동기, 압축공기 설비 등을 운영하는 기업
3. 에너지 사용량과 원단위를
체계적으로 관리하려는 기업
4. 에너지 비용 절감과
운영 효율 개선이 필요한 기업
5. 온실가스 감축, 탄소중립,
ESG 경영 목표를 추진하는 기업
6. 공공기관 사업, 협력사 등록,
거래처 ESG 평가 등에 대응해야 하는 기업
7. 에너지 데이터 관리와
성과 개선 체계를 구축하려는 기업
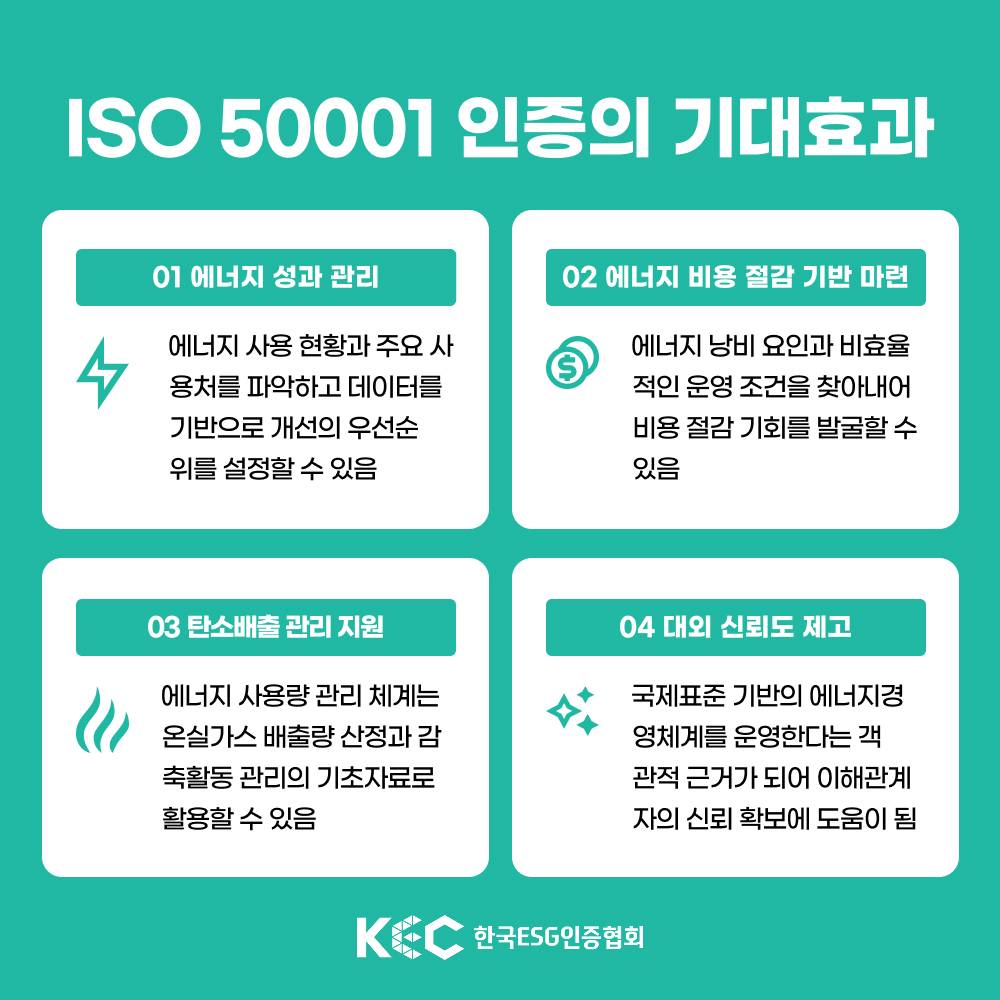
⚡ISO 50001 인증의 기대효과
1. 에너지 성과 관리
2. 에너지 비용 절감 기반 마련
3. 탄소배출 관리 지원
4. 대외 신뢰도 제고
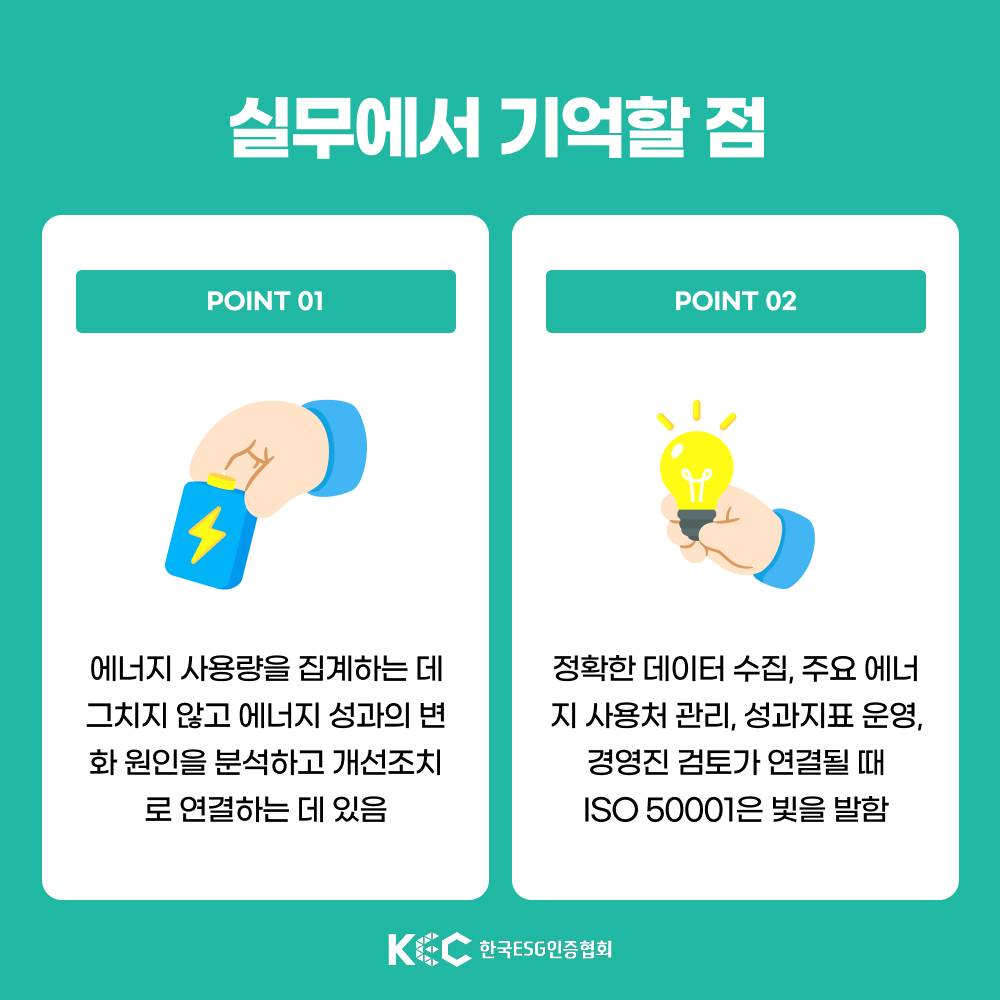
⚡실무에서 기억할 점
ISO 50001의 핵심은
에너지 사용량을 집계하는 데 그치지 않고
에너지 성과의 변화 원인을 분석하고
개선조치로 연결하는 데 있습니다.
정확한 데이터 수집, 주요 에너지 사용처 관리,
성과지표 운영, 경영진 검토가 연결될 때
ISO 50001은 에너지 효율을 높이고
에너지 비용 및 탄소배출 관리 역량을
강화하는 경영시스템으로 활용될 수 있습니다.
ISO 50001 인증에 대해
궁금하신 사항은
한국ESG인증협회로 문의해 주세요.
☎️1551-2353
감사합니다.
#ISO50001 #에너지경영인증 #에너지경영시스템
#ISO인증받는방법 #한국ESG인증협회 #ISO인증절차 #ISO인증 #ISO인증업체 #ESG인증
...더보기
1/7
[조세조약] 한미 조세조약 배당, 10% 세율을 가르는 의결권 10%·보유기간·소득구성 요건
핵심 주제 요약
미국 자회사가 한국 본사에 배당을 보내거나, 플립 이후 한국 법인이 미국 모회사에 배당을 올릴 때 가장 먼저 부딪히는 것이 원천징수 세율입니다. 한미 조세조약 제12조는 배당의 원천지국 세율을 15%로 제한하고, 일정한 요건을 갖춘 법인 주주에게는 10%를 적용합니다. 이 글은 한미 조약이 배당을 어떻게 정의하는지, 10% 세율을 받기 위한 지분·기간·소득구성 요건이 무엇인지, 그리고 배당이 어느 방향으로 흐르느냐에 따라 누가 어떤 서류를 챙겨야 하는지를 정리합니다. 조약 전체 구조는 별도 글(한미 조세조약 원문 구조)에서 다뤘습니다.
도입문
"미국 법인에서 첫 배당을 하려는데, 미국에서 얼마가 빠지나요?", "플립 후에 한국 법인 이익을 미국 모회사로 올리면 한국에서 세금을 떼나요?" 미국에 자회사를 둔 기업, 그리고 플립으로 미국 법인을 모회사로 만든 스타트업이 결국 만나는 질문입니다.
배당 세율은 계약서보다 주주 구성과 보유 기간이 결정합니다. 같은 금액을 배당해도 받는 쪽이 개인인지 법인인지, 지분을 언제부터 얼마나 들고 있었는지, 배당하는 회사의 소득이 어떻게 구성됐는지에 따라 15%와 10%로 갈립니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한미 조세조약 제2조·제3조·제4조·제5조·제6조·제12조·제17조는 미국 국세청(IRS)이 공개한 조약 원문과 미 재무부 기술설명서(Technical Explanation)와, 미국 국내 세율은 미국 연방법전 26 U.S.C. §881과, 서식 요건은 IRS의 Form W-8BEN-E 작성 지침과, 한국 조문(「법인세법」 제18조의4·제57조·제98조·제98조의6, 같은 법 시행령 제18조)은 국가법령정보센터 현행 본문과 대조했습니다(모두 2026-10-14 조회). 한국 지방소득세 등 부가 세목은 이 글의 계산에 넣지 않았습니다.
핵심 요약
• 한미 조세조약 배당 세율: 원천지국은 배당 총액의 15%를 넘겨 과세할 수 없고(제12조 제2항 (a)), 받는 쪽이 법인이면서 요건을 갖추면 10%가 상한입니다(같은 항 (b)).
• 10% 요건은 두 가지입니다. ① 배당 지급일 전까지의 해당 과세연도와 직전 과세연도 전체 동안 지급 법인 의결권 주식의 10% 이상 보유, ② 지급 법인의 직전 과세연도 총소득 중 이자·배당 비중이 25% 이하.
• 조약은 배당의 독자적 정의 조문이 없어, 정의되지 않은 용어는 세금을 매기는 나라의 법에 따른 의미를 갖습니다(제2조 제2항).
• 미국 국내법 세율은 외국법인 배당에 30%(26 U.S.C. §881), 한국 국내법 세율은 외국법인 배당에 20%(법인세법 제98조)입니다. 조약 세율은 서류를 낸 경우에 지급 시점에 적용됩니다.
Q&A 본문
Q1. 한미 조세조약 배당 정의, 어떤 돈이 '배당'으로 분류되나요?
한미 조약 제12조는 세율을 정하지만, 다른 조약처럼 "배당이란 무엇인가"를 따로 정의하는 항을 두지 않습니다. 대신 제2조 제2항이 "이 협약에서 정의되지 않은 용어는, 문맥이 달리 요구하지 않는 한, 그 세금을 매기는 체약국의 법에서 갖는 의미를 가진다"고 정합니다. 미국 자회사가 지급하면 미국 세법상 배당인지, 한국 법인이 지급하면 한국 세법상 배당인지가 출발점입니다.
원천도 조약이 정합니다. 제6조 제1항은 배당을 지급하는 법인이 속한 나라의 원천소득으로 봅니다. 미국 법인이 주는 배당은 미국 원천, 한국 법인이 주는 배당은 한국 원천입니다. 그래서 "돈이 어느 계좌로 들어왔는가"가 아니라 누가 지급했는가를 먼저 확인합니다.
배당 성격이 애매한 금액도 있습니다. 제13조 제5항은 특수관계인에게 지급한 이자가 독립된 제3자에게 지급했을 금액을 넘으면 그 초과분에는 이자 조항을 적용하지 않는다고 정하고, 기술설명서는 미국에서 그 초과분이 배당으로 과세될 수 있다고 설명합니다. 본사 대여금 이자율을 높게 잡으면 이자가 아니라 배당 조문으로 넘어갈 수 있다는 뜻입니다.
Q2. 지분별 요건, 15%와 10%는 어떻게 갈리나요?
제12조 제2항은 두 단계로 읽습니다.
• (a) 일반 세율 15%: 개인 주주, 지분이 적은 법인 주주 등 모든 한국(또는 미국) 거주자에게 적용되는 상한입니다.
• (b) 법인 주주 10%: 받는 쪽이 법인이고 아래 두 조건을 모두 충족해야 합니다.
• 지분·기간 요건: 지급 법인의 과세연도 중 배당 지급일 이전 기간과 직전 과세연도 전체 동안, 받는 법인이 지급 법인의 의결권 있는 발행주식 10% 이상을 보유했을 것. 기술설명서도 같은 문구로 요건을 설명합니다. 원문에 "직전 과세연도가 있는 경우(if any)"라는 표현이 있어, 설립 첫해 법인의 처리는 원문을 두고 따로 검토해야 합니다.
• 소득구성 요건: 지급 법인의 직전 과세연도 총소득 중 이자나 배당이 25%를 넘지 않을 것. 은행·보험·금융업에서 생긴 이자, 그리고 지급 법인이 의결권 주식 50% 이상을 가진 자회사로부터 받은 배당·이자는 이 계산에서 빼 줍니다.
실무에서 놓치기 쉬운 것은 소득구성 요건입니다. 미국 자회사가 영업보다 예금이자나 투자 수익 비중이 큰 해에 배당하면, 지분 요건을 채워도 10%가 아니라 15%가 됩니다.
Q3. 지급 방향 확인, 미국 자회사에서 한국 본사로 올릴 때는?
미국 쪽 원천징수
미국 연방법전 §881(a)는 외국법인이 받는 미국 원천 배당 등에 30% 세금을 매깁니다. 조약은 이 30%를 15% 또는 10%로 낮춥니다. 한국 본사는 미국 자회사(원천징수의무자)에게 Form W-8BEN-E를 제출해 조약 혜택을 청구합니다. IRS 지침에 따르면 14a란에 조약상 거주국을 적고, 14b란에서 해당 소득을 직접 얻는다는 점과 혜택제한 조항 해당 여부를 확인합니다. 또 지분율에 따른 우대세율 배당처럼 14란 확인만으로 덮이지 않는 조건이 있으면 15란에 조문과 요건을 적도록 안내합니다. 10% 세율을 청구한다면 15란을 비워 두지 않는 것이 안전합니다.
한국 쪽 과세
한국 본사가 받은 배당은 「법인세법」 제18조의4에 따라, 의결권 있는 주식 등의 10% 이상을 배당기준일 현재 6개월 이상 계속 보유한 외국자회사(시행령 제18조 제1항)로부터 받은 경우 95%를 익금에 넣지 않습니다. 대신 같은 법 제57조 제7항에 따라 이 익금불산입 대상 배당에는 외국납부세액공제를 적용하지 않습니다. 미국에서 떼인 10%는 한국에서 돌려받는 구조가 아니라, 배당의 95%를 과세하지 않는 대가로 그대로 비용이 되는 셈입니다. 그래서 미국에서 10%를 확실히 받는 것이 더 중요해집니다.
Q4. 지급 방향 확인, 플립 후 한국 법인이 미국 모회사에 줄 때는?
방향이 바뀌면 원천징수의무자도 바뀝니다. 한국 법인이 국내사업장 없는 외국법인에 배당을 지급하면 「법인세법」 제98조 제1항 제2호에 따라 지급금액의 20%를 원천징수하는 것이 국내법 원칙입니다. 미국 모회사가 조약 세율(10% 또는 15%)을 받으려면 제98조의6에 따라 제한세율 적용신청서와 실질귀속자 증명서류를 한국 법인에 내야 하고, 서류를 받지 못하거나 실질귀속자를 파악할 수 없으면 한국 법인은 20%로 떼야 합니다. 제한세율을 적용받지 못했다면 원천징수된 날이 속하는 달의 다음 달 11일부터 5년 이내 경정청구가 가능합니다.
플립 직후에는 Q2의 기간 요건을 특히 봐야 합니다. 미국 모회사가 한국 법인 지분을 취득한 시점에 따라 "직전 과세연도 전체 동안 10% 이상 보유" 요건을 충족하지 못할 수 있기 때문입니다. 배당 시점을 정하기 전에 지분 취득일과 한국 법인의 사업연도를 나란히 놓고 확인해야 합니다.
Q5. 조약 세율이 적용되지 않는 예외는 무엇인가요?
• 고정사업장 관련 주식: 받는 쪽이 상대국에 고정사업장을 두고, 배당의 원인이 된 주식이 그 고정사업장과 실질적으로 관련되면 제12조 제2항이 아니라 사업소득 조항(제8조)이 적용됩니다(제12조 제3항).
• 투자·지주회사 제한: 제17조는 특별조치로 거주지국 세금이 일반 법인세보다 상당히 낮고, 자본의 25% 이상을 그 나라 개인 거주자가 아닌 자가 보유하는 법인에는 배당·이자·사용료·양도소득 조항의 혜택을 주지 않습니다.
• 시민권 유보조항: 제4조 제4항에 따라 각국은 자국 시민·거주자를 조약이 없는 것처럼 과세할 수 있습니다. 기술설명서는 배당 수령자가 원천지국 시민이면 그 나라가 이 조와 관계없이 과세할 수 있다고 설명합니다. 미국 시민권자인 대표나 주주가 있다면 따로 검토가 필요합니다.
비교표 또는 정리표
구분 / 미국 자회사 → 한국 본사 / 한국 법인 → 미국 모회사(플립 후)
원천 판단 / 미국 법인 지급 → 미국 원천(제6조 제1항) / 한국 법인 지급 → 한국 원천(제6조 제1항)
국내법 세율 / 30%(26 U.S.C. §881) / 20%(법인세법 제98조 제1항 제2호)
조약 상한 / 15%, 요건 충족 법인 10%(제12조 제2항) / 15%, 요건 충족 법인 10%(제12조 제2항)
제출 서류 / Form W-8BEN-E(14a·14b, 필요 시 15란) / 제한세율 적용신청서·실질귀속자 증명(제98조의6)
받는 쪽 처리 / 한국: 10%·6개월 요건 충족 시 95% 익금불산입, 외국납부세액공제 배제 / 미국 측 처리는 미국 세법 검토 대상
놓쳤을 때 / 미국 환급 절차 / 다음 달 11일부터 5년 내 경정청구
가정 사례
(가정) 한국 법인 A사는 2년 전 설립한 미국 자회사 B사(12월 결산)의 의결권 주식 100%를 보유하고 있습니다. B사가 A사에 100만 달러를 배당하려 합니다.
• B사의 직전 과세연도 총소득 중 이자·배당 비중이 25% 이하라면, A사가 W-8BEN-E를 미리 내서 조약 10%를 청구할 때 원천징수액은 10만 달러입니다.
• B사가 직전 연도에 영업 대신 예금이자 위주로 소득을 올려 이자 비중이 25%를 넘었다면, 지분 100%라도 상한은 15%이므로 15만 달러가 빠집니다.
• 서류 없이 지급되면 미국 국내법 30%가 적용될 수 있어 30만 달러가 원천징수됩니다.
• 한국에서는 A사가 6개월 이상 10% 이상 보유 요건을 충족하므로 배당의 95%가 익금불산입되고, 미국에서 낸 세금은 외국납부세액공제 대상이 아닙니다. 결국 미국 원천징수 차이 5만~20만 달러가 그대로 그룹의 현금 차이로 남습니다.
실무 체크포인트
• 배당 지급 법인이 어느 나라 법인인지로 원천지국 확정
• 받는 주주가 개인인지 법인인지, 의결권 주식 기준 지분율 확인
• 지분 취득일과 지급 법인의 직전 과세연도를 대조해 보유기간 요건 확인
• 지급 법인의 직전 연도 총소득 중 이자·배당 비중 25% 계산
• 미국 지급이면 W-8BEN-E 14a·14b·15란, 한국 지급이면 제한세율 적용신청서 준비
• 한국 본사 수령분은 외국자회사 수입배당금액 명세서 첨부 여부 확인
• 대표·주주 중 미국 시민권자, 미국 고정사업장 보유 여부 점검
대표님/CFO가 특히 주의할 부분
• 10% 세율은 법인 주주만 받을 수 있습니다. 개인 창업자가 직접 받는 배당은 15%가 상한입니다.
• 지분율은 의결권 있는 주식 기준입니다. 무의결권 우선주 구조라면 지분율이 다르게 계산될 수 있습니다.
• 한국 본사 입장에서 미국 원천징수액은 공제받지 못하는 비용이 될 수 있어, 미국 단계에서 세율을 낮추는 것이 핵심입니다.
• 플립 후 첫 배당은 보유기간 요건을 계산한 뒤에 날짜를 정하는 것이 좋습니다.
결론 및 전문가 Tip
한미 조세조약 배당 조문은 짧지만, 10% 세율은 지분율 하나로 결정되지 않습니다. ① 받는 쪽이 법인인지, ② 직전 과세연도 전체 동안 의결권 10% 이상을 들고 있었는지, ③ 지급 법인의 소득에서 이자·배당이 25% 이하인지 세 가지가 동시에 맞아야 합니다. 배당 결의 전에 이 세 줄을 표로 만들어 두면, 지급 후 환급·경정청구로 돈을 되찾는 시간을 줄일 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 미국 자회사 배당이나 플립 이후 한국 법인 배당을 앞둔 기업에 대해 지분 보유기간과 지급 법인의 소득구성을 점검하고, 조약 세율 청구 서식(W-8BEN-E 또는 제한세율 적용신청서)과 한국 익금불산입 명세서까지 한 번에 정리해 드립니다. 이미 높은 세율로 원천징수된 경우에는 환급·경정청구 가능성부터 검토합니다.
참고 출처 요약
• 미국 IRS, Korea Income Tax Treaty(1976) 제2·3·4·5·6·12·13·17조 — https://www.irs.gov/pub/irs-trty/korea.pdf (2026-10-14 조회)
• 미국 재무부, Technical Explanation(한미 조약 기술설명서) 제12·13조 — https://www.irs.gov/pub/irs-trty/koreatech.pdf (2026-10-14 조회)
• 미국 연방법전 26 U.S.C. §881 — https://www.law.cornell.edu/uscode/text/26/881 (2026-10-14 조회)
• 미국 IRS, Instructions for Form W-8BEN-E Part III(14a·14b·15) — https://www.irs.gov/instructions/iw8bene (2026-10-14 조회)
• 국가법령정보센터, 「법인세법」 제18조의4·제57조 제7항·제98조·제98조의6, 「법인세법 시행령」 제18조 — https://www.law.go.kr (2026-10-14 조회)
• 국가법령정보센터, 한미 조세협약 국문본(조약 제693호) — https://www.law.go.kr/trtyInfoP.do?trtySeq=1711
같이 보면 좋은 글
• [조세조약] 한미 조세조약 원문 구조와 제한세율, 미국 진출 전 읽는 지도
• [조세조약] 한미 조세조약 법인 거주자, 우리 회사가 조약 혜택 대상인지 확인하는 법
• [조세조약] 한미 조세조약 기술설명서, 원문·국문본과 역할이 어떻게 다를까
• [조세조약] 싱가포르 자회사 배당 세금, 원천세 0%와 한국 익금불산입 95% 정리
• [조세조약] 일본 자회사 배당 지분 보유기간, 5% 세율을 위한 25%·6개월 요건 검토법
• [플립] 스타트업 플립이란? 한국 본사가 미국 모회사의 자회사가 되는 구조
#한미조세조약 #배당원천징수 #제한세율 #미국자회사 #익금불산입
...더보기
기업채널 BEST 소식
 베스트 소식이 없습니다.
추천 태그
초기화