
5시간 전
Internet Explorer 서비스 종료 안내
Internet Explorer(IE) 11 및 이전 버전에 대한 지원이 종료되었습니다.
원활한 이용을 위해 Chrome, Microsoft Edge, Safari, Whale 등의 브라우저로 접속해주세요.

채널 홈
국제교류학생연합회 ISA Korea
JKSC가 궁금하다면? 한일 대학생 교류 JKSC67, 2027년 8월 개최 확정
국제교류 프로그램 JKSC67이 2027년 8월에 열립니다.
JKSC(Japan–Korea Student Conference)는 한국과 일본 대학생이 문화 체험, 교류, 팀 활동을 함께하는 한일 학생교류 프로그램입니다.
그룹 활동에서 서로 협력하고, 함께 식사하며 대화하고, 다른 문화와 일상을 직접 경험하는 과정에서 서로를 알아갑니다. 새로운 사람들과 공동의 경험을 쌓고 싶은 대학생에게 소개하고 싶은 프로그램입니다.
이번 소식은 개최 확정 및 프로그램 소개입니다. 참가 자격·모집 기간·신청 방법·비용과 구체적인 활동은 JKSC67의 추후 공식 안내에서 확인해 주세요.
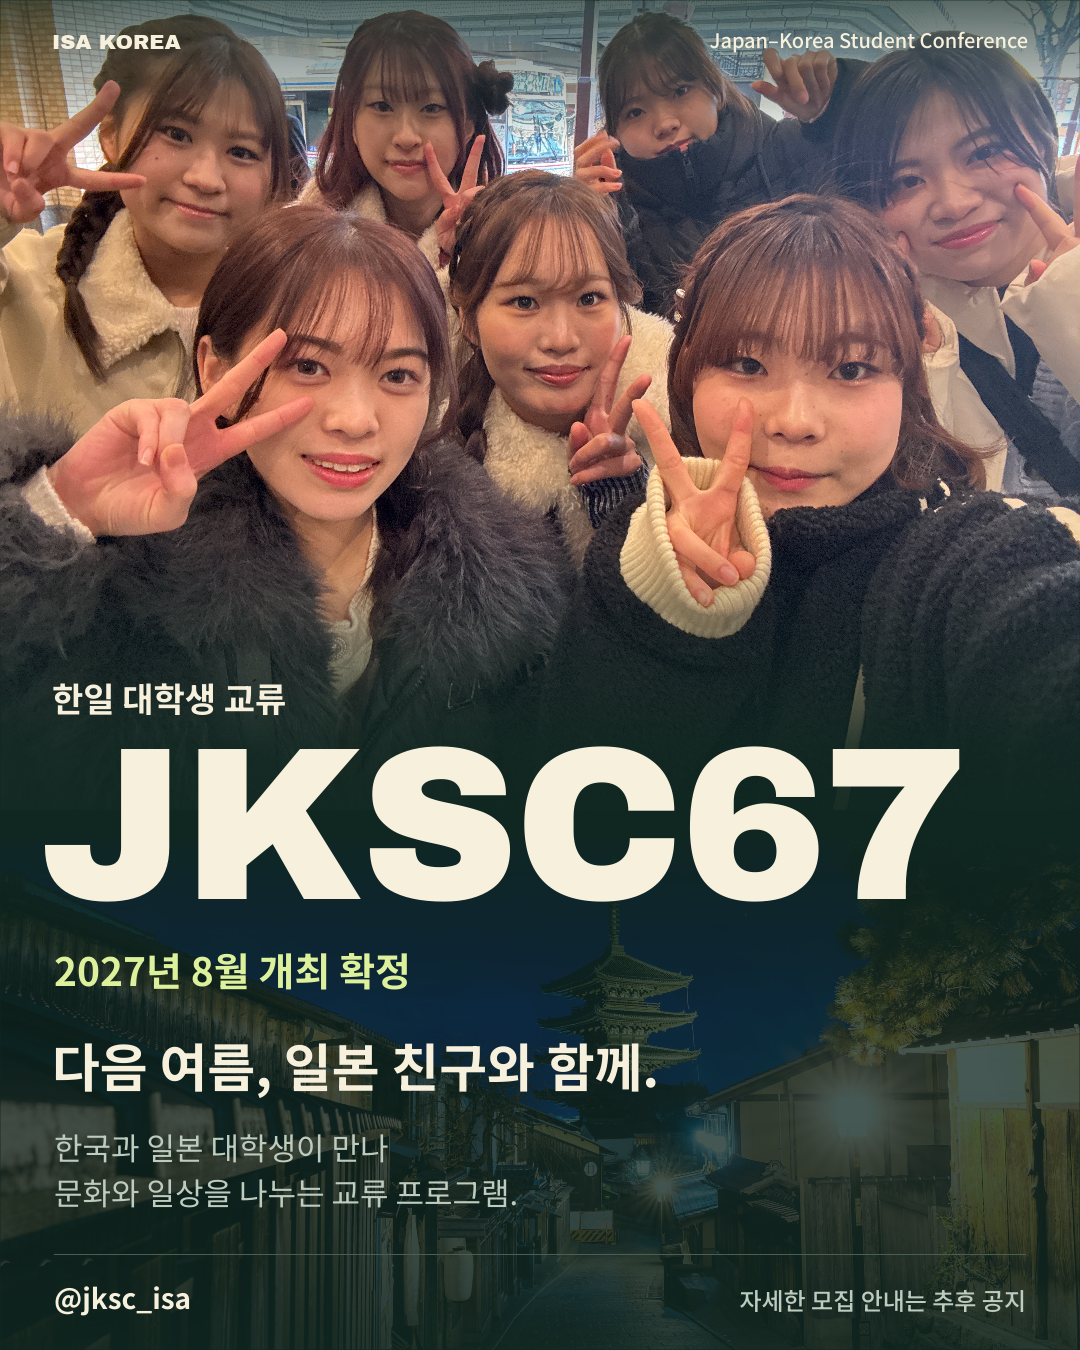
사진은 2026년 JKSC66의 실제 교류 기록입니다.
공식 소식: https://www.instagram.com/jksc_isa/
ISA Korea: https://www.isakorea.kr/
...더보기

하우
15시간 전
D-10
팀을 이뤄 브랜드 오픈에 도전하는
스몰프로젝트 25기 모집이 시작되었습니다.
한동안 팀 프로젝트는 모집을 안했었는데
최근 23,24기 분들이 몰입감 있게 프로젝트에 참여하시는 모습을 보고
25기도 모집을 진행하게 되었습니다.
나와 잘 맞는 팀원을 만나고 싶고,
브랜드 오픈이라는 경험을 해보고 싶고,
창업에 관심이 있는분이라면
주저 말고 지원 부탁드립니다!
https://linkareer.com/activity/354933
#무엇이든물어보세요 #댓글환영#무스펙도지원환영 #휴학생도가능#대학생환영#대학생서포터즈#신입#대학생#인턴#서포터즈#공모전#대외활동#미디어#기타#서비스#디자인#생산/제조#마케팅/광고/홍보#스타트업
...더보기

워크브릿지(Work Bridge)
15시간 전
● Host Organization
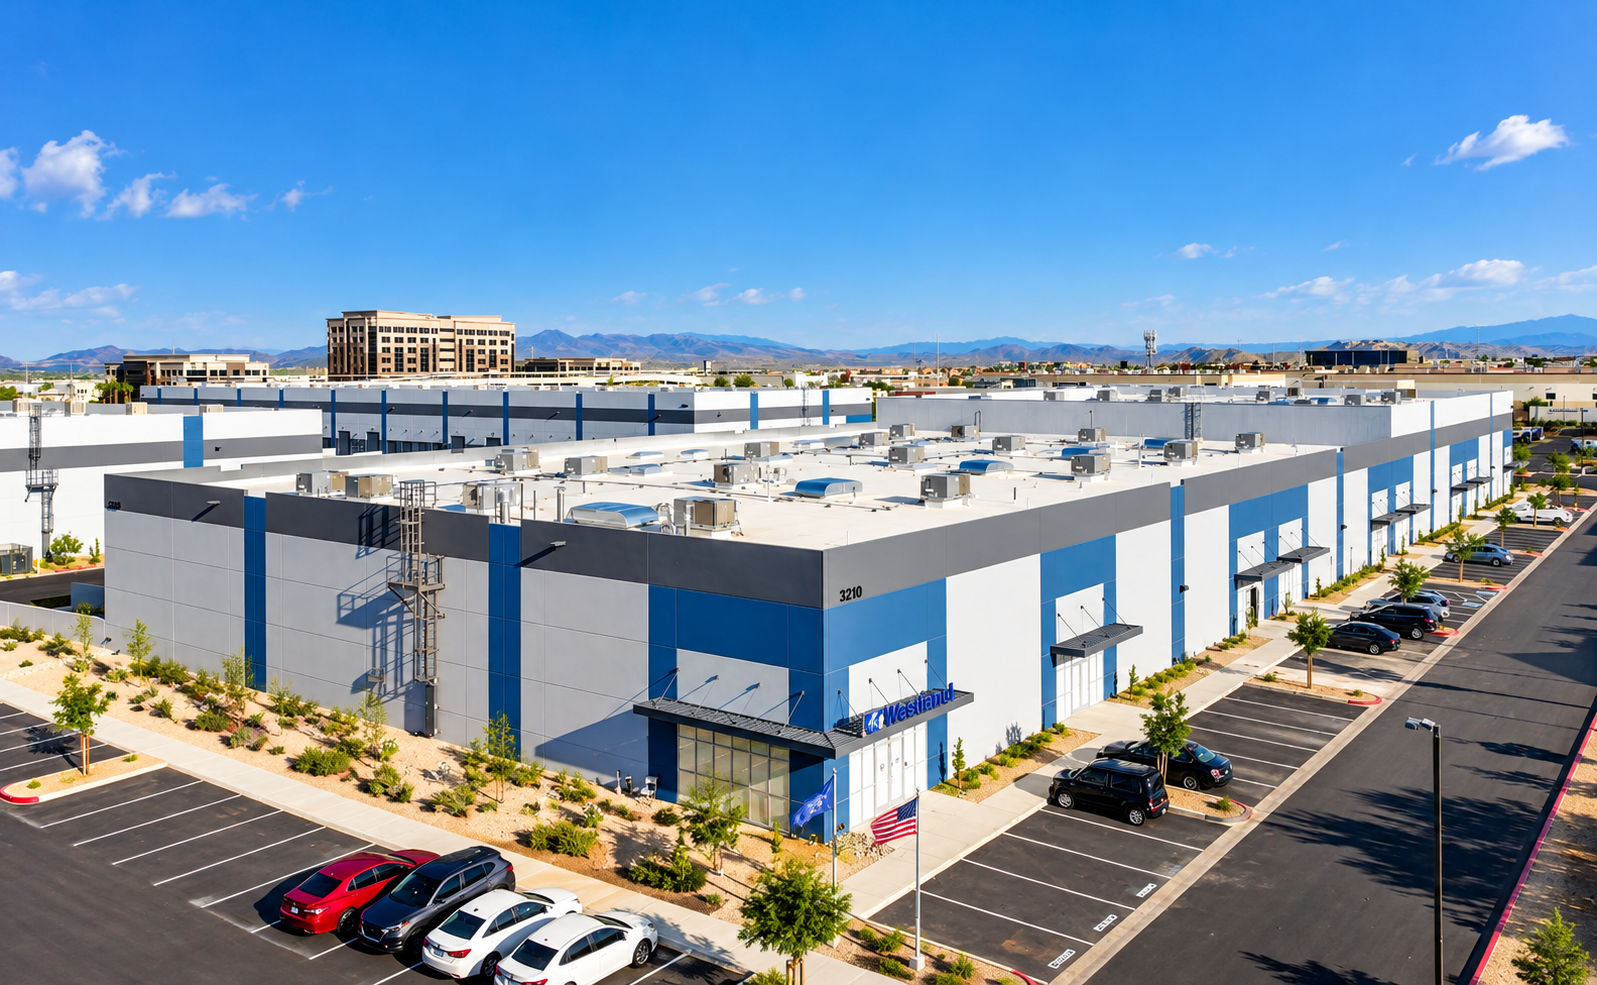
- 한국에 본사를 두고 있는 건강기능식품 제조회사
: 미주법인은 2017년도 설립, 미국 내 full time employee수는 173명
: 직원 중 한국계 20명
● Website
● Location
- 미국 네바다주, Las Vegas
: 근무지역 직원수 80명
● Training Position : QC&QA
- SOP(표준작업절차)에 따라 공정 중 원료, 혼합물, 캡슐화 제품 및 완제품에 대한 정기적인 품질 테스트 수행
- 원료, 공정 중 제품 및 완제품에 대한 시험방법 개발 지원
- 실험실의 청결 및 안전 기준이 유지되도록 관리
- 회사의 품질관리 기준이 유지될 수 있도록 계획된 감사(Audit) 및 고객 불만 후속조치 수행
- 실험실 노트 및 로그북에 관련 내용을 정확하게 기록하고, 다른 분석 담당자의 업무를 이중 확인
- 모든 보건 및 안전 관련 규정 준수
- 필요에 따라 창고 또는 생산 현장에서 기타 업무 수행
- 회사의 필요에 따라 기타 필수 업무 및 관련 책임 수행
● Stipend
- 시간당 18달러
● Training Hours
- 월-금, 40 hours per week
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 US Pharmatech Inc. (US Pharmatech NV, Inc.)에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#생산/제조#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
워크브릿지(Work Bridge)
11시간 전
● Host Organization
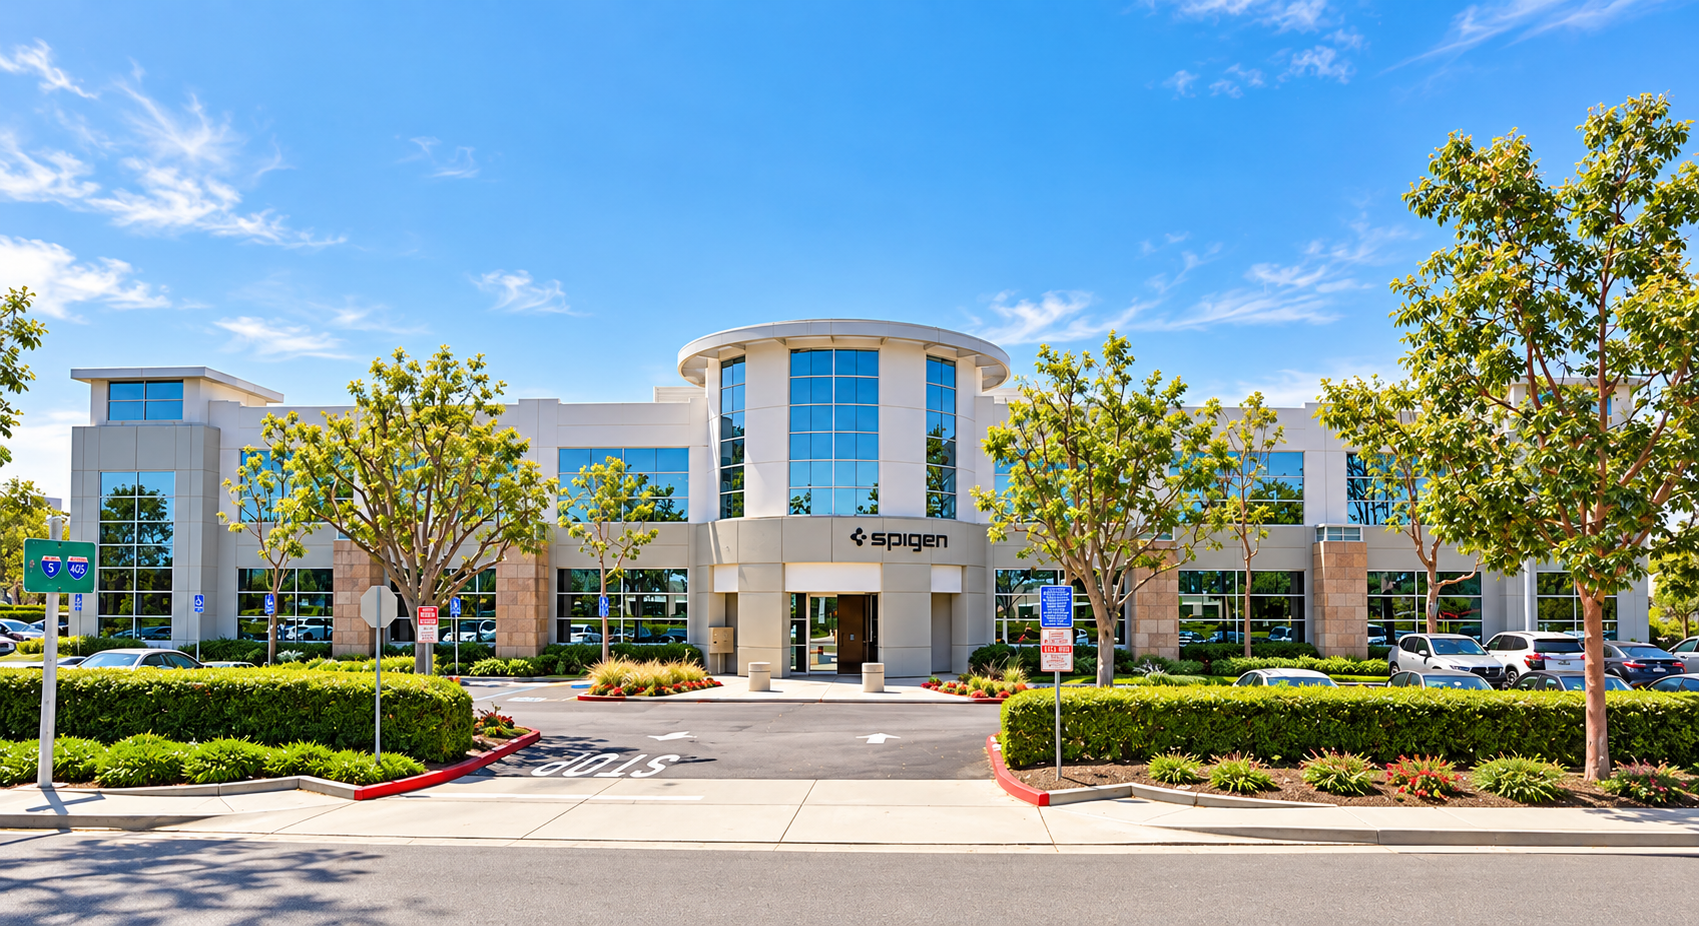
- 캘리포니아주 얼바인에 위치한 휴대폰 악세서리 전문기업
- 한국에 본사가 있으며, 미국 현지 법인에서도150명 이상의 직원이 근무
- 북미와 유럽 아마존에서 스마트폰 케이스 부문 상위를 기록
- 전체 매출 중 해외 매출의 비중이 93%를 차지할 정도로 글로벌 사업의 비중이 높은 기업
- 지난 2014년 코스닥에 상장
● Website
● Location
- 미국 캘리포니아주, Irvine
: 근무지역 직원수 87명
● Training Position : 물류팀
- 창고 운영 관리: 직원들에게 업무를 배정하고 일정을 조율하여 창고 운영에 필요한 업무가 원활하게 수행되도록 지원
- 재고 보관 관리: 창고 및 사업장 내 재고를 적절하게 보관하고 관리
- 창고 공간 활용: 창고 공간을 효율적으로 활용하기 위한 계획 수립
- 물류 시스템 관리: 컴퓨터 소프트웨어 등 변화하는 기술을 파악하고 업무에 활용
- 물류 운영 전반 관리: 상품 재고, 재고 수량, 주문 및 배송과 관련된 전반적인 운영과 업무 절차 관리
- 부서 간 협업: 고객 요구사항을 충족하기 위해 사내 유관 부서 및 본사와 협력
- 외부 업체 커뮤니케이션: 외부 공급업체와 소통하고 비즈니스 파트너와의 협력 관계 구축 및 유지
- 배송 및 발주 관리: 배송 일정을 관리하고 구매발주서(PO, Purchase Order) 관련 기록 유지
- 데이터 분석 및 수요 예측: 물류 및 재고 관련 데이터를 분석하고 향후 수요 예측 업무 수행
- 재무 및 행정 업무: 데이터 입력, 문서 및 기록 관리, 대금 청구, 인보이스 관리 등 재무·행정 업무 수행
- 통관 업무 지원: 수출입 통관 규정 준수 및 통관 절차 관련 업무 지원
- 기타 업무: 그 밖에 회사에서 지정하는 관련 업무 수행
● Stipend
- 시간당 22달러
● Additional Information
- 점심 무료 제공
- 명절 보너스 지급
- 휴일 수당 지급
- 매주 금요일 Paid Half Day
- 유급 휴가 10일 제공
- 분기별 다양한 이벤트
- Team bonding $50/month
● Training Hours
- 월~목요일, 오전 9시~오후 6시
- 금요일, 오전 9시~오후 4시
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 Spigen, Inc.에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#무역/유통#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
호주 기업 인수 실사, 사업체 인수 전에 받아야 할 재무·계약 자료 정리
핵심 주제 요약
호주에 법인을 새로 세우는 대신, 이미 영업 중인 현지 소규모 사업체를 사들여 진출하는 방법도 있습니다. 고객과 장비, 매장을 한 번에 얻을 수 있지만 매도인이 보여 주는 숫자와 계약이 실제와 다르면 인수 직후부터 손해가 납니다. 이 글은 호주 정부 사업 포털(business.gov.au), 호주 국세청(ATO), 동산담보 등록부(PPSR) 안내를 바탕으로 소규모 사업체 인수 전에 받아야 할 재무·계약 자료를 매출·장비 / 소유권·리스 / 가격 검증 순서로 정리합니다. 대형 M&A의 전체 실사 절차를 다루는 글은 아닙니다.
도입문
"현지 카페 체인 한 곳을 통째로 사면 바로 영업을 시작할 수 있다던데요." 호주 진출을 서두르는 대표님들이 기존 사업체 인수를 검토하는 이유입니다. business.gov.au도 이미 자리 잡은 사업체는 운영 노하우가 있고 은행 자금 조달이 쉬운 장점이 있다고 설명합니다. 동시에 남아 있는 계약이나 이전 주인의 평판까지 함께 넘어올 수 있다고 경고합니다. 결국 인수 가격의 적정성은 계약서에 서명하기 전에 받은 자료의 질로 결정됩니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 실사 항목은 business.gov.au의 "Buy an existing business"·"Leasing or buying vehicles and equipment", 세금 관련 내용은 ATO의 "Sale of a going concern"·"Selling a going concern(GST)", 담보 확인은 PPSR 공식 사이트와 대조했습니다(모두 2026-10-08 조회). 외국인투자 심사(FIRB) 기준금액, 인지세(주별 stamp duty) 세율처럼 이번에 원문을 확인하지 않은 수치는 쓰지 않았습니다.
핵심 요약
• business.gov.au는 계약서 서명 전에 재무 기록·사업 운영·법률 문서를 모두 검토하라고 안내합니다.
• 재무 실사는 매도인 자료를 그대로 믿지 말고 최근 3~5년치의 세무신고서, BAS(사업활동명세서), 채권·채무 기록, 재무상태표, 손익, 현금흐름, 매출 기록을 직접 확인하는 것이 기본입니다.
• 장비·차량은 소유인지 리스인지, 매장은 임대차를 넘겨받을 수 있는지, 자산에 담보가 등록돼 있는지(PPSR)가 핵심입니다.
• 영업(자산) 인수는 요건을 갖추면 GST 없는 계속사업 양도(going concern)가 될 수 있고, 주식 인수는 GST상 금융용역으로 다르게 취급됩니다.
Q&A 본문
Q1. 호주 기업 인수 실사, 매출 자료는 어떤 것을 받아야 하나요?
business.gov.au의 재무 실사 목록은 다음과 같습니다. 최근 3~5년치를 받는 것이 기준입니다.
• 세무신고서(tax returns)
• BAS(business activity statements)
• 매출채권·매입채무 기록
• 재무상태표, 손익 기록, 현금흐름표
• 매출 기록
한국 기업 입장에서 중요한 것은 서로 다른 자료끼리 숫자가 맞는지입니다. 매도인이 만든 손익 요약표의 매출과, ATO에 실제로 신고한 BAS·세무신고서의 매출이 다르다면 그 차이를 설명받아야 합니다. 신고 자료는 매도인이 세무당국에 제출한 숫자라 상대적으로 부풀리기 어렵습니다. 여기에 은행 입금 내역, POS 매출 기록을 맞춰 보면 현금 매출 비중이 높은 업종에서도 실제 규모를 가늠할 수 있습니다.
또 business.gov.au는 기존 고객·직원·이웃 사업자에게 사업 상황을 들어 보는 것도 권합니다. 단골 고객이 이전 주인 개인과의 관계로 유지되는 사업이라면, 주인이 바뀐 뒤 매출이 떨어질 수 있다는 점을 가격에 반영해야 합니다.
Q2. 매출·장비 실사, 설비와 재고는 무엇을 확인하나요?
business.gov.au가 제시한 실사 항목 중 장비·재고 관련 질문은 다음과 같습니다.
• 설비·장비·비품 상태: 어떤 장비와 기계를 소유하고 있는지, 정상 작동하고 필요한 인허가를 갖췄는지
• 자산: 어떤 자산이 있는지, 지식재산권(IP)이 있는지
• 재고: 보유 재고가 인수 대상에 포함되는지, 어떻게 관리·보관·유통되는지, 현재 상태는 어떤지
• 인허가: 사업 운영에 필요한 인허가를 모두 갖췄고 유효한지
실무에서는 장비 목록(asset register)을 받아 실물 확인을 하고, 감가상각 대상 자산 목록과 대조하는 것이 좋습니다. 재고는 인수 기준일에 실사해 가격을 확정하는 조항을 계약에 넣는 경우가 많습니다.
Q3. 소유권·리스, 장비와 매장은 어떻게 확인하나요?
① 장비·차량이 리스인지 소유인지
business.gov.au는 리스를 "리스회사가 소유한 차량·장비를 빌려 쓰는 것"으로, 구매를 "직접 대금을 내고 완전히 소유하는 것"으로 구분합니다. 리스 자산은 사업체의 자산으로 차입 등에 쓸 수 없고, 사용을 멈춰도 리스 기간 전체의 지급 의무가 남을 수 있습니다. 매도인의 장비 목록에 리스 자산이 "소유 자산"처럼 섞여 있지 않은지 리스 계약서로 확인해야 합니다.
② 담보 등록(PPSR)
business.gov.au는 자산에 대한 채무가 동산담보 등록부(PPSR)에 등록돼 있는지 확인하라고 안내합니다. PPSR은 개인 동산에 대한 담보권을 공시하는 정부 온라인 게시판이며, A$2 검색으로 차량·물품이 채무에서 자유로운지 확인할 수 있다고 안내합니다. 담보가 걸린 장비를 사면 매도인의 채권자가 권리를 주장할 수 있으므로, 인수 대금 지급 전에 담보 해제를 조건으로 거는 것이 일반적입니다.
③ 매장 임대차와 거래 계약
business.gov.au의 질문은 단순합니다. 임대인이 임대차를 매수인 명의로 넘기는 데 동의하는가, 아니면 새로 협상해야 하는가. 공급업체와 매도인 사이에 미결 계약이 있는지도 확인 대상입니다. 매장 위치가 매출의 핵심인 업종이라면 임대인 동의를 받지 못하는 순간 인수의 의미가 사라집니다.
Q4. 가격 검증, 영업 인수와 주식 인수는 세금이 어떻게 다른가요?
가격을 정하기 전에 무엇을 사는지부터 정해야 합니다. 같은 사업이라도 자산·영업을 사는지, 사업체를 가진 회사의 주식을 사는지에 따라 세금이 달라집니다.
영업(자산) 인수: 계속사업 양도
ATO는 계속사업(going concern)을 "영업 중인 사업"으로 설명하며, 다음 요건을 모두 갖추면 사업 양도가 GST-free라고 안내합니다.
• 대가를 받고 하는 양도일 것
• 매수인이 GST 등록자이거나 등록 의무가 있을 것
• 매수인과 매도인이 계속사업 양도라는 점을 서면으로 합의할 것
또 양도에는 사업을 계속 운영하는 데 필요한 모든 것이 포함되어야 하고, 매도인이 양도일까지 사업을 계속해야 합니다. 요건이 하나라도 빠지면 GST가 붙을 수 있으므로 계약서 문구와 매수 법인의 GST 등록 일정을 함께 챙겨야 합니다.
주식 인수
ATO는 회사 형태의 사업체를 주식 매각으로 넘기면 GST상 금융용역(financial supply)이 된다고 안내합니다. 주식을 사면 회사의 과거 세무 이력과 채무가 그대로 따라오므로, 위의 세무신고서·BAS 확인이 더 중요해집니다.
언아웃(earnout)
ATO는 사업을 팔면서 향후 실적에 따라 추가 대금을 받기로 하는 약정을 언아웃으로 설명합니다. 매도인이 주장하는 성장 전망을 그대로 가격에 넣기 어렵다면, 고정 대금과 실적 연동 대금으로 나누는 것이 가격 검증의 한 방법입니다. business.gov.au도 인수 전 자산·부채에 대한 전문 가치평가를 권합니다.
비교표 또는 정리표
실사 영역 / 받을 자료 / 확인 포인트
매출 / 최근 3~5년 세무신고서·BAS·손익·현금흐름·매출 기록 / 매도인 요약표와 신고 숫자 일치 여부
장비·재고 / 장비 목록, 재고 목록, 인허가 / 실물·작동 상태, 재고 포함 여부, 인허가 유효성
소유권 / 리스 계약서, PPSR 검색 결과 / 리스 자산 혼입, 담보 등록 여부
계약 / 매장 임대차, 공급 계약, 보증·환불 의무 / 임대인 양도 동의, 미결 계약·부채
세금 구조 / 양도 방식(영업/주식), GST 등록 상태 / 계속사업 양도 3요건 서면 합의
가격 / 가치평가, 언아웃 조건 / 고정 대금과 실적 연동 대금 배분
가정 사례
(가정) 한국 베이커리 기업 B사가 시드니의 매장 2곳짜리 현지 베이커리를 인수하려 합니다. 매도인이 준 요약 손익표에는 연매출이 크게 표시되어 있습니다.
• B사는 최근 3년치 세무신고서와 BAS를 요청해 요약표와 대조했고, BAS상 매출이 요약표보다 작다는 점을 발견했습니다. 매도인은 "신고하지 않은 현금 매출이 있다"고 설명했지만, B사는 신고 숫자를 기준으로 가격을 다시 제안했습니다.
• 장비 목록 중 오븐 2대가 리스 자산이었고, 배달 차량 1대에는 PPSR 담보가 등록돼 있었습니다. B사는 리스 승계 조건과 담보 해제를 대금 지급 조건으로 넣었습니다.
• 매장 1곳은 임대인이 양도에 동의했지만, 다른 1곳은 새 임대 조건을 요구했습니다. B사는 해당 매장분 가격을 임대 협상 결과에 연동했습니다.
• 영업 인수 방식으로 진행하면서 B사의 호주 법인 GST 등록을 먼저 마치고, 계약서에 계속사업 양도 합의 문구를 넣었습니다.
실무 체크포인트
• 인수 방식(영업 인수/주식 인수)을 먼저 정하고 세금 효과를 비교
• 최근 3~5년치 세무신고서·BAS·재무제표를 매도인 요약표와 대조
• 장비 목록을 실물·리스 계약서와 대조하고 PPSR 검색 결과 보관
• 매장 임대차 양도에 대한 임대인 서면 동의 확보
• 공급 계약, 고객 보증·환불 의무, 미지급 채무 목록 요청
• 계속사업 양도라면 매수 법인 GST 등록과 서면 합의 문구 확인
• 가치평가 결과를 근거로 고정 대금과 언아웃 비중 결정
대표님/CFO가 특히 주의할 부분
• 매도인이 "장부에 안 잡힌 현금 매출"을 근거로 가격을 올리려 하면, 그 매출은 인수 후에도 확인할 방법이 없습니다. 신고된 숫자가 가격의 출발점입니다.
• 주식 인수는 과거 세무 위험까지 함께 사는 거래입니다. 진술·보장과 손해배상 조항이 필요합니다.
• 외국 기업의 호주 사업체 인수에는 업종과 규모에 따라 외국인투자 심사(FIRB)가 문제될 수 있습니다. 해당 여부는 거래 전에 현지 자문으로 확인하세요.
• 인수 법인을 회사로 둘지 트러스트로 둘지도 인수 전에 정해야 합니다(같이 보면 좋은 글 참고).
결론 및 전문가 Tip
소규모 사업체 인수의 실사는 "매출이 진짜인가, 장비와 매장이 정말 넘어오는가, 그 가격을 낼 근거가 있는가"를 확인하는 과정입니다. 매도인 자료보다 세무당국에 신고된 자료와 공적 등록부(PPSR)를 기준으로 삼으면 판단이 훨씬 단단해집니다. 자료 요청 목록을 협상 초기에 매도인에게 전달하고, 자료가 늦거나 빠지는 항목 자체를 위험 신호로 읽으시길 권합니다.
창의회계법인 서비스 안내
창의회계법인은 호주 현지 사업체 인수를 검토하는 한국 기업을 위해 매도인 재무자료와 세무 신고 자료의 대사, 인수 방식별 세금 효과 비교, 한국 본사 관점의 인수 회계처리 검토를 지원합니다. 현지 법률·세무 자문사와 협업할 때 한국 본사가 받아야 할 자료 목록도 함께 정리해 드립니다.
참고 출처 요약
• business.gov.au, Buy an existing business — https://business.gov.au/planning/new-businesses/buy-an-existing-business (2026-10-08 조회)
• business.gov.au, Leasing or buying vehicles and equipment — https://business.gov.au/finance/leasing-or-buying-vehicles-and-equipment (2026-10-08 조회)
• ATO, Sale of a going concern — https://www.ato.gov.au/businesses-and-organisations/starting-registering-or-closing-a-business/changing-selling-or-closing-your-business/sale-of-a-going-concern (2026-10-08 조회)
• ATO, Selling a going concern(GST) — https://www.ato.gov.au/businesses-and-organisations/gst-excise-and-indirect-taxes/gst/in-detail/your-industry/property/gst-and-commercial-property/selling-a-going-concern (2026-10-08 조회)
• AFSA, Personal Property Securities Register — https://www.ppsr.gov.au/ (2026-10-08 조회)
같이 보면 좋은 글
• [해외법인 설립] 호주 법인 트러스트 차이, 이익 분배와 외국 주주 유지비 비교
• 호주 법인세율 25%와 30%, 매출액만으로 판단해도 될까? base rate entity 요건
• [해외진출 세무] 호주 법인 PAYG 예납, 세금을 냈는데 또 고지서가 오는 이유
• [조세조약] 호주 조세조약 전체 구조, 한국 호주 조세조약과 MLI 읽는 법
• [플립] 플립 주식교환 영업양도 차이, 무엇을 넘기고 누가 세금을 낼까
#호주기업인수 #인수실사 #호주진출 #PPSR #계속사업양도
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
호주 법인세율 25%와 30%, 매출액만으로 판단해도 될까? base rate entity 요건
핵심 주제 요약
호주 법인세율은 30%가 원칙이고, 요건을 갖춘 base rate entity만 25%를 적용합니다. 흔히 "매출 5천만 호주달러 미만이면 25%"라고 줄여 말하지만, 실제 판정에는 매출액 외에 두 가지가 더 들어갑니다. ① 매출을 우리 법인만이 아니라 관련기업(connected entity·affiliate)까지 합산한 aggregated turnover로 본다는 점, ② 과세소득 중 수동소득(base rate entity passive income) 비율이 80% 이하여야 한다는 점입니다. 이 글은 한국 본사가 100% 소유한 호주 자회사를 기준으로 세 요건을 차례로 풀어 봅니다. 호주 PAYG 예납 구조는 어제 글(CA-01)에서 다뤘습니다.
도입문
"호주 자회사 매출이 아직 작으니 25%로 신고하면 되죠?" 호주 법인을 세운 한국 기업이 첫 결산 때 자주 하는 질문입니다. 답은 "자회사 매출만 보면 안 된다"입니다. 호주 국세청(ATO)은 다국적 그룹에 속한 회사라면 외국에 있는 모회사·관계회사의 매출도 합산하라고 안내하고, ATO 예시에서도 미국 모회사 매출을 더해 30%가 적용됐습니다.
한국 본사의 매출 규모가 크다면 호주 자회사가 아무리 작아도 25%를 쓰지 못할 수 있습니다. 반대로 본사 규모가 작더라도 자회사 소득 대부분이 이자·임대료 같은 수동소득이면 30%가 됩니다. 세율 5%포인트 차이는 예산과 배당 계획에 그대로 반영되니, 판정 순서를 정확히 알아 두는 것이 좋습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 세율과 요건은 ATO의 「Changes to company tax rates」, 「Tax rates 2025–26」, Law Companion Ruling LCR 2019/5, 관련기업 합산(grouping for aggregated turnover) 안내와 aggregated turnover 계산 안내, 저세율 남용 관련 안내 원문과 대조했습니다(2026-10-08 확인, 원문은 2026-10-06 수집본 재사용). 호주달러 금액을 원화로 환산하지 않았고, 환율 기준은 원문에서 확인하지 못해 쓰지 않았습니다.
핵심 요약
• 기본세율 30%, base rate entity는 2021–22 소득연도부터 25%입니다. ATO 2025–26 세율표도 base rate entity 25, 그 외 30입니다.
• base rate entity 요건은 ① 해당 연도 aggregated turnover가 $50m(호주달러) 미만, ② 과세소득 중 수동소득이 80% 이하, 두 가지입니다.
• aggregated turnover에는 외국 거주 관련기업의 매출도 포함됩니다. 한국 본사 매출이 합산될 수 있다는 뜻입니다.
• 판정은 그 연도의 실제 매출로 합니다. 전년도 매출이나 추정 매출로 판단하지 않습니다.
• 반면 80% 수동소득 테스트는 자기 법인 소득만 봅니다. 관련기업 소득은 넣지 않습니다.
Q&A 본문
Q1. 호주 법인세율 base rate entity란 무엇이고, 세율은 얼마인가요?
ATO는 저세율 적용 대상이 아닌 모든 회사에 30% 전체 세율이 적용된다고 안내합니다. 저세율 대상은 2017–18 소득연도부터 base rate entity인지로 정하고, 2021–22 소득연도 이후 base rate entity는 25% 세율을 적용해야 합니다.
구분 / aggregated turnover 기준 / 세율
base rate entity / $50m 미만 + 수동소득 80% 이하 / 25%
그 외 회사 / - / 30%
과거에는 "사업을 영위할 것(carrying on a business)"이 요건이었지만, 2017–18 소득연도부터는 수동소득 80% 기준이 이를 대체했습니다. 또 "small business entity"가 아니라 base rate entity여야 저세율을 쓸 수 있습니다. 두 용어를 혼동하지 않는 것이 첫걸음입니다.
Q2. 매출액은 우리 법인 것만 보면 되나요? 관련기업 매출 합산
아닙니다. aggregated turnover는 자기 연간 매출 + affiliate·connected entity의 연간 매출입니다. ATO는 다국적 그룹이라면 이들 관련기업이 외국 거주자여도 합산한다고 명시합니다. 관련기업 사이의 거래는 제외합니다.
• connected entity: 한쪽이 다른 쪽을 지배하거나, 같은 제3자가 둘 다 지배하는 관계입니다. 지배는 대체로 소득·자본 분배를 받을 권리나 의결권의 40% 이상을 보유하는 경우입니다. 지분이 40% 이상 50% 미만이면 ATO가 지배가 아니라고 결정할 수 있습니다.
• affiliate: 사업 운영에서 우리 회사의 지시나 의사에 따라, 또는 우리와 협력해 행동하는(또는 그렇게 행동할 것으로 합리적으로 예상되는) 개인·회사입니다.
• 간접 지배: A가 B를 지배하고 B가 C를 지배하면 A도 C를 지배하는 것으로 봅니다.
ATO 예시(Hats 4 Cats Pty Ltd)는 연매출 $20m인 호주 회사를 미국 모회사가 100% 지배하고, 미국 모회사 매출이 전부 호주 밖에서 생긴 $150m인 경우입니다. 합산 매출은 $170m이 되어 $50m을 넘으므로 base rate entity가 아니고 30%가 적용됩니다. 한국 본사가 100% 소유한 호주 자회사도 같은 구조로 판정됩니다.
Q3. 수동소득 80% 기준은 어떻게 계산하나요?
두 번째 요건은 과세소득(assessable income) 중 base rate entity passive income(BREPI)이 80% 이하인지입니다. ATO가 열거한 BREPI는 다음과 같습니다.
• 법인 배당(분배)과 그에 딸린 franking credit
• 로열티와 임대료
• 이자 소득(일부 예외)
• qualifying securities 처분이익
• 순자본이득(net capital gain)
• 파트너십·신탁에서 받은 금액 중 위 수동소득으로 추적되는 부분
LCR 2019/5는 법인 배당 중 non-portfolio dividend는 BREPI에서 제외한다고 정리합니다. 또 aggregated turnover와 달리 80% 테스트에는 관련기업의 BREPI나 과세소득을 넣지 않고, 자기 법인 소득만 봅니다.
ATO 예시 두 개가 차이를 잘 보여 줍니다.
• Happy Feet Pty Ltd: 영업소득 $100,000, 이자 $4,000. 수동소득 비율 3.8%로 25% 적용.
• SoftDev Pty Ltd: 소프트웨어 개발 회사지만 사옥 매각으로 순자본이득 $850,000이 생겨 과세소득 $1m 중 85%가 수동소득이 됐습니다. 그해에는 30%가 적용됩니다.
본업이 활발해도 자산 매각 같은 일회성 이익으로 그해 세율이 바뀔 수 있다는 점이 핵심입니다.
Q4. 전년도 매출로 미리 판정하면 안 되나요?
세율 판정에서는 안 됩니다. ATO는 해당 연도가 아닌 이전 연도의 aggregated turnover는 그 연도 base rate entity 판정과 무관하고, 전년도나 추정 매출이 아니라 그 연도의 실제 매출로 계산하라고 안내합니다.
다만 배당에 붙이는 franking credit 한도를 정하는 "imputation 목적 법인세율"은 다릅니다. 이때는 매출·과세소득·수동소득이 전년도와 같다고 가정하고 판단합니다. 전년도에 존재하지 않았던 신설 법인은 base rate entity로 봅니다. 같은 회사라도 법인세율과 franking 세율이 서로 다른 해가 생길 수 있습니다.
Q5. ATO는 어떤 경우를 문제 삼나요?
ATO는 저세율 관련해 다음 상황을 주의 깊게 본다고 밝혔습니다.
• 관련기업 전체의 매출을 aggregated turnover에 넣지 않은 경우
• 그룹 구조를 바꿔 aggregated turnover를 줄이는 인위적 거래
• 수동소득과 비수동소득을 법인 사이에 옮기는 거래
호주에 법인을 여러 개 두거나 지주회사를 끼우는 설계를 할 때, 세율만 보고 구조를 바꾸면 오히려 검토 대상이 될 수 있습니다.
비교표 또는 정리표
판정 항목 / 보는 범위 / 기준 / 자주 하는 오해
aggregated turnover / 자기+connected·affiliate(외국 포함) / $50m 미만 / 자회사 매출만 보면 된다
수동소득 비율 / 자기 법인 소득만 / 80% 이하 / 본업이 있으면 무조건 통과
판정 연도 / 해당 연도 실제 금액 / 매년 새로 판정 / 전년도 기준으로 정한다
franking 세율 / 전년도 기준 가정 / 신설 법인은 base rate entity / 법인세율과 늘 같다
가정 사례
(가정) 한국 제조기업 K사가 호주 판매법인 A Pty Ltd 지분 100%를 보유합니다.
• 경우 1: A사 연매출은 작지만 K사 매출(호주달러 환산)이 $50m을 넘습니다. K사는 A사를 지배하는 connected entity이므로 합산 매출이 기준을 넘고, A사는 30%를 적용합니다.
• 경우 2: K사와 A사 합산 매출이 $50m 미만입니다. A사 소득이 판매이익 중심이면 수동소득 비율이 낮아 25% 적용을 검토할 수 있습니다.
• 경우 3: 경우 2와 같지만 그해 A사가 창고 건물을 팔아 큰 순자본이득이 생겼습니다. 수동소득 비율이 80%를 넘으면 그해만 30%가 됩니다.
같은 회사라도 본사 규모와 그해 소득 구성에 따라 세율이 달라집니다.
실무 체크포인트
• 호주 법인의 connected entity·affiliate 목록 작성(한국 본사·형제회사 포함, 40% 지배 기준)
• 해당 연도 실제 매출로 aggregated turnover 계산(관련기업 간 거래 제외)
• 과세소득을 영업소득과 BREPI로 나눠 80% 비율 확인
• 자산 매각·대여금 이자·로열티 수령 등 일회성 수동소득 발생 시 재판정
• 배당 계획이 있으면 전년도 기준 franking 세율 별도 확인
• 그룹 구조 변경 시 ATO 남용 판단 기준 검토
대표님/CFO가 특히 주의할 부분
• "호주 법인세율 25%"는 자회사 단독 매출 기준이 아닙니다. 한국 본사 매출이 크면 처음부터 30%로 예산을 잡는 것이 안전합니다.
• 소득연도 중 매출 예측만으로 세율을 확정하지 마세요. ATO는 실제 매출을 기준으로 봅니다.
• 본사 대여금 이자나 기술 로열티를 호주 법인 수익으로 잡는 구조라면 수동소득 비율을 매년 점검하세요.
결론 및 전문가 Tip
호주 법인세율은 "매출이 작으면 25%"로 끝나지 않습니다. 그룹 합산 매출, 자기 법인의 수동소득 비율, 그해 실제 숫자라는 세 단계를 거쳐야 합니다. 한국 본사의 자회사라면 첫 번째 단계에서 결론이 나는 경우가 많으니, 설립 직후 그룹 관계도를 그려 두고 매년 결산 전에 다시 확인하시기 바랍니다.
창의회계법인 서비스 안내
창의회계법인은 호주 자회사를 둔 한국 기업을 위해 본사·관계회사를 포함한 aggregated turnover 산정과 수동소득 비율 점검을 결산 일정에 맞춰 지원합니다. 호주에 추가 법인이나 지주회사를 두려는 경우에는 세율 변동과 ATO 검토 위험을 함께 비교해 드립니다.
참고 출처 요약
• ATO, Changes to company tax rates(30%·25%, base rate entity 요건, BREPI, Hats 4 Cats·SoftDev 예시, franking 세율) — https://www.ato.gov.au/tax-rates-and-codes/company-tax-rate-changes (2026-10-08 확인)
• ATO, Tax rates 2025–26(Companies) — https://www.ato.gov.au/tax-rates-and-codes/company-tax-rates/tax-rates-2025-26 (2026-10-08 확인)
• ATO, LCR 2019/5 Base rate entities and base rate entity passive income — https://www.ato.gov.au/law/view/document?docid=COG/LCR20195/NAT/ATO/00001 (2026-10-08 확인)
• ATO, Grouping for aggregated turnover purposes(connected entity 40%, affiliate) — https://www.ato.gov.au/businesses-and-organisations/income-deductions-and-concessions/incentives-and-concessions/research-and-development-tax-incentive/r-d-tax-incentive-rates-and-entitlements/grouping-for-aggregated-turnover-purposes (2026-10-08 확인)
• ATO, CGT small business entity eligibility(aggregated turnover 계산) — https://www.ato.gov.au/businesses-and-organisations/income-deductions-and-concessions/incentives-and-concessions/small-business-cgt-concessions/small-business-cgt-concessions-eligibility-conditions/cgt-small-business-entity-eligibility (2026-10-08 확인)
• ATO, Lower company tax rate(what attracts our attention) — https://www.ato.gov.au/businesses-and-organisations/corporate-tax-measures-and-assurance/privately-owned-and-wealthy-groups/what-attracts-our-attention/business-structure/lower-company-tax-rate (2026-10-08 확인)
같이 보면 좋은 글
• [해외진출 세무] 호주 법인 PAYG 예납, 세금을 냈는데 또 고지서가 오는 이유
• [조세조약] 호주 조세조약 전체 구조, 한국 호주 조세조약과 MLI 읽는 법
• [해외법인 설립] 호주 법인 트러스트 차이, 이익 분배와 외국 주주 유지비 비교
• [조세조약] 호주 조세조약 거주자증명서, 중앙관리지배 기준과 이중거주 판정
• [해외진출 세무] 해외진출 세금 가이드, BKR 아태 8개국 자료는 어디부터 확인할까
#호주법인세율 #호주법인세 #baserateentity #호주자회사 #aggregatedturnover
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
중국 고정사업장 판단, 한중 조세조약으로 본 현지 사무실·대표처·파견 용역
핵심 주제 요약
중국에 법인을 세우지 않고 사무실 하나, 직원 몇 명, 파견 엔지니어로 사업을 시작하는 한국 기업이 많습니다. 이때 가장 큰 세무 변수는 중국 고정사업장(PE)입니다. 고정사업장이 생기면 그 사업장에 귀속되는 이윤에 중국 기업소득세가 붙고, 없으면 사업이윤은 원칙적으로 한국에서만 과세됩니다. 이 글은 한중 조세조약 제5조를 장소 사용 → 사업 기능 → 지속성과 예외 순서로 따라가며, 중국 대표처(상주대표기구)가 국내법상 어떻게 과세되는지, 그리고 고정사업장이 없어도 증치세는 따로 남는 이유를 정리합니다.
도입문
"상하이에 연락사무소만 두면 법인세는 없죠?", "설치 엔지니어를 몇 달 보내는 건 괜찮나요?" 중국 진출 초기에 대표님들이 가장 많이 묻는 질문입니다. 답은 사무실이 있느냐보다 그 장소에서 무엇을, 얼마나 오래, 누구의 권한으로 하느냐에 달려 있습니다. 같은 사무실이라도 시장조사만 하면 고정사업장이 아닐 수 있고, 계약을 사실상 그 자리에서 확정하면 고정사업장이 될 수 있습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 조약 조문은 국가법령정보센터의 한중 조세협정(조약 제1243호) 원문으로, 중국 국내 규정은 국가세무총국 정책법규库의 「기업소득세법」·실시조례, 「외국기업 상주대표기구 세수관리 잠행판법」(국세발〔2010〕18호), 「증치세법」 원문으로 확인했습니다(모두 2026-10-08 조회). 중국 세무당국의 개별 해석 문건이나 기간 계산 세칙처럼 원문을 확보하지 못한 내용은 쓰지 않았습니다.
핵심 요약
• 조약상 고정사업장은 사업이 전부 또는 일부 영위되는 고정된 사업장소입니다. 관리장소·지점·사무소·공장·작업장 등이 예시입니다(제5조 제1항·제2항).
• 저장·전시·인도, 구매·정보수집, 예비적이고 보조적인 활동만 하는 장소는 제외됩니다(제5조 제4항). 사무실의 '기능'이 핵심입니다.
• 장소가 없어도 계약체결권을 상시 행사하는 종속대리인이 있으면 고정사업장으로 봅니다(제5조 제5항). 자회사가 있다는 사실만으로는 고정사업장이 되지 않습니다(제7항).
• 건설·설치공사는 6월 초과, 직원 파견 용역은 어느 12월 중 총 6월 초과일 때 고정사업장이 됩니다(제5조 제3항).
• 중국 국내법상 대표처는 귀속소득에 기업소득세를 신고해야 하고, 장부가 불완전하면 15% 이상의 이익률로 추계됩니다. 조약 혜택은 별도로 청구해야 합니다.
• 조약은 소득세 조약이므로, 중국에서 소비되는 용역에 대한 증치세는 고정사업장 여부와 별개입니다.
Q&A 본문
Q1. 장소 사용, 중국 현지 사무실은 언제 고정사업장이 되나요?
한중 조세조약 제5조 제1항은 고정사업장을 "기업의 사업이 전적으로 또는 부분적으로 영위되는 고정된 사업장소"로 정의합니다. 제2항은 관리장소, 지점, 사무소, 공장, 작업장, 광산 등 천연자원 채취장소를 예로 듭니다.
중국 국내법의 범위는 더 넓습니다. 「기업소득세법 실시조례」 제5조는 '기구·장소'에 관리기구·영업기구·판사기구(办事机构), 공장, 용역을 제공하는 장소, 건축·설치 등 공사 장소를 포함하고, 비거주기업을 위해 상시 계약을 체결하거나 재화를 보관·인도하는 영업대리인도 기구·장소로 봅니다.
그래서 순서가 중요합니다. 먼저 중국 국내법상 과세 대상인지 보고, 그다음 한국 거주자로서 조약 제5조가 더 좁게 정의한 고정사업장에 해당하지 않는다는 점을 들어 조약 혜택을 주장하는 구조입니다. 조약 제7조 제1항에 따라 고정사업장이 없으면 사업이윤은 한국에서만 과세되고, 있으면 그 고정사업장에 귀속되는 이윤만 중국이 과세합니다.
Q2. 사업 기능, 연락사무소·시장조사 사무실은 예외가 될까요?
제5조 제4항은 고정된 장소가 있어도 다음 활동만 하면 고정사업장으로 보지 않습니다.
예외 활동(제5조 제4항) / 실무 예시 / 주의할 점
재화의 저장·전시·인도만을 위한 시설 사용 / 샘플 전시장 / 현장 판매·주문 접수 시 예외 이탈
저장·전시·인도용 재고 보유 / 보세창고 재고 / 가공 지시가 붙으면 별도 검토
구매 또는 정보수집만을 위한 장소 / 소싱 사무소, 시장조사 / 중국 고객 영업이 섞이면 위험
예비적·보조적 성격의 활동만을 위한 장소 / 연락·홍보 / 본업(판매·개발)과 같은 활동이면 보조적이 아님
위 활동의 복합 / 전시+정보수집 / 전체가 예비적·보조적이어야 함
사람의 권한도 따로 봅니다. 독립 대리인이 아닌 사람이 한국 기업 명의의 계약체결권을 상시 행사하면 장소가 없어도 고정사업장이 있는 것으로 봅니다(제5조 제5항). 중개인·위탁매매인 같은 독립 대리인은 예외지만, 그 활동이 전적으로 또는 거의 전적으로 한 기업을 위해 수행되면 독립 대리인으로 보지 않습니다(제6항). 한편 한국 기업이 중국 자회사를 지배한다는 사실 그 자체로 자회사가 고정사업장이 되지는 않습니다(제7항). 다만 자회사 직원이 모회사 계약을 상시 체결하면 제5항 문제는 따로 남습니다.
Q3. 중국 대표처(상주대표기구)는 국내법상 어떻게 과세되나요?
국가세무총국 「외국기업 상주대표기구 세수관리 잠행판법」(국세발〔2010〕18호, 2010년 1월 1일 시행)은 대표처를 다음과 같이 관리합니다.
• 대표처는 귀속소득에 대해 기업소득세를, 과세수입에 대해 증치세 등을 신고·납부해야 합니다(제3조).
• 등기증을 받은 날부터 30일 안에 세무등기를 해야 합니다(제4조).
• 기능과 위험에 맞춰 과세소득을 계산해 분기 종료일부터 15일 안에 신고합니다(제6조).
• 장부가 불완전하면 세무기관이 경비지출 환산 또는 수입총액 기준으로 과세소득을 추계할 수 있고(제7조), 이때 추계 이익률은 15%보다 낮을 수 없습니다(제8조).
• 조약 혜택이 필요하면 조약과 관련 관리 규정에 따라 처리하라고 정합니다(제10조).
즉 중국 실무는 "대표처면 일단 신고 대상"에서 출발합니다. 활동이 조약 제5조 제4항의 예비적·보조적 범위에 머문다면 기업소득세 면제를 주장할 수 있지만, 그 입증은 한국 기업 몫입니다. 업무일지, 직원 직무기술서, 계약서 서명 주체를 근거로 준비해야 합니다. 협정대우 신청 서류와 거주자증명은 [한중 조세조약, 법인 거주자와 증명서 준비] 글에서 다룹니다.
Q4. 지속성과 예외, 설치공사·파견 용역은 몇 개월부터 문제인가요?
제5조 제3항은 고정된 장소가 없어도 시간 요건으로 고정사업장을 만듭니다.
• 가목: 건축장소, 건설·조립·설치공사와 관련 감독활동은 그 장소·공사·활동이 6월을 초과해 존속하면 고정사업장입니다.
• 나목: 피고용인 또는 여타 종사자를 통한 용역(자문용역 포함)은 동일한 사업 또는 연관된 사업에 대해 어느 12월 이내 기간 동안 총 6월을 초과하면 고정사업장입니다.
나목은 "총" 기간을 보므로 한 번에 오래 머물지 않아도 여러 차례 출장이 합산될 수 있고, "연관된 사업"이면 계약을 나눠도 합쳐질 수 있습니다. 반대로 별개 고객의 무관한 프로젝트라면 따로 볼 여지가 있습니다. 중국 측의 구체적 일수 계산 방식은 해석 문건과 사실관계에 따라 달라질 수 있으므로, 파견이 길어질 조짐이 보이면 출입국 기록을 프로젝트별로 관리하는 것부터 시작해야 합니다.
Q5. 중국 비거주자 조약 혜택 절차와 기업소득세·증치세, 고정사업장이 없으면 끝인가요?
아닙니다. 조약 제2조의 대상 조세는 소득에 대한 조세입니다. 고정사업장이 없다는 판단은 기업소득세를 줄일 뿐입니다.
중국 「증치세법」(2026년 1월 1일 시행)은 용역·무형자산 판매가 중국 경내에서 소비되거나 판매자가 경내 단위이면 경내 과세거래로 봅니다(제4조 제4호). 경외 단위가 경내에서 과세거래를 하면 구매자가 원천징수의무자가 됩니다(제15조). 따라서 한국 본사가 중국 고객에게 직접 용역을 제공하면, 고정사업장이 없어도 고객이 증치세를 원천징수할 수 있습니다. 계약서에 세금 부담 주체(가격이 세전인지 세후인지)를 명시해야 하는 이유입니다.
참고로 2010년 대표처 판법은 「증치세 잠행조례」를 근거로 들고 있는데, 이 조례는 증치세법 시행과 함께 폐지됐습니다(증치세법 제38조). 대표처의 증치세는 현행 증치세법 기준으로 다시 확인해야 합니다.
비교표 또는 정리표
판단 단계 / 확인 질문 / 근거
장소 사용 / 처분 가능한 고정 장소가 있는가 / 조약 제5조 제1항·제2항
사업 기능 / 활동이 저장·구매·정보수집·예비적 보조적에 그치는가 / 조약 제5조 제4항
사람 / 계약체결권을 상시 행사하는 종속대리인이 있는가 / 조약 제5조 제5항·제6항
기간 / 공사 6월 초과, 용역 12월 중 총 6월 초과인가 / 조약 제5조 제3항
국내법 신고 / 대표처 세무등기 30일, 분기 15일, 추계 이익률 15% 이상 / 국세발〔2010〕18호
간접세 / 중국에서 소비되는 용역인가, 구매자 원천징수 / 증치세법 제4조·제15조
가정 사례
(가정) 한국 장비 제조사 C사는 상하이에 대표처를 두고 직원 2명이 시장조사와 고객 응대를 합니다. 중국 고객사 D와 장비 공급·설치 계약을 맺고 엔지니어 3명을 파견했습니다.
• 대표처가 시장조사만 하면 제5조 제4항 예외를 주장할 수 있습니다. 그러나 직원이 가격을 확정하고 계약서에 사실상 서명한다면 예비적·보조적 범위를 벗어나고, 제5항의 종속대리인 문제도 생깁니다.
• 설치공사가 6월을 넘기면 공사 현장 자체가 고정사업장이 됩니다. 설치 후 별도 기술지원 계약이 연관 사업으로 묶이면 기간이 합산될 수 있습니다.
• 고정사업장이 없더라도 D사에 제공하는 용역에는 증치세 원천징수가 따를 수 있으므로, 계약 가격에 세금 부담 조항을 넣어야 합니다.
실무 체크포인트
• 중국 사무실의 업무를 '판매·개발 본업'과 '조사·연락 보조 업무'로 나눠 문서화
• 중국 직원의 계약 협상·서명 권한 범위를 위임장과 내부규정으로 제한
• 대표처라면 세무등기 30일, 분기 신고 15일 일정 관리
• 장부를 갖춰 추계(이익률 15% 이상) 대신 실제 신고가 가능한지 검토
• 공사·파견 프로젝트별로 체류일과 연관성 기록
• 조약 혜택 주장 시 거주자증명·정보보고표 준비(EC-02 참고)
• 중국 고객 대상 용역 계약에 증치세 부담 주체 명시
대표님/CFO가 특히 주의할 부분
• "법인이 아니니 세금이 없다"는 가정이 가장 위험합니다. 중국 국내법은 대표처를 신고 대상으로 봅니다.
• 고정사업장 판단은 조직도보다 실제 행동으로 합니다. 이메일·계약 협상 기록이 증거가 됩니다.
• 파견 기간은 출장이 끝난 뒤에는 바꿀 수 없습니다. 프로젝트 초기에 일정 상한을 정하세요.
• 고정사업장 문제와 증치세 문제는 별개이므로, 하나를 해결했다고 다른 하나가 사라지지 않습니다.
결론 및 전문가 Tip
중국 고정사업장은 "장소가 있나 → 무엇을 하나 → 얼마나 오래 하나 → 누가 계약하나"를 차례로 묻는 판단입니다. 사무실을 내기 전에 업무 범위를 정하고, 파견 전에 기간 상한을 정하고, 계약 전에 서명 권한과 세금 부담 조항을 정하면 대부분의 위험을 사전에 줄일 수 있습니다. 고정사업장이 불가피하다면 현지 법인 설립과 비교해 어느 쪽이 관리 부담이 적은지도 함께 따져 보세요.
창의회계법인 서비스 안내
창의회계법인은 중국 대표처·연락사무소 개설이나 엔지니어 파견을 앞둔 기업의 업무 범위와 계약 구조를 한중 조세조약 제5조 기준으로 점검하고, 고정사업장 위험이 큰 경우 현지 법인 설립 대안과의 세부담 비교표를 만들어 드립니다.
참고 출처 요약
• 국가법령정보센터, 한중 조세협정(조약 제1243호) 제2조·제5조·제7조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1304 (2026-10-08 조회)
• 중국 국가세무총국, 「외국기업 상주대표기구 세수관리 잠행판법」(국세발〔2010〕18호) 제3조·제4조·제6조~제8조·제10조 — https://fgk.chinatax.gov.cn/zcfgk/c100012/c5194143/content.html (2026-10-08 조회)
• 중국 「기업소득세법 실시조례」 제5조 — https://www.gov.cn/zwgk/2007-12/11/content_830645.htm (2026-10-08 조회)
• 중국 「증치세법」 제3조·제4조·제15조·제38조 — https://jiangsu.chinatax.gov.cn/art/2024/12/25/art_23636_282.html (2026-10-08 조회)
같이 보면 좋은 글
• [조세조약] 중국 조세조약 전체 구조, 한국 중국 조세조약을 처음 읽는 법
• 중국 조세조약 거주자증명서, 한국 법인 거주자 판정과 협정대우 자료 준비
• 미국 판매대리인이 가격을 확정하면 고정사업장 문제가 생길까
• [해외진출 세무] 중국 기업소득세 25%와 소형미리기업·고신기술기업 우대, 중국 기업소득세법 해설
• [조세조약] 조세조약이란? 뜻·제한세율·확인방법, 진출 전 챙길 문서
#중국고정사업장 #한중조세조약 #중국대표처 #용역PE #증치세
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
미국 법인 과세소득 범위, 한국 내국법인 기준과 무엇이 다를까
핵심 주제 요약
미국에 자회사를 세우기 전에 먼저 정리할 질문은 "이 회사는 어느 나라 법인으로 취급되고, 어디서 번 돈까지 세금을 내는가"입니다. 미국은 어디서 설립했는지로 미국 법인(domestic corporation)을 가르고, 한국은 본점·주사무소 또는 사업의 실질적 관리장소로 내국법인을 가릅니다. 기준이 다르기 때문에, 델라웨어에 세운 법인을 한국에서 사실상 운영하면 두 나라가 모두 "우리 법인"이라고 볼 여지가 생깁니다. 이 글은 두 나라의 법인 거주자 판정 기준과 과세소득 범위를 같은 조건으로 대조하고, 한미 조세조약이 이 충돌을 어떻게 정리하는지 살펴봅니다. 세율과 실효세율은 다른 글에서 다룹니다.
도입문
"델라웨어에 법인을 만들었으니 미국 회사죠? 그런데 대표도 개발팀도 전부 서울에 있어요." 미국 진출 초기 기업에서 흔한 모습입니다. 서류상 주소와 실제로 회사를 움직이는 곳이 다를 때, 세금은 어느 쪽 기준을 따를까요?
미국과 한국은 "자국 법인이면 전 세계 소득, 외국 법인이면 자국과 연결된 소득만" 과세한다는 큰 틀은 같습니다. 차이는 누가 자국 법인인지 정하는 기준에 있습니다. 이 기준을 모르고 조직을 짜면, 미국 자회사의 이익이 한국에서도 과세 대상이 되는지 다투게 될 수 있습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한국 조문은 국가법령정보센터의 「법인세법」 현행 본문(2026.1.1 시행분) 제2조·제3조·제4조·제57조와, 미국 조문은 26 U.S.C. §7701·§61·§11·§881·§882(Cornell LII 게시본)와, 조약은 미국 국세청(IRS)이 공개한 한미 조세조약 원문과 기술설명서(Technical Explanation)와 대조했습니다(모두 2026-10-08 조회). 실질적 관리장소의 구체적 판단 사례와 세율 수치는 이 글에서 다루지 않았습니다.
핵심 요약
• 미국: 법인이 미국 또는 어느 주(State)의 법에 따라 설립(created or organized)되었으면 미국 법인입니다. 델라웨어 법인은 경영진이 어디 있든 미국 법인입니다.
• 한국: 「법인세법」 제2조는 본점, 주사무소 또는 사업의 실질적 관리장소가 국내에 있으면 내국법인으로 봅니다. 외국에서 설립된 법인도 실질적 관리장소가 국내면 내국법인이 될 수 있습니다.
• 과세소득 범위: 두 나라 모두 자국 법인은 전 세계 소득, 외국 법인은 자국 원천소득(미국은 실질관련소득과 일정 미국원천소득) 중심으로 과세합니다.
• 조약: 한미 조세조약은 "한국 법인"을 정의하면서 미국 법인을 제외합니다. 이중 거주 법인을 어떻게 볼지는 조약 문구와 국내법을 함께 검토해야 합니다.
Q&A 본문
Q1. 미국 법인 과세소득 범위의 출발점, 미국 내국법인은 어떻게 분류하나요?
26 U.S.C. §7701(a)(4)는 법인에 "domestic"을 붙일 때 그 뜻을 "created or organized in the United States or under the law of the United States or of any State", 즉 미국에서 또는 미국이나 어느 주의 법에 따라 설립된 것으로 정합니다. §7701(a)(5)는 "foreign"을 domestic이 아닌 법인으로 정의합니다.
핵심은 설립지 하나로 결정된다는 점입니다. 이사회가 서울에서 열리든, 대표가 한국에 살든 델라웨어 법에 따라 설립된 회사는 미국 세법상 미국 법인입니다. 반대로 한국 본사가 미국에서 아무리 오래 영업해도 한국 법에 따라 설립된 이상 미국에서는 외국 법인입니다.
Q2. 미국 법인과 외국 법인은 과세소득 범위가 어떻게 다른가요?
구분 / 과세 대상 소득 / 근거
미국 법인 / 출처를 가리지 않은 전체 총소득 / §61 "all income from whatever source derived", §11
외국 법인(미국 사업 있음) / 미국 내 사업과 실질적으로 관련된 소득(ECI) / §882
외국 법인(투자소득) / 미국원천 배당·이자·사용료 등에 총액 30% 과세 / §881
§61은 총소득을 "어디서 생긴 소득이든 모든 소득(all income from whatever source derived)"으로 정의하고, §11은 모든 법인의 과세소득에 세금을 부과합니다. 그래서 미국 자회사가 한국·일본 고객에게 판 매출도 미국 법인세 계산에 들어갑니다.
반면 외국 법인은 §882에 따라 미국 내 사업과 실질적으로 관련된 과세소득(effectively connected)에 과세되고, 사업과 관련 없는 미국원천 투자소득은 §881에 따라 받은 금액의 30%로 과세됩니다(조약으로 낮아질 수 있음).
Q3. 한국 내국법인 기준은 무엇이고, 설립지·경영 장소·해외소득은 어떻게 연결되나요?
「법인세법」 제2조 제1호는 내국법인을 "본점, 주사무소 또는 사업의 실질적 관리장소가 국내에 있는 법인"으로 정의합니다. 제3호의 외국법인은 본점 또는 주사무소가 외국에 있는 단체 가운데 사업의 실질적 관리장소가 국내에 있지 아니하는 경우만 해당합니다.
과세소득 범위는 제4조가 정합니다.
• 내국법인: 각 사업연도의 소득, 청산소득, 토지등 양도소득(제4조 제1항)
• 외국법인: 각 사업연도의 국내원천소득, 토지등 양도소득(제4조 제4항)
제3조도 납세의무자를 "내국법인"과 "국내원천소득이 있는 외국법인"으로 나눕니다. 즉 한국은 설립지가 아니라 본점·주사무소·실질적 관리장소라는 세 개의 연결고리를 봅니다. 조문 자체에 실질적 관리장소의 판단 요소가 나열되어 있지는 않으므로, 실제로는 중요한 경영 의사결정이 어디서 이루어지는지 등 사실관계에 따라 판단이 달라질 수 있습니다.
Q4. 한국 규정과 동일 조건으로 대조하면, 델라웨어 자회사는 어느 나라 법인인가요?
같은 회사를 두 나라 기준에 넣어 보면 다음과 같습니다.
사실관계 / 미국 세법 / 한국 법인세법
델라웨어 설립, 미국 현지 경영진이 운영 / 미국 법인(전 세계 소득) / 외국법인(국내원천소득만)
델라웨어 설립, 주요 의사결정을 서울 본사가 수행 / 미국 법인(전 세계 소득) / 실질적 관리장소가 국내라면 내국법인이 될 여지
한국 설립 본사가 미국 지점 운영 / 외국 법인(ECI 등) / 내국법인(전 세계 소득)
두 번째 경우가 문제입니다. 미국은 설립지 기준으로 전 세계 소득에 과세하고, 한국도 내국법인으로 보면 전 세계 소득에 과세하려 할 수 있습니다.
한미 조세조약은 제2조에서 "미국 법인"을 미국 또는 그 주(州) 등의 법에 따라 설립된 법인으로, "한국 법인"을 "미국 법인이 아닌 법인"으로서 한국에 본점 또는 주사무소(head or main office)를 둔 법인으로 정의합니다. 제3조는 각국 거주자를 이 법인 정의로 판정하고, 이중 거주자 판정 규칙(tie-breaker)은 개인에 대해서만 둡니다. 제4조 제1항은 한쪽 거주자는 다른 쪽에서 그 나라 원천소득에 대해서만 과세될 수 있다고 정합니다.
조약 문구만 보면 델라웨어 법인은 조약상 미국 거주자로 분류되는 구조입니다. 다만 실제 적용은 국내법상 판단, 조약의 다른 조항, 소득별 사실관계를 함께 검토해야 하므로 "조약이 있으니 괜찮다"고 단정하기보다 처음부터 실질적 관리장소가 한국으로 판단될 요소를 줄이는 편이 안전합니다.
Q5. 미국 법인 과세소득 범위가 한국 본사 세금과는 어떻게 이어지나요?
미국 자회사가 미국 법인이고 한국 외국법인이라면, 자회사의 이익은 우선 미국에서만 과세됩니다. 한국 본사는 그 이익을 배당·이자·사용료로 받을 때 비로소 자기 소득으로 한국에 신고합니다. 한국 본사가 국외원천소득에 대해 외국에 낸 세금은 「법인세법」 제57조에 따라 공제한도 안에서 공제받을 수 있습니다.
반대로 한국 본사가 지점으로 미국에 들어가면 본사 자체가 미국에서는 외국 법인(ECI 과세), 한국에서는 내국법인(전 세계 소득 과세)이 됩니다. 자회사냐 지점이냐에 따라 "어느 나라 법인의 소득인가"가 처음부터 달라진다는 점이 구조 선택의 핵심입니다.
비교표 또는 정리표
비교 항목 / 한국 / 미국
자국 법인 판정 기준 / 본점·주사무소 또는 사업의 실질적 관리장소(법인세법 제2조) / 미국·주 법에 따른 설립(§7701(a)(4))
자국 법인 과세 범위 / 각 사업연도의 소득·청산소득·토지등 양도소득(제4조 제1항) / 출처 불문 총소득(§61, §11)
외국 법인 과세 범위 / 국내원천소득·토지등 양도소득(제4조 제4항) / 실질관련소득(§882), 미국원천 투자소득 30%(§881)
경영 장소의 영향 / 실질적 관리장소가 국내면 내국법인 가능 / 설립지만 봄
조약상 법인 정의 / 미국 법인이 아닌 법인으로 한국에 본점·주사무소 / 미국·주 법에 따라 설립된 법인
가정 사례
(가정) 한국 소프트웨어 기업 A사가 델라웨어에 100% 자회사 A-US를 세웠습니다. A-US의 대표는 A사 대표가 겸직하고, 이사회는 서울 본사 회의실에서 열리며, 가격·채용·투자 결정도 모두 서울에서 이루어집니다. A-US는 미국과 일본 고객에게 매출을 올립니다.
• 미국: A-US는 델라웨어 법에 따라 설립되었으므로 미국 법인입니다. 일본 고객 매출을 포함한 전 세계 소득이 미국 법인세 대상입니다.
• 한국: 주요 의사결정이 서울에서 이루어지면 A-US의 사업의 실질적 관리장소가 국내라는 주장이 나올 수 있고, 그렇다면 「법인세법」상 내국법인으로서 전 세계 소득 신고 문제가 생깁니다.
• 대응: 미국 현지 이사 선임, 미국에서의 이사회 개최·의사록 작성, 현지 경영진의 결재 권한 부여처럼 경영 실질을 미국에 두는 설계가 필요합니다. 조약상 법인 정의를 근거로 다툴 수는 있지만, 다툼이 생긴 뒤의 비용이 훨씬 큽니다.
실무 체크포인트
• 자회사 설립지(델라웨어 등)와 실제 경영 의사결정 장소를 표로 분리해 정리
• 미국 법인 이사회 개최지·의사록·서명 장소를 기록으로 남기기
• 한국 본사 임원이 미국 법인 대표를 겸직한다면 결재 권한 범위를 문서화
• 자회사·지점 중 어느 형태인지에 따라 미국 과세 범위(전 세계 소득 vs ECI)를 먼저 확정
• 한국 본사가 받을 소득(배당·이자·사용료)과 외국납부세액공제 증빙 흐름을 설계
• 한미 조약 제2조·제3조·제4조의 법인 정의와 과세 범위 조문을 계약·구조 검토 자료에 첨부
대표님/CFO가 특히 주의할 부분
• "델라웨어 법인이면 미국 회사"는 미국 세법 기준일 뿐입니다. 한국 세법은 실질적 관리장소를 봅니다.
• 초기 스타트업은 인력과 의사결정이 한국에 몰려 있어, 미국 자회사의 경영 실질이 한국으로 보일 위험이 큽니다.
• 미국 법인은 전 세계 소득으로 과세되므로, 미국 자회사를 아시아 매출 계약 주체로 쓰면 그 매출도 미국 법인세 계산에 들어갑니다.
• 조약상 정의로 이중 거주 문제를 정리할 여지는 있지만, 개별 사실관계 검토 없이 단정하지 않는 것이 좋습니다.
결론 및 전문가 Tip
미국은 "어디서 태어났나(설립지)", 한국은 "어디서 움직이나(본점·실질적 관리장소)"로 법인을 가립니다. 같은 델라웨어 자회사라도 운영 방식에 따라 한국에서의 지위가 달라질 수 있습니다. 설립 단계에서 ① 계약 주체가 될 법인, ② 경영 의사결정 장소, ③ 이익이 본사로 돌아오는 경로 세 가지를 함께 설계하면, 미국 법인 과세소득 범위와 한국 세금이 겹치는 문제를 대부분 미리 줄일 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 미국 자회사 설립을 앞둔 기업의 이사회 운영 방식·결재 구조를 검토해 한국 실질적 관리장소 판단 위험을 점검하고, 자회사·지점 선택에 따른 한미 양국 과세소득 범위를 같은 표로 정리해 드립니다.
참고 출처 요약
• 국가법령정보센터, 「법인세법」 제2조 제1호·제3호, 제3조, 제4조 제1항·제4항, 제57조 제1항(2026.1.1 시행) — https://www.law.go.kr/법령/법인세법 (2026-10-08 조회)
• 26 U.S. Code §7701(a)(4)·(5) — https://www.law.cornell.edu/uscode/text/26/7701 (2026-10-08 조회)
• 26 U.S. Code §61, §11 — https://www.law.cornell.edu/uscode/text/26/61 , https://www.law.cornell.edu/uscode/text/26/11 (2026-10-08 조회)
• 26 U.S. Code §881, §882 — https://www.law.cornell.edu/uscode/text/26/881 , https://www.law.cornell.edu/uscode/text/26/882 (2026-10-08 조회)
• 미국 IRS, Korea Income Tax Treaty(1976) 제2조·제3조·제4조 — https://www.irs.gov/pub/irs-trty/korea.pdf (2026-10-08 조회)
• 미국 IRS, Korea Technical Explanation(1976) 제3조 해설 — https://www.irs.gov/pub/irs-trty/koreatech.pdf (2026-10-08 조회)
같이 보면 좋은 글
• [해외진출 세무] 한국 미국 법인세 비교, 연방세·주세와 국세·지방세 구조부터
• 미국 법인세 실효세율, 한국과 같은 이익으로 계산한 실제 세부담 비교
• [해외진출 세무] 법인 해외소득 이중과세, 외국납부세액공제와 면제의 차이
• [플립] 미국 플립 자회사 차이, 미국 진출에 플립이 꼭 필요할까
• [조세조약] 한미 조세조약 미국 주세, 조약이 막아 주는 세금과 못 막는 세금의 경계
• [조세조약] 한미 조세조약 기술설명서, 원문·국문본과 역할이 어떻게 다를까
#미국법인세 #과세소득범위 #내국법인 #실질적관리장소 #델라웨어법인
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
[조세조약] 한미 조세조약 미국 주세, 조약이 막아 주는 세금과 못 막는 세금의 경계
핵심 주제 요약
한미 조세조약을 근거로 "미국에 고정사업장이 없으니 미국 세금은 없다"고 판단하는 경우가 많습니다. 그런데 조약이 대상으로 삼는 미국 세금은 연방소득세뿐이고, 캘리포니아·뉴욕 같은 주(州) 소득세·프랜차이즈세는 대상조세가 아닙니다. 이 글은 한미 조약 제1조(대상조세)의 영문·한글 문구를 나란히 읽고, 조약이 주 단위까지 미치는 유일한 통로인 무차별 조항(제7조)의 의미, 그리고 주세를 따로 확인하는 방법을 기업 입장에서 정리합니다.
도입문
"한미 조세조약상 고정사업장이 없으면 사업소득은 면제라던데, 캘리포니아에서 세금 신고하라는 연락이 왔어요." 미국에 사무실 없이 영업을 시작한 기업에서 실제로 나오는 질문입니다. 조약 해석이 틀린 것은 아닙니다. 다만 그 결론이 적용되는 세금의 범위를 확인하지 않은 것이 문제입니다.
조세조약은 "어떤 세금에 대해" 과세권을 나누는지부터 정해 둡니다. 이 범위를 정하는 조문이 대상조세 조항이고, 한미 조약에서는 제1조입니다. 이 조문 하나를 정확히 읽으면 미국 진출 초기에 생기는 주세 오해의 대부분이 풀립니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한미 조세조약 조문은 미국 국세청(IRS)이 공개한 1976년 조약 영문 PDF와 기술설명서(Technical Explanation), 국가법령정보센터의 한글 조약 본문(조약 제693호)과 대조했고, 캘리포니아 주세 기준은 California Franchise Tax Board(FTB) 안내문 원문으로 확인했습니다(조회일 2026-10-08). 주별 금액 기준은 해마다 바뀌므로 이 글에서는 수치 대신 확인 방법을 중심으로 설명합니다.
핵심 요약
• 한미 조약 제1조 제1항의 대상조세는 미국은 내국세법(IRC)에 따른 연방소득세, 한국은 소득세와 법인세입니다. 미국 주 소득세·프랜차이즈세는 목록에 없습니다.
• 제1조 제3항은 무차별(제7조) 목적에 한해서만 "중앙·주·지방 정부 수준의 모든 종류의 조세"로 범위를 넓힙니다. 세율을 깎거나 면제해 주는 조항이 아니라, 외국 기업이라는 이유로 더 무겁게 과세하지 말라는 조항입니다.
• 따라서 "조약상 고정사업장 없음 → 연방 사업소득 면제(제8조)"라는 결론은 연방 차원에서만 성립합니다. 주세는 각 주의 과세 기준(캘리포니아는 doing business)으로 따로 판단합니다.
• 연방세 중에도 개인지주회사세·유보소득세는 미국이 조약과 별개로 부과할 수 있도록 유보돼 있습니다(제4조 제8항).
Q&A 본문
Q1. 한미 조세조약 대상조세, 제1조 원문은 무엇을 적어 두었나요?
IRS가 게시한 영문 조약 제1조 제1항은 미국 쪽 대상조세를 "the Federal income taxes imposed by the Internal Revenue Code", 한국 쪽을 "the income tax and the corporation tax"로 적습니다. 국가법령정보센터의 한글 본문도 같은 구조입니다.
구분 / 한글 본문(조약 제693호) / 의미
한국 / 소득세 및 법인세(한국의 조세) / 국세인 소득세·법인세
미국 / 내국세법에 의하여 부과되는 연방소득세(미국의 조세) / 연방 차원의 소득세만
제2항 / 서명일자 이후 추가·대체되는 실질적으로 유사한 조세 / 새로 생긴 유사 세목도 포함
제3항 / 무차별 목적: 중앙·주·지방 모든 조세 / 정보교환 목적: 중앙정부 모든 조세 / 조항별로 범위 확장
기술설명서는 한국 측과 교환각서를 통해 당시 한국의 방위세 중 소득세·법인세에 부과되는 부분도 "한국의 조세"에 포함하기로 했다고 설명합니다. 대상조세를 볼 때는 본문만이 아니라 교환각서 같은 부속 문서까지 함께 봐야 한다는 사례입니다. 이 조약은 1976년 6월 4일 서명된 문서여서, 이후 생긴 세목이 제2항의 "실질적으로 유사한 조세"에 해당하는지는 세목별로 따로 확인해야 합니다.
Q2. 한미 조세조약 미국 주세는 왜 대상이 아닌가요?
제1조 제1항이 미국 세금을 연방소득세로 한정했기 때문입니다. 연방과 주는 서로 다른 과세 주체이고, 주 소득세·프랜차이즈세는 각 주의 세법에 근거합니다. 조약 제2조가 지리적 의미의 "미국"을 "미국의 제 주와 콜럼비아 특별구"로 정의하지만, 이는 영역에 관한 정의일 뿐 주 정부가 걷는 세금을 대상조세로 끌어들이는 조문이 아닙니다.
이 차이가 실무에서 가장 크게 드러나는 곳이 사업소득입니다. 조약 제8조 제1항은 한국 거주자의 사업이윤을 미국에 고정사업장이 없는 한 "타방 체약국에 의한 조세로부터 면제"한다고 정합니다. 여기서 면제되는 세금은 대상조세, 즉 연방소득세입니다. 주 단위에서는 조약의 고정사업장 개념이 아니라 각 주가 정한 기준이 적용됩니다.
Q3. 무차별 조항(제7조)은 주세에 어떻게 적용되나요?
제1조 제3항 덕분에 제7조는 주·지방세에도 적용됩니다. 기술설명서도 제7조 해설 끝에 "taxes of every kind imposed at the National, state or local level"로 확장된다고 적고 있습니다. 내용은 세 가지입니다.
• 시민 차별 금지(제1항): 상대국에 사는 자국 시민을 현지 시민보다 무겁게 과세하지 않습니다.
• 고정사업장 차별 금지(제2항): 한국 기업의 미국 고정사업장은 같은 활동을 하는 미국 거주자보다 무거운 세금을 부담하지 않습니다.
• 외국인 소유 법인 차별 금지(제3항): 한국 회사가 소유한 미국 법인은 미국인이 소유한 같은 활동의 미국 법인보다 다르거나 무거운 과세·관련 요건을 부담하지 않습니다.
중요한 것은 이 조항의 성격입니다. 무차별 조항은 "내국 기업과 같게" 대우하라는 요구이지, 주세를 깎거나 면제하는 조항이 아닙니다. 주가 내국 기업과 똑같은 기준으로 매기는 주세라면 한국 기업도 그대로 부담합니다.
Q4. 연방세 안에서도 조약 밖에 남는 세금이 있나요?
있습니다. 제4조 제8항은 미국이 조약과 관계없이 개인지주회사세와 유보소득세를 부과할 수 있다고 정합니다. 다만 같은 항은 한국 법인에 대해 두 가지 예외를 둡니다.
• 주식 전부가 한국 거주 개인(미국 시민 제외)에게 직·간접 소유되는 한국 법인은 개인지주회사세가 면제됩니다.
• 한국 법인은 그 과세연도 중 어느 때에도 고정사업장을 통해 미국에서 사업을 하지 않으면 유보소득세가 면제됩니다.
기술설명서도 미국이 IRC 제531조(유보소득세)와 제541조(개인지주회사세)를 부과할 권리를 유보했다고 설명합니다. 또 제1조 제3항 후단에 따라 정보교환(제28조) 은 연방 차원의 모든 조세에 적용됩니다. 조약 혜택은 좁게, 정보교환은 넓게 설계돼 있는 셈입니다.
Q5. 주별 과세 기준은 어떻게 따로 확인하나요?
주세는 조약이 아니라 각 주 과세당국의 기준으로 확인합니다. 캘리포니아 FTB를 예로 들면 다음과 같습니다.
• FTB는 "캘리포니아에서 doing business를 하면 우리 세법의 적용을 받는다"고 안내하고, 그 기준으로 ① 캘리포니아 안에서 이익을 목적으로 거래하는 경우, ② 캘리포니아에서 설립되었거나 상업적 본거지가 있는 경우, ③ 캘리포니아 매출·재산·급여가 기준 금액이나 전체의 25%를 넘는 경우를 듭니다.
• 캘리포니아에서 설립·등록·영업하는 모든 법인은 최소 프랜차이즈세 $800를 냅니다.
• 유형자산 판매 권유만 하는 주 밖의 회사는 Public Law 86-272로 순이익 기반 주세에서 보호될 수 있지만, FTB는 이런 회사도 doing business로 보아 신고·납부 대상이 될 수 있다고 덧붙입니다.
조약상 고정사업장 판단(고정된 사업장소·계약체결 대리인)과 주의 doing business 판단(거래·매출·급여 등)은 질문 자체가 다릅니다. 두 판단을 따로 해야 하는 이유입니다.
비교표 또는 정리표
판단 항목 / 한미 조세조약(연방소득세) / 미국 주세(예: 캘리포니아)
근거 / 조약 제1조·제8조·제9조 / 각 주 세법·과세당국 기준
과세 연결고리 / 고정사업장(PE) / doing business, 매출·재산·급여 등
고정사업장이 없을 때 / 사업소득 면제(제8조 제1항) / 주 기준 충족 시 과세 가능
조약 적용 여부 / 대상조세 / 대상 아님(무차별 조항만 적용)
최소세 / 해당 없음 / 캘리포니아 최소 프랜차이즈세 $800
다툼 해결 / 상호합의절차(제27조) / 주 단위 불복 절차
가정 사례
(가정) 한국 B2B 장비 기업 K사는 미국에 법인이나 사무실이 없습니다. 영업 담당 직원이 분기마다 캘리포니아 고객사를 방문해 견적을 설명하고, 계약 체결과 가격 확정은 모두 서울 본사가 합니다.
• 연방 차원: K사 직원이 본사 명의 계약을 체결하지 않고 미국에 고정된 사업장소도 없다면, 조약 제8조·제9조상 고정사업장이 없다고 볼 여지가 있습니다. 이 경우 사업소득은 연방소득세에서 면제되는 구조입니다. 다만 조약을 근거로 미국 세금이 줄어드는 입장을 취하면 IRS 공시 의무를 함께 검토해야 합니다.
• 주 차원: 캘리포니아 고객 매출이 늘면 FTB의 doing business 기준에 걸리는지 따로 봐야 합니다. 판매 대상이 유형자산이고 활동이 판매 권유뿐이라면 Public Law 86-272 보호를 검토할 수 있지만, 그래도 최소 프랜차이즈세 등 신고·납부 대상이 될 수 있습니다.
• 결론적으로 K사는 "연방은 조약, 주는 주법" 이라는 두 갈래 검토표를 따로 만들어야 합니다.
실무 체크포인트
• 조약 제1조로 대상조세 목록부터 확인(미국은 연방소득세, 한국은 소득세·법인세)
• 조약상 고정사업장 판단과 별도로 진출 주의 과세 기준(doing business 등) 확인
• 매출이 발생하는 주를 고객 주소 기준으로 정리하고 주별 기준과 대조
• 주세 차별이 의심되면 제7조(무차별)가 주·지방세에도 적용된다는 점 검토
• 연방세 중 유보소득세·개인지주회사세는 제4조 제8항 예외 요건 확인
• 조약 본문 외에 교환각서·기술설명서까지 함께 보관
대표님/CFO가 특히 주의할 부분
• "조약상 PE 없음"은 연방소득세에 대한 결론입니다. 주세까지 없다는 뜻으로 보고서·투자자 자료에 쓰지 않도록 주의해야 합니다.
• 무차별 조항은 주세를 없애 주지 않습니다. 내국 기업과 같은 기준이면 그대로 부담합니다.
• 주별 금액 기준은 매년 바뀝니다. 작년 표를 그대로 쓰지 말고 해당 주 과세당국의 최신 게시값을 확인해야 합니다.
결론 및 전문가 Tip
한미 조세조약은 미국 진출의 기본 지도이지만, 그 지도는 연방소득세라는 한 층만 그립니다. 주세는 주마다 다른 지도를 따로 펼쳐야 합니다. 진출 초기에 "연방: 조약 PE 판단 / 주: doing business 판단" 두 줄 검토표를 만들어 두면, 나중에 주 과세당국 연락을 받고 당황하는 일을 줄일 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 미국에 법인 없이 영업을 시작하는 기업을 대상으로, 한미 조세조약상 고정사업장 판단과 매출 발생 주의 과세 기준을 한 표로 정리해 드립니다. 미국 현지 세무대리인과 협업할 때 필요한 한국 측 계약·거래 자료 정리도 함께 지원합니다.
참고 출처 요약
• 미국 IRS, Korea Income Tax Treaty(1976) 제1조·제2조·제4조 제8항·제7조·제8조 — https://www.irs.gov/pub/irs-trty/korea.pdf (2026-10-08 조회)
• 미국 IRS, Technical Explanation(1976) 제1조·제7조 해설, 교환각서(방위세) — https://www.irs.gov/pub/irs-trty/koreatech.pdf (2026-10-08 조회)
• 국가법령정보센터, 「대한민국과 미합중국간의 소득에 관한 조세의 이중과세 회피와 탈세방지 및 국제무역과 투자의 증진을 위한 협약」(조약 제693호) 한글 본문 — https://www.law.go.kr (2026-10-08 조회)
• California Franchise Tax Board, Doing business in California — https://www.ftb.ca.gov/file/business/doing-business-in-california.html (2026-10-08 조회)
• California Franchise Tax Board, Corporations(최소 프랜차이즈세) — https://www.ftb.ca.gov/file/business/types/corporations/index.html (2026-10-08 조회)
같이 보면 좋은 글
• [조세조약] 한미 조세조약 원문 구조와 제한세율, 미국 진출 전 읽는 지도
• 델라웨어 법인 캘리포니아 세금, 설립주와 영업주가 다르면 어디에 낼까
• [해외진출 세무] 한국 미국 법인세 비교, 연방세·주세와 국세·지방세 구조부터
• [조세조약] 미국 판매대리인 고정사업장, 대리인이 가격을 확정하면 PE가 생길까
• [조세조약] 한미 조세조약 기술설명서, 원문·국문본과 역할이 어떻게 다를까
• 미국 법인 과세소득 범위, 한국 내국법인 기준과 무엇이 다를까
#한미조세조약 #미국주세 #대상조세 #무차별조항 #고정사업장
...더보기
스타트업 전문 회계법인 창의회계법인
13시간 전
[플립] 스타트업 플립 절차, 주주 동의부터 외국환 신고·클로징까지 단계별 순서
핵심 주제 요약
스타트업 플립 절차는 서류 목록보다 순서가 더 중요합니다. 같은 서류를 준비해도 신고보다 계약 서명이 먼저 이뤄지면 사후 수습 절차를 밟아야 하고, 가치평가가 늦어지면 교환비율과 신고서가 함께 멈춥니다. 이 글은 플립을 7단계 절차도로 정리하고, 단계마다 시작하기 전에 끝나 있어야 할 선행조건과 한국·미국 절차를 맞물리는 방법을 설명합니다. 단계별 세부 서류와 세율은 같이 보면 좋은 글(플립 준비 서류)에서 다룹니다.
도입문
"미국 법인은 이틀이면 만든다는데, 플립은 왜 몇 달씩 걸리나요?" 맞는 말입니다. 2023년 한 스타트업 포럼에서 발표한 변호사도 델라웨어 기준으로 법인 설립은 하루이틀이면 될 수도 있는 간단한 절차라고 했습니다. 시간이 걸리는 곳은 설립이 아니라 그 앞뒤, 즉 주주 동의와 가치평가, 그리고 계약 서명 전에 끝내야 하는 외국환 신고입니다.
같은 발표에서는 플립 단계들이 "순차적으로 이루어지지 않는 경우도 있고 동시적으로 이루어지는 경우도 있다"고 설명했습니다. 여러 단계가 동시에 굴러가기 때문에, 오히려 바꾸면 안 되는 순서를 먼저 고정해 두는 것이 일정 관리의 핵심입니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 주주 구성, 투자계약, 거래 구조, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 인용한 국내 법령(상법, 소득세법, 조세특례제한법, 외국환거래법 시행령, 외국환거래규정)은 국가법령정보센터 현행 본문과 대조했습니다(2026-10-08 조회). 절차 흐름은 2023년 공개 포럼 강연을 참고했고, 강연 이후 개정 여부는 현행 규정으로 다시 확인했습니다. 단계별 소요 기간은 회사마다 크게 달라 일반적인 기간을 제시하지 않았습니다.
핵심 요약
• 7단계: ① 플립 결정·주주 구성 진단 → ② 주주 동의 → ③ 한국 법인 가치평가 → ④ 미국 법인 설립 → ⑤ 주식교환계약서 확정 → ⑥ 외국환 신고 → ⑦ 클로징과 사후보고·세금 신고.
• 고정할 순서: "외국환 신고 → 계약 서명 → 주식 교환". 포럼에서도 신고는 "사인하기 전에" 해야 한다고 강조했습니다.
• 선행조건 연결: 동의가 끝나야 신고 주체가 확정되고, 평가가 끝나야 교환비율과 신고서의 가격 근거가 확정됩니다.
• 클로징 이후: 외화증권취득보고서(6개월 이내), 양도소득세 예정신고(반기 말일부터 2개월)가 남습니다.
Q&A 본문
Q1. 스타트업 플립 절차, 주요 단계는 어떻게 되나요?
포럼에서 소개된 통상 절차는 주주 동의, 한국 법인 가치평가, 외국 법인 설립, 주식 교환 계약서, 외국환거래 신고, 기타 절차 순이었습니다. 여기에 시작과 끝 단계를 붙이면 다음 7단계가 됩니다.
① 결정·진단 ─▶ ② 주주 동의 ─▶ ③ 가치평가 ─┐ ├─▶ ⑤ 계약서 확정 ─▶ ⑥ 외국환 신고(수리) ─▶ ⑦ 서명·교환·사후보고 ④ 미국 법인 설립 ──────────┘
단계 / 핵심 작업 / 이 단계의 산출물
① 결정·진단 / 주주명부·투자계약·정관 검토, 플립 방식 결정 / 주주별 지분율표, 걸림돌 목록
② 주주 동의 / 주주 설명, 투자계약 권리 조정 / 주주별 동의서, 권리 변경 합의
③ 가치평가 / 한국 법인 주식 평가 / 평가보고서, 교환비율
④ 미국 법인 설립 / 델라웨어 설립, 이사회 구성, 주식 설계 / 설립 서류, 이사회 결의
⑤ 계약서 확정 / 주식교환계약서, 클로징 조건 / 서명 대기 계약서
⑥ 외국환 신고 / 주주별·미국 법인 쪽 신고 / 신고 수리 확인
⑦ 클로징·사후 / 서명, 주식 이전·발행, 사후보고, 세금 신고 / 주주명부 변경, 보고서, 신고서
Q2. 단계별 필수 선행조건은 무엇인가요?
각 단계는 앞 단계의 "결과물"이 있어야 시작할 수 있습니다.
• ② 주주 동의의 선행조건: ①에서 투자계약상 동의권과 펀드 규약 제약을 먼저 파악해야 합니다. 국내 포괄적 주식교환은 주주총회 특별결의(상법 제360조의3, 제434조)로 진행할 수 있지만, 포럼 발표대로 미국 법인을 모회사로 하는 구조는 "100% 동의를 받으셔야" 만들 수 있습니다.
• ③ 가치평가의 선행조건: 평가 기준일과 재무자료가 확정돼야 합니다. 교환·현물출자는 소득세법 제88조상 양도이므로, 평가 결과가 곧 주주별 세금의 출발점이 됩니다.
• ⑤ 계약서 확정의 선행조건: ③의 교환비율과 ④의 미국 법인 주식 구조가 모두 있어야 합니다.
• ⑥ 외국환 신고의 선행조건: ②로 신고 주체(주주 명단과 각자의 미국 지분율)가 확정되고, ③으로 가격 근거가 있어야 합니다. 외국환거래법 시행령 제8조의 10% 기준에 따라 주주마다 해외직접투자 신고(외국환은행) 또는 증권취득 신고(한국은행) 경로가 갈리기 때문입니다.
• ⑦ 서명의 선행조건: ⑥의 신고 수리입니다. 이 하나만은 어떤 경우에도 순서를 바꾸지 않는 것이 원칙입니다.
Q3. 한국과 미국의 절차는 어떻게 조율하나요?
플립은 두 나라의 절차가 한 날짜(클로징)에 만나는 거래입니다. 조율 포인트는 세 가지입니다.
① 미국 쪽은 빨리, 한국 쪽은 미리
미국 법인 설립(④)은 짧게 끝날 수 있으므로, 가치평가(③)와 병행하되 너무 일찍 만들어 두지 않아도 됩니다. 반대로 한국 쪽 신고 준비(⑥)는 주주 수만큼 서류가 늘어나므로 ② 단계 중반부터 신고 서류 초안을 함께 만들어 두는 편이 안전합니다.
② 클로징 당일 순서
신고 수리 확인 → 한국 법인 이사회의 양도 승인(정관에 양도제한이 있는 경우, 상법 제335조) → 주식교환계약 서명 → 한국 주식 이전과 주주명부 변경 → 미국 법인 이사회의 신주 발행 → 미국 주주명부 기재 순으로 정리하면 양쪽 기록이 어긋나지 않습니다. 한국과 미국은 시차가 있어 "같은 날"의 기준을 계약서에 명시해 두는 것이 좋습니다.
③ 미국 투자 라운드와의 연결
미국 투자자가 플립 완료를 투자 조건으로 거는 경우가 많습니다. 이때 플립 일정이 밀리면 투자 클로징도 함께 밀리므로, 투자계약의 조건 충족 기한을 플립의 가장 느린 단계(대개 ②와 ⑥)에 맞춰 협상합니다.
Q4. 클로징 이후에는 어떤 절차가 이어지나요?
• 외화증권취득보고서: 해외직접투자 신고를 한 주주는 투자금액 납입 후 6개월 이내에 제출합니다(외국환거래규정 제9-9조 제1항 제1호).
• 변경 보고: 신고 후 내용을 바꾸려면 변경사항을 첨부해 신고기관에 제출해야 합니다(제9-1조 제3항).
• 과세당국 통보: 주식을 출자한 투자 내역은 한국수출입은행을 거쳐 국세청장·관세청장·금융감독원장에게 통보됩니다(제9-9조 제7항). 외국환 신고와 양도소득세 신고의 가액이 맞아야 하는 이유입니다.
• 양도소득세 예정신고: 주주별로 양도일이 속하는 반기의 말일부터 2개월 이내(소득세법 제105조).
• 신고를 놓쳤다면: 신고 없이 투자했거나 신고와 다르게 투자한 경우 위반 사실을 제재기관의 장에게 보고하고 사후신고를 할 수 있습니다(제9-5조 제5항). 사후 수습이 가능하다는 뜻이지 제재가 없다는 뜻은 아닙니다.
Q5. 2023년 강연 이후 다시 확인할 점은 무엇인가요?
• 외국환거래규정 개정: 현행 규정은 재정경제부 고시 제2026-103호(2026년 9월 16일 시행)입니다. 강연 당시 자료의 신고 서식과 첨부서류를 그대로 쓰지 말고 현행 고시로 확인합니다.
• 과세이연: 조세특례제한법 제38조의 과세이연은 여전히 "1년 이상 계속하여 사업을 하던 내국법인 간"의 포괄적 교환이 요건입니다. 2026년 10월 현재 미국 법인과의 플립에 바로 적용되는 과세이연 조문은 확인되지 않으므로, 강연에서 설명한 것처럼 현금 없이 세금이 생기는 구조를 전제로 일정을 짭니다.
• 미국 법인의 한국 주식 취득 경로: 외국인투자 촉진법상 외국인투자에 해당하는지, 외국환거래규정 제7-32조의 다른 신고 경로인지는 회사 구조마다 달라 신고 전에 은행·한국은행과 사전 협의하는 것이 일반적입니다.
비교표 또는 정리표
순서 고정 여부 / 단계 / 이유
반드시 고정 / ⑥ 신고 수리 → ⑦ 서명 / 신고는 계약 서명 전(사전신고 원칙)
반드시 고정 / ② 동의 → ⑥ 신고 / 신고 주체·지분율 확정 필요
반드시 고정 / ③ 평가 → ⑤ 계약서·⑥ 신고 / 교환비율·가격 적정성 근거
병행 가능 / ③ 평가 ↔ ④ 미국 설립 / 서로 결과물에 의존하지 않음
병행 가능 / ② 동의 ↔ ⑥ 신고 서류 초안 / 초안은 동의 중에도 작성 가능
클로징 후 / 외화증권취득보고서, 예정신고 / 6개월 / 반기 말일+2개월
가정 사례
(가정) F사는 11월 클로징을 목표로 플립을 시작했습니다.
• 9월: ① 진단에서 벤처펀드 1곳의 규약에 해외 투자 제한 조항이 발견돼 LP 협의를 시작했습니다. 동시에 ③ 가치평가를 착수했습니다.
• 10월: ④ 미국 법인을 설립하고, ⑥ 신고 서류 초안을 주주별로 만들었습니다. LP 협의가 끝나 ② 동의서가 모두 모였습니다.
• 11월 초: ⑤ 계약서를 확정하고 ⑥ 신고를 접수했습니다. 신고 수리를 확인한 다음 날 서명과 주식 교환을 진행했습니다.
• 클로징 후: 11월 거래이므로 하반기 말일(12월 31일)부터 2개월 이내인 다음 해 2월 말까지 주주별 예정신고를 하고, 해외직접투자 신고를 한 창업자는 6개월 이내 외화증권취득보고서를 냅니다.
이 사례에서 일정을 좌우한 것은 미국 법인 설립이 아니라 펀드 규약 확인과 신고 수리였습니다.
실무 체크포인트
• 7단계 중 "순서 고정" 단계와 "병행 가능" 단계를 일정표에 구분 표시
• ① 진단 단계에서 펀드 규약·투자계약 동의권을 가장 먼저 확인
• 가치평가 기준일과 계약서 교환비율, 신고서 가격을 같은 숫자로 연결
• 신고 수리 확인 전에는 서명본을 교환하지 않도록 로펌·주주와 합의
• 클로징 당일 한국·미국 기록 순서와 기준 시간대 명시
• 클로징 직후 보고서·예정신고 기한을 주주별 캘린더로 공유
대표님/CFO가 특히 주의할 부분
• "미국 법인 설립 = 플립 완료"가 아닙니다. 설립은 7단계 중 하나일 뿐입니다.
• 미국 투자자의 일정에 맞추려다 신고 전에 서명하면, 사후신고와 제재 대응이라는 더 긴 절차가 생깁니다.
• 플립 절차는 회사 구조에 따라 달라집니다. 다른 회사의 절차표를 그대로 쓰기보다 우리 주주명부로 다시 그려야 합니다.
결론 및 전문가 Tip
스타트업 플립 절차의 핵심은 단계 수가 아니라 바꾸면 안 되는 세 개의 화살표입니다. 동의가 신고보다, 평가가 계약보다, 신고 수리가 서명보다 앞서야 합니다. 이 세 화살표만 고정해 두면 나머지 단계는 병행해도 일정이 크게 흔들리지 않습니다. 절차도를 그린 뒤에는 각 칸에 들어갈 서류를 채우는 작업으로 넘어가시면 됩니다.
창의회계법인 서비스 안내
창의회계법인은 플립을 진행하는 기업과 함께 7단계 절차도를 주주 구성에 맞게 다시 그리고, 가치평가 기준일과 신고·세금 일정을 하나의 타임라인으로 맞춰 드립니다. 클로징 이후 외화증권취득보고서와 주주별 양도소득세 예정신고 일정 관리도 지원합니다.
참고 출처 요약
• 국가법령정보센터, 「상법」 제335조·제360조의2·제360조의3·제434조 — https://www.law.go.kr (2026-10-08 조회)
• 국가법령정보센터, 「소득세법」 제88조·제105조 — https://www.law.go.kr (2026-10-08 조회)
• 국가법령정보센터, 「조세특례제한법」 제38조(2026.9.18 시행) — https://www.law.go.kr (2026-10-08 조회)
• 국가법령정보센터, 「외국환거래법 시행령」 제8조 — https://www.law.go.kr (2026-10-08 조회)
• 국가법령정보센터, 「외국환거래규정」(재정경제부 고시 제2026-103호) 제7-32조·제9-1조·제9-5조·제9-9조 — https://www.law.go.kr/admRulLsInfoP.do?admRulSeq=2100000285140 (2026-10-08 조회)
• 국가법령정보센터, 「외국인투자 촉진법」 — https://www.law.go.kr (2026-10-08 조회)
• StartupBranch, 「스타트업 해외법인 설립 전략 및 실무 포럼 세션 3: 해외법인 설립(플립) 절차 일반」(2023-02-28 게시) — https://www.youtube.com/watch?v=bI7y6OLxsDE (절차 흐름 참고)
같이 보면 좋은 글
• [플립] 스타트업 플립이란? 한국 본사가 미국 모회사의 자회사가 되는 구조
• [플립] 미국 플립 자회사 차이, 미국 진출에 플립이 꼭 필요할까
• [플립] 플립 주식교환 영업양도 차이, 무엇을 넘기고 누가 세금을 낼까
• [플립] 플립 준비 서류, 주주 동의·가치평가·외국환 신고를 한 번에 점검하기
• [플립] 스타트업 플립 비용, 투자자 협의·양국 전문가·운영 부담까지 숨은 비용 정리
#스타트업플립절차 #스타트업플립 #플립절차도 #해외직접투자신고 #외국환거래규정
...더보기
기업채널 BEST 소식
 베스트 소식이 없습니다.
추천 태그
초기화