
12시간 전
Internet Explorer 서비스 종료 안내
Internet Explorer(IE) 11 및 이전 버전에 대한 지원이 종료되었습니다.
원활한 이용을 위해 Chrome, Microsoft Edge, Safari, Whale 등의 브라우저로 접속해주세요.

채널 홈
국제교류학생연합회 ISA Korea
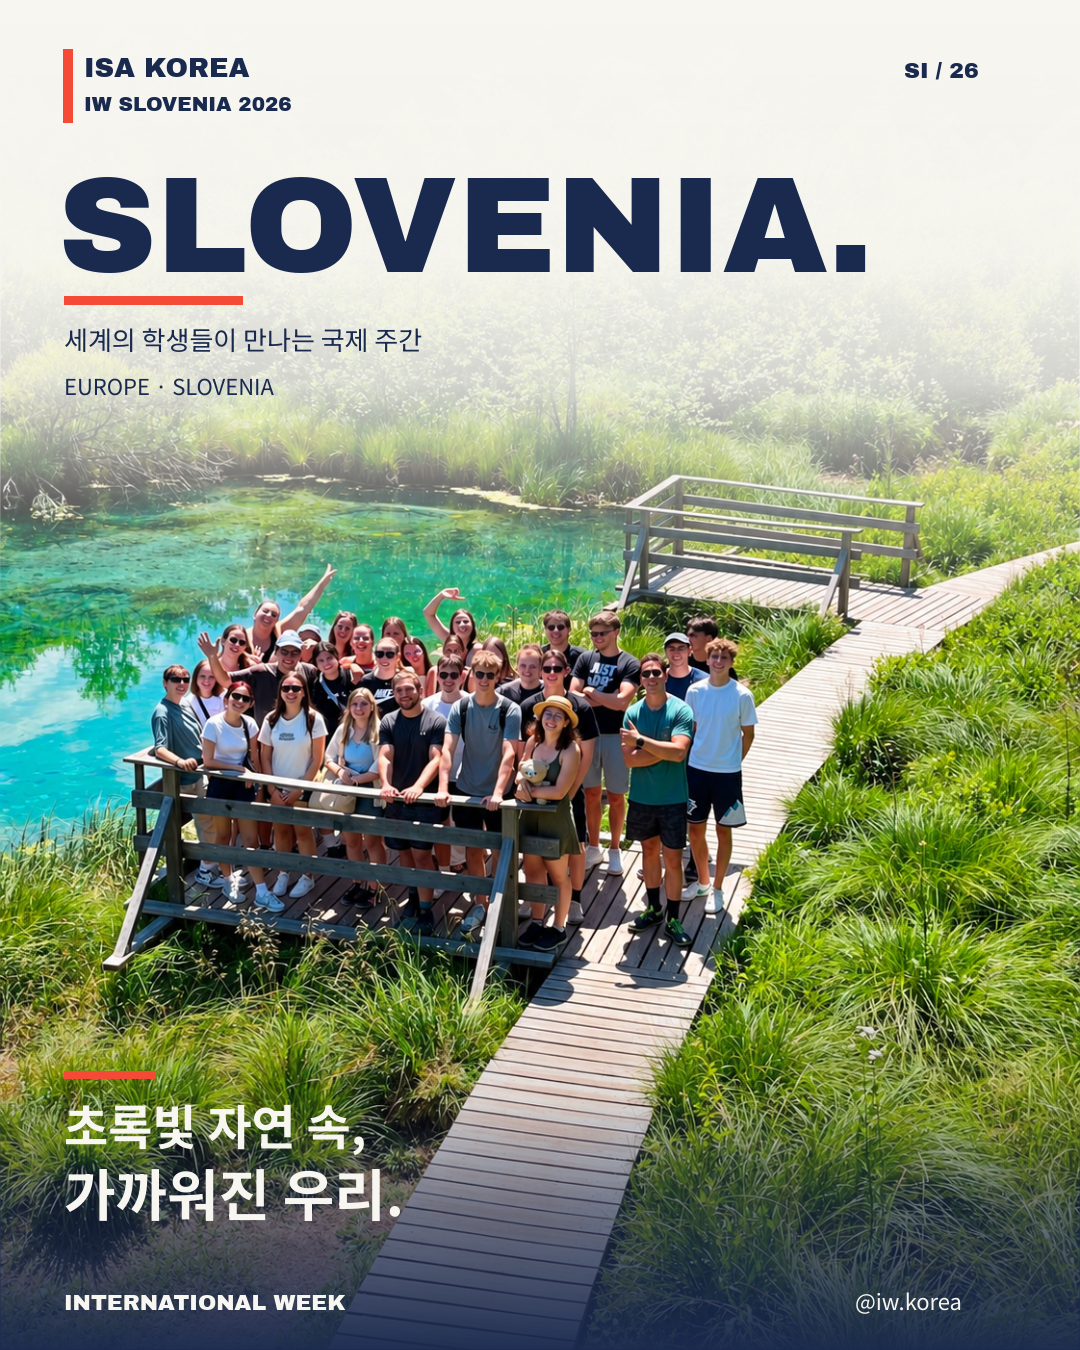
[ISA Korea] IW Slovenia 2026 — 자연 속에서 가까워진 세계의 학생들
초록빛 자연 속에서 함께한 일주일, IW Slovenia 2026의 현장 사진을 소개합니다.
International Week는 여러 나라의 학생들이 만나 서로의 문화와 경험을 나누는 국제 주간입니다. IWCO가 공개한 이번 사진에는 맑은 물가와 초록 풍경을 배경으로 함께 모인 참가자들의 모습이 담겼습니다.
같은 풍경을 바라보고, 함께한 시간을 나누며 서로를 알아가는 경험. 공식 사진에서 슬로베니아 국제 주간의 분위기를 만나보세요.
https://www.instagram.com/p/DezhbaEgrI0/
사진: IWCO 공식 Facebook / IW Slovenia 2026
공식 소식: @iwco.official · 행사 계정: @iwslovenia
포스터는 실제 행사 사진을 바탕으로 밝기·색감과 일부 배경을 보정한 소개 이미지입니다.
2027년에도 슬로베니아에서 새로운 만남이 이어지길 기대하며, 다음 IW Slovenia 소식도 함께 기다려 주세요.
...더보기

워크브릿지(Work Bridge)
17시간 전
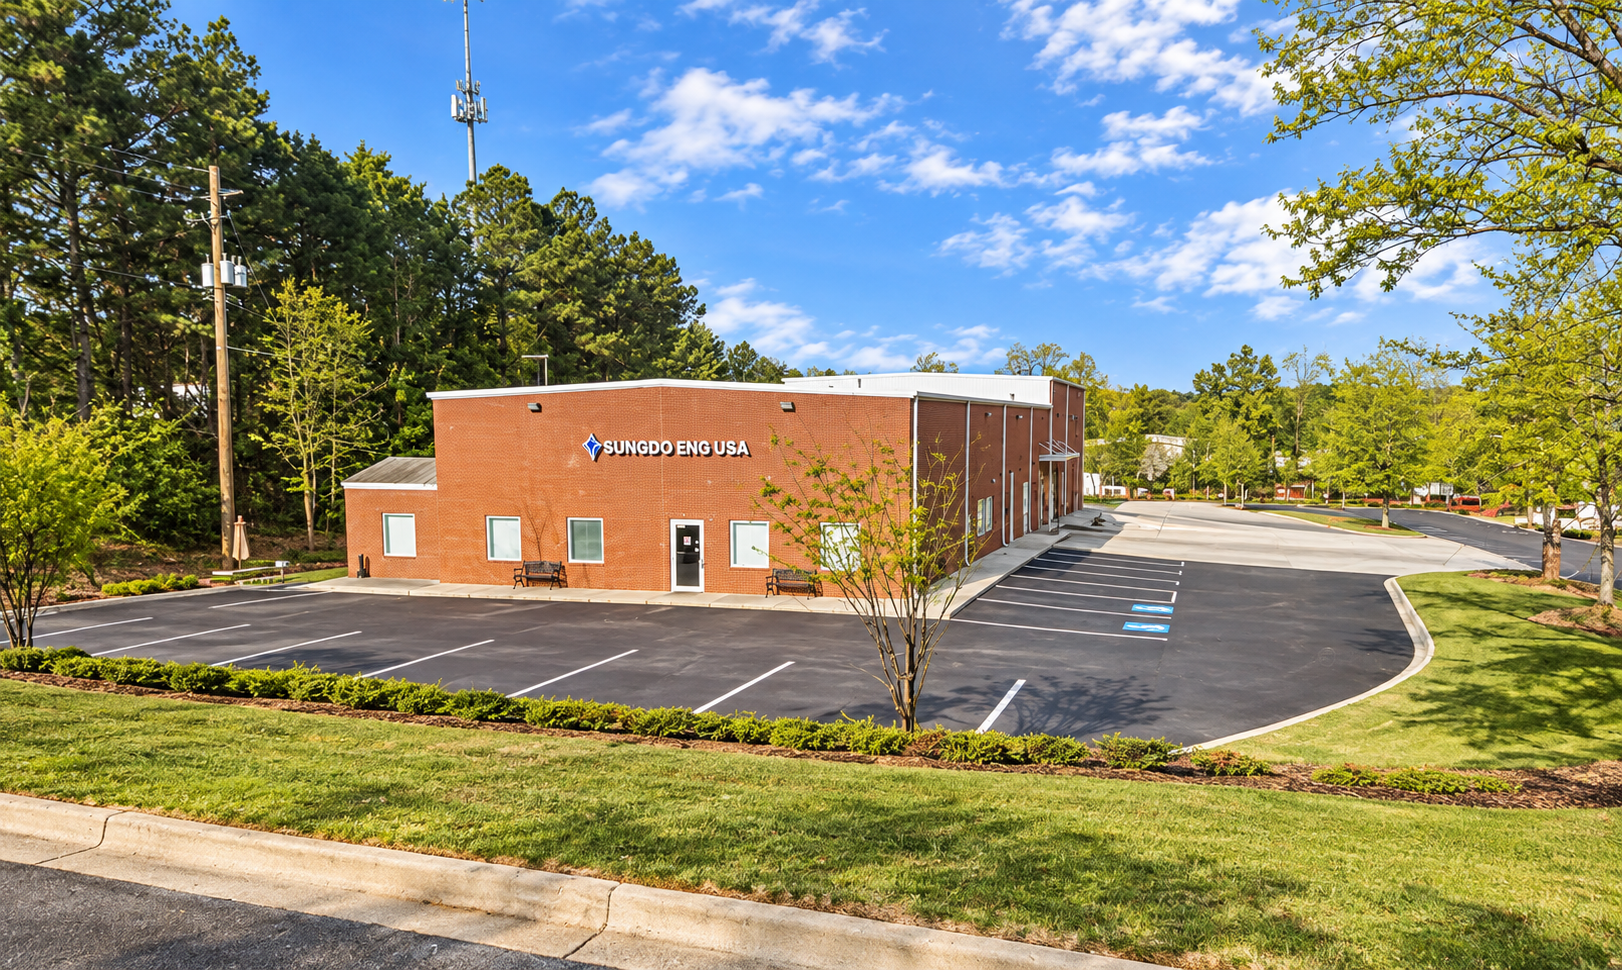
● Host Organization
- 1987년 설립된 성도이엔지는 40여 년간 축적한 엔지니어링 및 건설사업관리 기술을 바탕으로 첨단 산업시설과 플랜트 건설사업을 수행하는 기업
: 설계·구매·시공(EPC) 프로젝트를 수행하며, 국내 시공능력평가 50위권에 진입한 건설기업
: 미국법인은 조지아주에 본사를 두고 있으며, 텍사스·인디애나·테네시 등 미국 주요 지역에서 첨단 산업시설 건설 프로젝트를 수행
● Website
- https://www.sungdokorea.com/kr/index.php
● Location
- 미국 테네시주, Clarksville
- 미국 애리조나주, Phoenix & Tucson
- 미국 텍사스주, Taylor
- 미국 조지아주, Suwanee
● Training Position
1. 공사관리 (테네시주, Clarksville)
- 건설 현장 운영 및 공정 일정 관리 지원
- 현장 인력 배치, 출근 현황 및 작업 진행 상황 관리
- 건설 자재·장비의 입출고 및 재고 관리
- 현장 안전점검 및 시공 품질 확인
- 협력업체와 업무 조율 및 현장 보고서 작성
2. 품질관리 (테네시주, Clarksville)
- 건설 프로젝트 품질관리 계획(QCP) 수립 및 운영 지원
- 토목·기계·배관·전기 등 공사 품질검사 및 도면 검토
- 자재 품질 확인 및 부적합 사항에 대한 개선 조치 관리
- 검사·시험 일정 조율 및 품질 관련 보고서 작성
- 협력업체와 품질 관련 업무 협의 및 관리
3. 공무 코디네이터 (애리조나주, Phoenix / Tucson)
- 건설 프로젝트 공사 기성 및 비용 관리
- 공사 관련 계약·행정 서류 관리
- 현장 운영 및 총무 업무 지원
- 현장 인력 및 급여 관련 서류 관리
- 프로젝트 전반의 행정업무 지원
4. 공사 코디네이터 (텍사스주, Taylor)
- 건설 현장 회의 및 현장 점검 시 한·영 통역 지원
- 영어 이메일·전화 응대 및 협력업체와의 업무 조율
- 공사 진행 상황 및 현장 주요 이슈 관리
- 자재·장비 반입, 검사 및 현장 출입 일정 조율
- 도면 변경사항, 프로젝트 문서 및 보고자료 관리
5. 공무 코디네이터 (텍사스주, Taylor)
- 공사 기성 및 프로젝트 비용 관리
- 공무 관련 문서 및 행정서류 관리
- 현장 운영 및 총무 업무 지원
- 인력·급여 관련 서류 관리
- 건설 프로젝트 행정업무 지원
6. 계약·구매 코디네이터 (조지아주, Suwanee)
- 건설 프로젝트 관련 계약·구매 문서 관리
- 프로젝트 일정 및 주요 업무 진행 현황 관리
- 발주처 및 협력업체와의 업무 조율
- 입찰·견적 및 인허가(Permit) 업무 지원
- 회의자료·보고서 작성 및 행정업무 지원
7. 2D·3D 설계 (조지아주, Suwanee)
- 기계·배관 관련 2D·3D 설계도면 작성 및 수정
- P&ID 및 설비 배치도를 활용한 설계자료 작성
- 설계 변경사항 반영 및 준공도면(As-Built) 작성
- 도면·3D 모델을 활용한 자재 수량 산출(BOM/MTO)
- 현장 실측 및 시공팀과의 설계 관련 업무 조율
● Stipend
- 연봉 55,000달러 시작부터
● Additional Information
- 의료보험 제공 (Dental / Vision 포함)
- 401(k) 퇴직연금
- 유급휴가(PTO) 및 공휴일 제공
- 점심 도시락 제공
● Training Hours
- 월~금요일, 오전 8시~오후 5시
: 현장 근무 상황에 따라 변동 가능
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 SUNGDO ENG USA 에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#건설 #인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
워크브릿지(Work Bridge)
17시간 전
● Host Organization
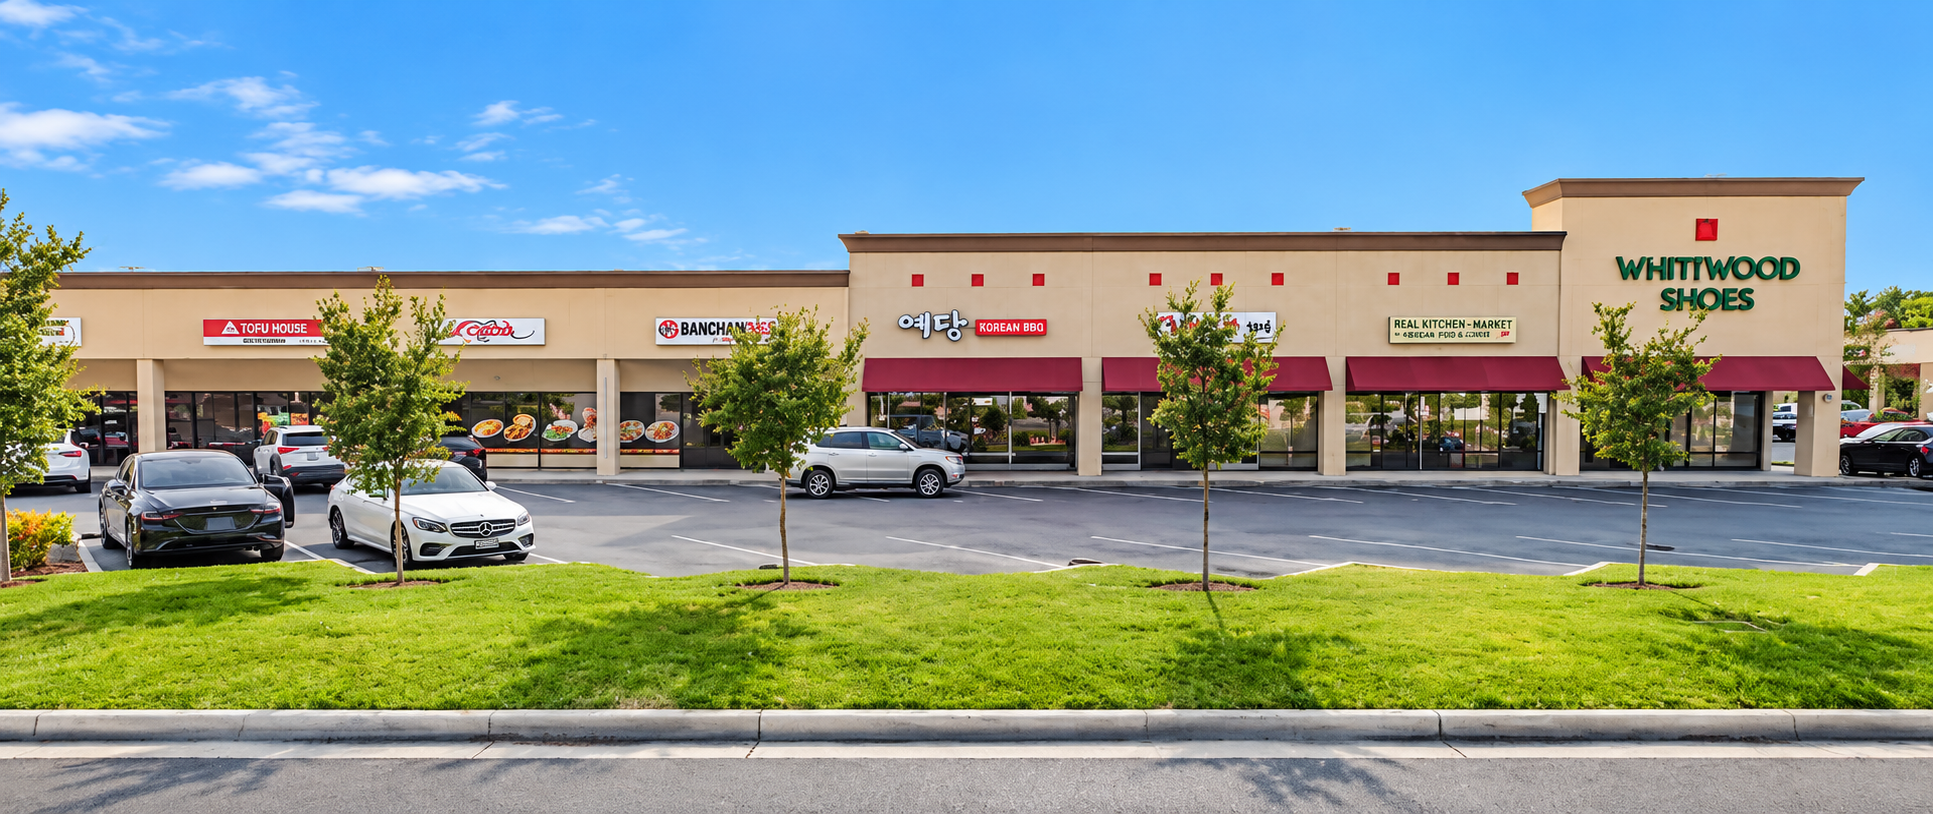
- 2021년 설립된 식품 유통회사
: 반찬·김치·국·찌개·양념육·밀키트 등 70여 종의 한식을 매일 직접 조리하는 생산 주방입니다. 온라인 주문(LA·오렌지카운티 당일 배송 및 전국 냉동 택배), 기업 점심 캐터링, 투고 플랫폼에 공급
● Website
● Location
- 미국 캘리포니아주, La Habra
● Training Position
1. 조리
- 레시피 표준화 및 생산계획
: 기업 캐터링 메뉴의 레시피 표준화 및 대량 조리 기준 수립
: 주방 생산 일정 및 캐터링 생산계획 수립 지원
: 캐터링 행사 준비 및 신규 메뉴 개발·시식 참여
- 원가 및 발주 관리
: 메뉴별 식재료 원가(COGS) 및 수익률 분석
: 제품별 식재료 소요량(BOM) 산출 및 발주 관리 체계 구축
: 식자재 가격 변동 및 재료 손실률 관리
- 생산 공정 표준화
: 제품별 식재료 중량, 생산 수율 및 포장 중량 측정
: 조리 공정 및 생산 데이터 기록·분석
: 생산팀 교육용 표준 레시피북 제작
2. 영상&디자인
- 주방 및 신제품 관련 숏폼 영상 촬영·편집
- SNS 및 온라인 홍보용 콘텐츠 제작
- 웹사이트 배너, 이메일 마케팅 및 제품 패키지 디자인
- 마케팅 캠페인 성과 분석 및 개선 지원
● Stipend
- 시간당 17달러
● Additional Information
- 캘리포니아주 법정 유급 병가 제공
- 춭퇴근 지원
- 근무 중 식사 및 음료 제공
● Training Hours
- 조리 : 월~토요일, 주 5일, 주 40시간(6일 근무 시 초과분에 대해서는 오버타임 지급)
- 영상&디자인 : 월~금요일, 주 40시간
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 Foodot, Inc.(Banchan365)에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#생산/제조#디자인#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
워크브릿지(Work Bridge)
18시간 전
● Host Organization
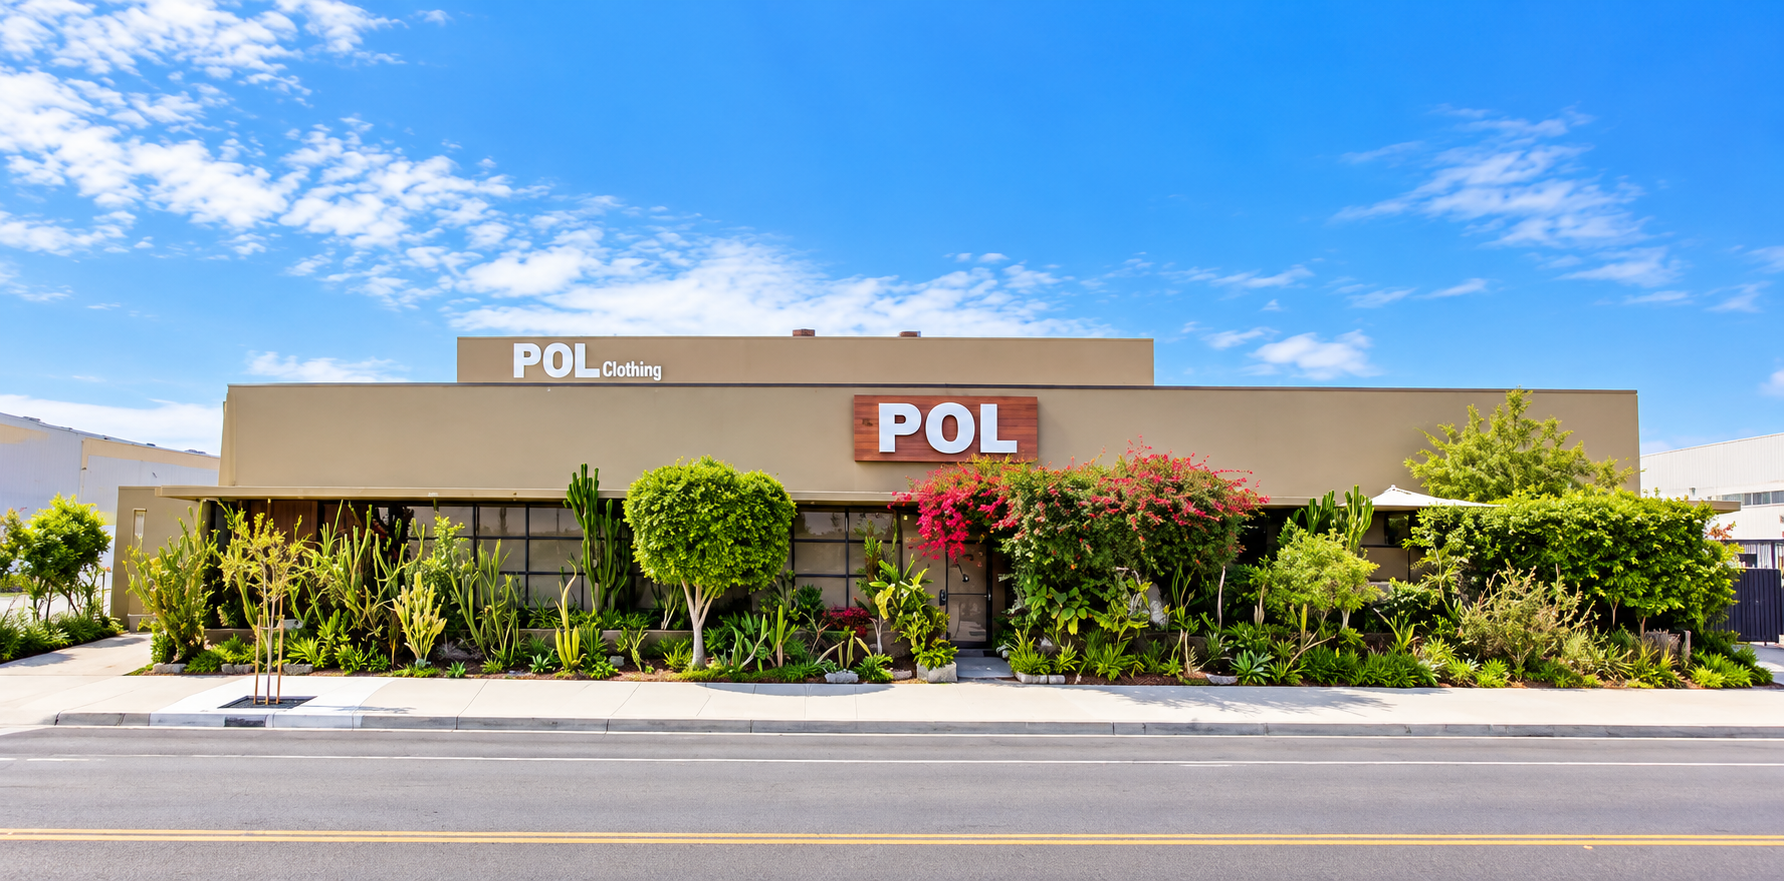
- 2009년 설립된 미국 여성 패션 의류 전문기업
: 전 세계 부티크 및 패션 리테일 업체를 대상으로 여성 의류를 공급하는 Wholesale Clothing Company
: 패션과 비즈니스를 결합하여 다양한 여성 의류 스타일을 기획·디자인하고 글로벌 시장에 공급
: 직원 약 35명, 연매출 $20 Million 이상 규모
● Website
● Location
- 미국 캘리포니아주, Verno
● Training Position : E-Commerce & CS
- 세일즈 오더 입력, 취소, 및 전반적 현황관리
- 재고 수량 파악
- 온라인 플랫폼 오더 관리
- 크레딧 체크 / 관리
- 차지백 현황 파악 및 클레임
- 미국 현지인 바이어 응대
● Stipend
- 시간당 20~25달러
● Additional Information
- 유급병가 3일 제공
- 오버타임 근무 시 1.5배 오버타임 페이 지급
- 화요일, 목요일 아침 제공
- 금요일 점심 제공
● Training Hours
- 월~금요일, 오전 8:30 ~ 오후 4:30
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 POL Clothing, Inc.에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#무역/유통#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
워크브릿지(Work Bridge)
19시간 전
● Host Organization
- 캘리포니아 LA 근교 Torrance(토랜스)에 본사를 두고, 미 전역 대부분의 도시에 지점을 보유하고 있는 종합 물류 대기업
: 전 세계 40여 개국에 글로벌 네트워크를 보유
: 항공, 해운, 육상 물류를 비롯하여 세관 업무 등 각종 관련 업무를 담당함
: LG, SK, 롯데, 두산 등 한국의 대기업들은 물론, 세계 각국 유수 기업들의 각종 물류 업무를 담당
● Website
● Location
- 미국 애리조나주, Phoenix(3125 W Broadway Road, Phoenix, AZ 85041)
- 미국 애리조나주, Phoenix(700 N 55th Ave., Phoenix, AZ 85043)
- 미국 일리노이주, Joliet
- 미국 조지아주, White(751 Great Valley Pkwy, White, GA 30184)
- 미국 조지아주, White(1380 Cassville White Rd Suite 100, White, GA 30184)
● Training Position
1. 물류 오퍼레이션 – Phoenix (3125 W Broadway Road)
- LMS, LLS, TMS를 활용한 운송 일정 및 화물 추적 관리
- 트럭 배차, 입출차, 상차 현황 확인 및 시스템 업데이트
- 운전기사·운송사·고객과의 소통 및 배송 일정 조율
- 운송 지연·문제 대응, 안전 규정 확인 및 야드 운영 지원
2. 물류 오퍼레이션 – Phoenix (700 N 55th Ave.)
- 입출고 주문 처리, 재고관리 및 시스템 데이터 입력
- 고객 주문 관리, 출고 정확성 확인 및 보고서 작성
- 일일 업무 배정 및 창고 운영 지원
- 직원·고객과의 소통 및 물류업무 조율
3. 물류 오퍼레이션 – Joliet, Illinois
- SAP EWM 및 WMS를 활용한 입출고 기록 관리
- 품질검사(QC), 재고 확인 및 재고 실사 지원
- WMS·Excel을 활용한 물류·재고 보고서 작성
- 고객·협력업체 및 내부 부서와의 업무 조율
4. 물류 오퍼레이션 – White (751 Great Valley Pkwy)
- 원자재 재고관리 및 관련 데이터 처리
- 셀(Cell) 출하 및 완제품 상차 업무 관리
- 원자재 입고 및 잉곳(Ingot) 생산시설 입출고 관리
- 재고 데이터 기록 및 정확성 확인
5. 물류 오퍼레이션 – White (1380 Cassville White Rd)
- WMS를 활용한 원자재·완제품 입출고 관리
- 재고 이동 기록 및 재고 실사 지원
- 품질검사(QC) 및 검사 결과 시스템 입력
- 입출고·운송 일정 조율 및 진행 상황 관리
● Stipend
- 애리조나주, Phoenix : 시간당 21달러 + 주거 지원금 월 500달러
- 일리노이주, Joliet : 시간당 21달러
- 조지아주, White : 시간당 21달러 + 숙소제공
● Additional Information(공통사항)
- 애리조나주 / 조지아주 : 월~금요일 점심제공
- 일리노이주 : 월, 화, 목요일 점심제공
- 유급휴가 11일 제공(미사용 휴가 보상금 지급)
- 유급 공휴일 13일 및 선택 유급휴일 1일
- 생명보험 제공
- 비자 지원금 750달러(첫 급여에 포함하여 지급)
● Training Hours
- 주 40시간
: 주 40시간 이상 근무시 시간당 급여에 1.5배 지급
———————————————————————-
[진행절차]
1. 회사 및 미국인턴 관련 궁금한 사항은 하단에 연락처(전화, 카카오톡, 메일)를 통하여 문의 or 첨부하는 영문 이력서에 맞춰 이력서 작성 후 janghc@workbridge.co.kr 로 전달(이력서 확인 후 개별 연락하겠습니다.)
2. 지원에 필요한 서류 준비
- 영문 이력서, 대학&대학교 재학 또는 졸업증명서, 대학&대학교 성적증명서, 여권사본 등
3. 회사에 이력서 접수
4. 스카이프, 줌 등을 통한 화상면접 진행
5. 고용된 자에 한하여 미국 J-1비자를 받기위한 승인서류 발급절차 진행
6. 비자인터뷰 진행
7. 출국하여 근무시작
———————————————————————-
※ 본 채용정보는 해외취업전문기업 워크브릿지(www.workbridge.co.kr)를 통하여 FNS, Inc.에 지원들어 갑니다.
※ 서류 통과자에 한하여 면접이 진행되고, 면접에 합격하면 미국 J-1비자를 받아 출국하게 됩니다.
※ J-1비자를 받기위한 승인서류 발급절차 진행은 워크브릿지가 진행하며, J-1비자를 받기위해 필요한 승인서류 발급비용은 개인이 부담합니다.
- 수속비용 4,500달러(1년) / 5,100달러(1년 6개월)
: 포함내역 - DS-7002, DS-2019, , SITE VISIT, 의료보험료
: 불 포함내역 - 비자인지(185달러) 구입, SEVIS(220달러) 편도 항공권 구입비용
———————————————————————-
[문의 및 지원하기]
- 전화 : 02-554-7574 // 010-4593-7564
- 카톡 : heungchan
- 메일 : janghc@workbridge.co.kr
#중견기업#대기업#무역/유통#인턴채용#경력직채용#신입채용#채용형인턴#체험형인턴
...더보기
스타트업 전문 회계법인 창의회계법인
20시간 전
한국 싱가포르 법인 외국납부세액공제 비교, 공제한도·청구기한·면제 선택 차이
핵심 주제 요약
해외 자회사를 싱가포르에 세우면 외국납부세액공제는 두 번 등장합니다. 한국 본사가 싱가포르에서 떼인 세금을 한국 법인세에서 빼는 단계, 그리고 싱가포르 자회사가 제3국에서 떼인 세금을 싱가포르 법인세에서 빼는 단계입니다. 이 글은 양국 국내법의 공제 제도를 같은 항목(적격 외국세, 공제한도, 귀속연도와 청구기한, 한도 초과분, 면제와의 선택)으로 나란히 놓고 비교합니다. 한싱 조세조약 제21조의 구조는 기존 글에서 다뤘으므로, 여기서는 "설립 전에 어느 쪽 규정이 더 까다로운지, 무엇을 미리 준비해야 하는지"에 집중합니다.
도입문
"싱가포르 자회사도 외국에서 떼인 세금을 공제받나요?" "한국처럼 10년 이월이 되나요?" 싱가포르를 동남아 거점으로 삼으려는 기업이 설립 단계에 자주 묻는 질문입니다.
두 나라 모두 "외국에서 낸 세금을 내 나라 세금에서 빼 준다"는 원칙은 같지만, 인정하는 세금, 한도 단위, 청구기한, 면제 선택은 꽤 다릅니다. 설립 전에 이 차이를 알면 구조와 서류를 처음부터 맞출 수 있습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한국 쪽은 국가법령정보센터의 「법인세법」 제18조의4·제57조와 같은 법 시행령 제94조 현행 본문으로, 싱가포르 쪽은 싱가포르 국세청(IRAS)의 'Foreign Tax Credit', 'Companies Receiving Foreign Income', 'Corporate Income Tax Rate' 안내 페이지로 대조했습니다(2026-10-23 조회). 공식 안내에서 수치를 찾지 못한 항목은 숫자 없이 설명했습니다.
핵심 요약
• 적격 외국세: 한국은 외국 법인세 성격의 세액(가산세 제외)을 인정하고, 조세조약 제한세율을 넘겨 떼인 부분은 제외합니다. 싱가포르는 조약국 세금은 조약에 맞게 낸 것만 DTR로, 조약이 없는 국가 세금은 UTC로 공제합니다.
• 공제한도 단위: 한국은 국가별 한도(산출세액 × 국외원천소득 ÷ 과세표준)입니다. 싱가포르는 원칙적으로 소득원천별·국가별이며, 헤드라인 세율 15% 이상 국가 소득 등 요건을 갖추면 풀링(pooling)을 선택할 수 있습니다.
• 청구 시점: 한국은 국외원천소득이 과세표준에 들어간 사업연도에 신고와 함께 계산서를 내고, 외국 결정이 늦으면 결정통지일부터 3개월 안에 낼 수 있습니다. 싱가포르는 Form C로 청구하며 YA 2022 이후분은 해당 YA 종료 후 4년 안에 청구합니다.
• 한도 초과분: 한국은 10년 이월공제 후 남으면 손금산입이 가능합니다. IRAS 안내는 결손 상태 회사에는 공제를 주지 않는다고만 밝히고 있어, 한국식 이월을 전제로 계획하면 안 됩니다.
• 면제와의 선택: 한국은 요건을 갖춘 외국자회사 배당을 95% 익금불산입하고 그 배당에는 공제를 적용하지 않습니다. 싱가포르는 배당·지점이익·용역소득 3종에 대해 요건 충족 시 면제를 두고, 면제가 회사에 유리하다고 과세관청이 인정해야 합니다.
Q&A 본문
Q1. 한국 싱가포르 외국납부세액공제 비교, 적격 외국세 기준부터 다른가요?
그렇습니다. 출발점인 "어떤 세금을 공제해 주는가"부터 기준이 다릅니다.
한국은 「법인세법 시행령」 제94조 제1항에서 외국정부(지방자치단체 포함)에 납부했거나 납부할 세액 중 ① 초과이윤세 등 법인의 소득을 과세표준으로 한 세액, ② 그 부가세액, ③ 소득 외 수익금액 등을 과세표준으로 했지만 법인세와 같은 세목인 세액을 공제 대상으로 봅니다. 가산세는 빠지고, 조세조약의 비과세·면제·제한세율로 계산한 세액을 넘는 부분도 빠집니다.
싱가포르는 IRAS 안내상 공제가 두 갈래입니다.
• DTR(Double Tax Relief): 조세조약 상대국에서 낸 세금. 조약 규정에 맞게 낸 세금만 공제하고, 조약과 다르게 떼였다면 공제 청구가 아니라 상대국에 환급을 구해야 하며, 그런 청구는 거부된다고 밝힙니다.
• UTC(Unilateral Tax Credit): 싱가포르와 조약이 없는 국가에서 받은 국외원천소득에 주는 공제입니다.
또 싱가포르 거주 법인일 것, 같은 소득에 외국 세금을 냈거나 낼 것, 그 소득이 싱가포르에서 과세될 것의 세 요건을 모두 갖춰야 합니다. 두 나라 모두 "조약보다 많이 떼인 세금은 환급 대상"이라는 점은 같습니다.
Q2. 싱가포르 외국납부세액공제 한도, 한국 국가별 한도와 어떻게 다른가요?
한국의 공제한도는 「법인세법」 제57조 제1항 산식입니다.
• 공제한도금액 = 산출세액 × 국외원천소득 ÷ 과세표준
• 국외원천소득은 그 소득에 대응하는 직접비용과 배분비용을 뺀 금액입니다(시행령 제94조 제2항). 연구개발 관련 비용 등 별도 계산방법을 선택하면 5개 사업연도 동안 계속 적용해야 합니다.
• 국외사업장이 2개국 이상이면 국가별로 따로 계산합니다(시행령 제94조 제7항).
싱가포르는 IRAS 안내상 공제액이 "실제 낸 외국 세금"과 "그 국외소득(비용 차감 후)에 귀속되는 싱가포르 세액" 중 작은 금액입니다. 계산 단위는 소득원천별·국가별(source-by-source and country-by-country)이 원칙이고, 영업소득과 수동소득(이자·배당 등)의 계산 방식도 다릅니다.
여기서 싱가포르에만 있는 선택지가 풀링 제도입니다. 여러 국외소득의 외국 세금과 싱가포르 세액을 한데 모아 한도를 비교할 수 있는데, 다음 요건을 모두 갖춰야 합니다.
• 소득이 발생한 국가에서 외국 소득세를 냈을 것
• 그 국가의 최고 법인세율(헤드라인 세율)이 싱가포르에 소득을 받을 때 15% 이상일 것
• 그 소득에 싱가포르 세금이 있을 것
• 「Income Tax Act 1947」상 공제 자격이 있을 것
한국에는 이런 선택지가 없어, 국가별로 공제가 넘치기 쉽습니다.
Q3. 귀속연도와 청구기한, 한국 3개월·싱가포르 4년은 무엇을 뜻하나요?
한국은 외국납부세액을 국외원천소득이 과세표준에 산입된 사업연도의 산출세액에서 공제하고, 법인세 신고와 함께 외국납부세액공제세액계산서를 냅니다(시행령 제94조 제3항). 외국 정부의 결정·통지가 늦거나 과세기간이 달라 신고 때 낼 수 없으면 외국 정부의 결정통지를 받은 날부터 3개월 이내에 증빙을 붙여 낼 수 있습니다(제4항). 외국 정부가 세액을 경정해 금액이 바뀐 경우에도 같은 방식이 준용됩니다(제5항).
싱가포르는 소득이 과세되는 YA에 맞춰 공제합니다. IRAS는 해외 이자·배당 같은 수동소득이 보통 외국에서는 받은 해에 과세되고 싱가포르에서는 송금된 해에 과세되며, 공제도 싱가포르에서 과세될 때 준다고 설명합니다. 청구기한은 다음과 같습니다.
• YA 2021 이전: 해당 YA 종료 후 2년 이내
• YA 2022 이후: 해당 YA 종료 후 4년 이내(예: YA 2024 소득은 2028년 12월 31일까지)
또 2021년 11월 16일부터는 외국 세금이 감액되어 공제가 과다해지면, 외국 과세관청의 조정 후 1년 이내에 IRAS에 서면 통지해야 합니다.
Q4. 한도 초과분과 결손, 한국 10년 이월이 싱가포르에도 있나요?
한국은 공제한도를 넘는 외국법인세액을 다음 사업연도 개시일부터 10년 이내에 끝나는 사업연도로 이월해 공제할 수 있고, 그 기간에도 다 쓰지 못하면 이월공제기간 종료일 다음 날이 속하는 사업연도에 손금산입할 수 있습니다(「법인세법」 제57조 제2항). 다만 국외원천소득대응비용 때문에 생긴 초과분은 이월공제 대상이 아니고, 다음 사업연도 손금산입만 가능합니다(시행령 제94조 제15항).
한국 본사가 적자인 해에는 산출세액이 없어 한도가 0이 되고, 외국 세금은 이월 관리 대상이 됩니다.
싱가포르는 IRAS 안내에 "결손 상태의 회사에는 외국납부세액공제를 주지 않는다"고 명시돼 있고, 한도를 넘는 외국 세금을 다음 YA로 넘기는 방법은 같은 안내에 나와 있지 않습니다. 초기 적자 자회사가 제3국에서 떼인 세금은 나중에 쓸 자산으로 보기 어려우므로, 원천징수 자체를 줄이는 계약·조약 적용이 더 중요합니다.
Q5. 싱가포르 공제·면제 선택 요건, 한국 익금불산입과 어떻게 대조되나요?
싱가포르는 국외원천소득 중 배당, 해외지점 이익, 국외원천 용역소득 3종이 싱가포르로 송금될 때 「Income Tax Act 1947」 제13조(9)의 세 요건을 모두 갖추면 면제합니다.
• 소득이 발생한 국가에서 과세되었을 것(실제 세율은 헤드라인 세율과 달라도 됨)
• 그 국가의 헤드라인 세율이 송금 시점에 15% 이상일 것
• 면제가 회사에 유리하다고 과세관청(Comptroller)이 인정할 것
면제소득 관련 비용은 다른 과세소득에서 공제할 수 없고, 증빙은 해당 YA부터 최소 5년 보관합니다. 요건을 못 맞추면 FTC 경로로 돌아갑니다.
한국은 외국자회사(의결권 주식 등 10% 이상을 배당기준일 현재 6개월 이상 계속 보유)로부터 받은 배당의 95%를 익금불산입하고(「법인세법」 제18조의4, 시행령 제18조 제1항), 그 배당에는 제57조의 공제 규정을 적용하지 않습니다(제57조 제7항).
즉 한국은 지분 요건으로, 싱가포르는 원천국 과세 요건으로 면제를 가른다는 점이 핵심 차이입니다.
Q6. 해외 자회사 설립 전 확인, 동일 조건으로 대조하면 무엇이 보이나요?
"어느 법인이 어떤 소득을 받는가"로 나누면 됩니다.
• 한국 본사가 싱가포르에서 받는 소득: 제57조 국가별 한도와 10년 이월이 적용됩니다.
• 싱가포르 자회사가 제3국에서 받는 소득: 원천국 헤드라인 세율 15% 이상 여부가 풀링과 면제 가능성을 함께 가릅니다.
• 공제 청구 양식: 싱가포르 자회사는 Form C-S·C-S(Lite)가 아니라 Form C를 써야 하고, 원천징수 영수증·용역·라이선스 계약서를 보관했다가 요청 시 내야 합니다.
• 싱가포르 법인세율은 과세소득의 17% 단일세율이므로 귀속 싱가포르 세액도 여기서 출발합니다(부분면제·리베이트가 있으면 더 낮아짐).
비교표 또는 정리표
구분 / 한국 「법인세법」 제57조 / 싱가포르 IRAS FTC
적격 외국세 / 법인세 성격 세액, 가산세·조약 초과분 제외 / 조약국: 조약대로 낸 세금(DTR) / 비조약국: UTC
한도 계산 / 산출세액 × 국외원천소득 ÷ 과세표준, 국가별 / 외국세와 귀속 싱가포르 세액 중 작은 금액, 원천별·국가별 또는 풀링
비용 차감 / 직접비용·배분비용 차감 / 비용 차감 후 국외소득 기준
공제 시점 / 과세표준 산입 사업연도 / 싱가포르에서 과세되는 YA(수동소득은 송금연도)
청구 절차 / 신고 시 계산서, 결정 지연 시 통지 후 3개월 / Form C, YA 2022 이후 YA 종료 후 4년
한도 초과·결손 / 10년 이월 후 손금산입 / 결손 회사는 공제 없음
감액 시 / 경정 시 계산서 재제출 준용 / 조정 후 1년 내 서면 통지
면제 경로 / 외국자회사 배당 95% 익금불산입 / 배당·지점이익·용역소득 면제(15% 요건 등)
가정 사례
(가정) 한국 콘텐츠 기업 A사가 싱가포르에 100% 자회사 S사를 세워 동남아 라이선스 사업을 맡기려 합니다. 아래 금액은 모두 설명을 위한 가정입니다.
• S사 단계(싱가포르): S사가 조약이 있는 제3국 고객에게 받은 사용료에서 현지 원천징수 1,000만원이 떼였습니다. 비용 차감 후 그 소득이 5,000만원이고 부분면제·리베이트 없이 17%를 적용하면 귀속 싱가포르 세액은 850만원이므로, 공제는 둘 중 작은 850만원입니다. S사가 그해 결손이면 공제 자체가 없고, 조약 세율을 넘겨 떼인 부분은 현지 환급 대상입니다.
• A사 단계(한국): A사가 S사에서 받은 사용료에 싱가포르 원천징수 800만원이 붙었다고 합시다. A사의 과세표준 10억원, 산출세액 1억 8천만원, 대응비용을 뺀 싱가포르 국외원천소득 3,000만원이면 한도는 1억 8천만원 × 3,000만원 ÷ 10억원 = 540만원입니다. 남는 260만원은 10년간 이월해 이후 싱가포르 한도 안에서 공제할 수 있습니다.
• 같은 해 S사가 배당을 보냈다면, A사가 10% 이상·6개월 이상 보유 요건을 갖춘 경우 배당의 95%는 익금불산입되고 그 배당에는 공제를 잡지 않습니다.
실무 체크포인트
• 자회사 예상 소득을 국가·소득 종류별로 나누고 원천국 헤드라인 세율 15% 이상 여부 정리
• 원천징수 전에 조약 세율 적용 절차(거주자증명서 등)를 마쳐 초과 원천징수 예방
• 한국 본사는 국외원천소득대응비용 산정 기준을 정하고, 이월공제액을 국가별 대장으로 10년 관리
• 싱가포르 자회사는 Form C 사용, 청구기한(YA 종료 후 4년)·감액 통지(조정 후 1년)를 세무 달력에 등록
• 면제 경로를 쓸 소득은 원천국 과세 증빙을 YA부터 5년 이상 보관
대표님/CFO가 특히 주의할 부분
• "남는 공제는 나중에 쓰면 된다"는 한국식 가정이 가장 위험합니다. 싱가포르는 결손 회사에 공제를 주지 않습니다.
• 싱가포르 면제는 자동이 아닙니다. 세율이 낮은 국가의 소득을 모으는 구조라면 15% 요건 때문에 면제도 풀링도 막힐 수 있습니다.
• 한국은 국가별 한도라서 싱가포르에서 넘친 공제를 다른 나라 한도로 돌려쓸 수 없습니다.
결론 및 전문가 Tip
한국은 국가별 한도와 10년 이월로 "시간을 두고 쓰는" 제도이고, 싱가포르는 원천별 한도·풀링·면제 선택과 4년 청구기한으로 "요건을 맞추면 넓게 쓰는" 제도입니다. 설립 전에 ① 소득의 원천국과 세율, ② 초기 결손 가능성, ③ Form C와 증빙 보관 체계를 정해 두면 공제가 비용으로 사라지는 일을 막을 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 싱가포르 자회사 설립을 앞둔 기업을 위해 예상 소득을 국가·소득 종류별로 나눠 한국 본사의 국가별 공제한도와 싱가포르 자회사의 공제·면제·풀링 가능성을 한 표로 시뮬레이션합니다. 대응비용 배분 기준, 이월공제 대장, Form C 전환 시점 점검도 결산 일정에 맞춰 지원합니다.
참고 출처 요약
• 국가법령정보센터, 「법인세법」 제18조의4·제57조 — https://www.law.go.kr/법령/법인세법/제57조 (2026-10-23 조회)
• 국가법령정보센터, 「법인세법 시행령」 제18조·제94조 — https://www.law.go.kr/법령/법인세법시행령/제94조 (2026-10-23 조회)
• IRAS, Foreign Tax Credit — https://www.iras.gov.sg/taxes/corporate-income-tax/income-deductions-for-companies/claiming-reliefs/foreign-tax-credit (2026-10-23 조회)
• IRAS, Companies Receiving Foreign Income — https://www.iras.gov.sg/taxes/corporate-income-tax/income-deductions-for-companies/companies-receiving-foreign-income (2026-10-23 조회)
• IRAS, Corporate Income Tax Rate, Rebates & Tax Exemption Schemes — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-rate-rebates-and-tax-exemption-schemes (2026-10-23 조회)
같이 보면 좋은 글
• [조세조약] 한싱 조세조약 이중과세 제거, 제21조 공제 구조와 법인세법 연결해 읽기
• [해외진출 세무] 법인 해외소득 이중과세, 외국납부세액공제와 면제의 차이
• [조세조약] 외국납부세액공제 해외소득 면제 차이, 조약 문구가 국내법으로 작동하는 방식
• 싱가포르 해외 배당 면세, 자회사 배당을 들여오기 전 확인할 3가지 요건과 증빙
• [해외진출 세무] 한국 싱가포르 법인세 비교, 17% 단일세율과 누진세율 구조 차이
• 싱가포르 해외소득 과세, 해외 매출이라도 싱가포르에서 사업하면 비과세가 아닌 이유
• [해외진출 세무] 한국 싱가포르 법인 해외배당 수령 비교, 95% 익금불산입과 해외배당 면세 요건
• 한국 미국 법인 외국납부세액공제 비교, 국가별 한도와 소득 범주별 한도의 차이
#외국납부세액공제 #싱가포르법인세 #싱가포르FTC #해외자회사 #이중과세
...더보기
스타트업 전문 회계법인 창의회계법인
20시간 전
[조세조약] 베트남 조세조약 MLI, 개정의정서·적용 시점으로 현행 조문 찾는 법
핵심 주제 요약
한베 조세조약을 읽을 때 1994년 원문만 펴 보면 틀린 답이 나올 수 있습니다. 지금 적용되는 조문은 ① 1994년 원협정, ② 2019년 서명된 제2의정서, ③ 다자협약(MLI)이라는 세 겹으로 이루어져 있습니다. 이 글은 MLI가 한베 조약에 실제로 적용되는지(양국 적용 선택), 어떤 조문이 유보·통보로 빠지거나 남는지, 대금 지급일과 과세연도에 따라 어느 판의 조문을 대입해야 하는지, 그리고 베트남 외국계약자세(FCT)를 법인소득세 요소와 부가가치세 요소로 나누어 조약이 어디까지 닿는지를 정리합니다. 감면 신청서(01/HTQT) 작성 절차와 환급 신청은 별도 글에서 다뤘습니다.
도입문
"베트남 고객사가 기술자문료에서 세금을 떼면서 조약 혜택이 없다고 하네요. 예전에는 고정사업장이 없으면 면제라고 들었는데요." 베트남 거래를 오래 해 온 회사일수록 자주 듣는 말입니다. 이유는 간단합니다. 한베 조세조약은 2021년에 개정의정서가 발효됐고, 2023년에는 베트남이 MLI 당사국이 되면서 조약 위에 한 겹이 더 얹혔습니다. 몇 년 전 검토 메모를 그대로 쓰면 세율도, 면제 근거도 달라질 수 있습니다.
원문을 찾는 것보다 "우리 거래일에 유효한 판"을 맞추는 일이 중요합니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한베 조세조약 원문과 2019년 제2의정서, 한국이 공포한 MLI 국문본은 국가법령정보센터에서, MLI 협약 원문·서명 및 비준국 현황(2026년 9월 15일 기준판)·한국과 베트남의 기탁 시 유보·통보 목록은 OECD 공개 문서에서, 베트남 외국계약자세 비율은 베트남 정부 공보 및 관보 게재 법령에서, 한국 외국납부세액공제는 국가법령정보센터 현행 조문에서 확인했습니다(조약·MLI 문서는 2026-10-23 조회, 그 밖의 문서별 조회일은 참고 출처 요약에 표기). 한국 기탁 목록은 이미지 문서여서 해당 쪽을 직접 대조했습니다.
핵심 요약
• MLI는 한베 조약에 적용됩니다. 한국(2020.5.13 기탁)과 베트남(2023.5.23 기탁)이 모두 상대국 조약을 대상조세협정으로 통보했습니다. MLI는 한국에 2020.9.1, 베트남에 2023.9.1 발효됐습니다.
• 적용 시점은 늦은 쪽 발효일(2023.9.1)이 기준입니다. MLI 제35조 기본 규칙에 따르면 원천징수 조세는 2024.1.1 이후 발생분부터 적용됩니다.
• 2019년 제2의정서가 더 큰 변화입니다. 사용료 상한이 5%·15%에서 5%·10%로 바뀌었고, 기술용역대가(7.5% 상한)가 새로 생겼으며, 베트남 대상조세에 "외국인 계약자의 법인소득세"가 명시됐습니다. 2022.1.1 이후 지급분부터 적용됩니다.
• 조약은 외국계약자세의 법인소득세 요소에만 닿고, 부가가치세 요소에는 닿지 않습니다. 대상조세가 소득에 대한 조세이기 때문입니다.
Q&A 본문
Q1. 베트남 조세조약 MLI 적용 여부, 양국 적용 선택이 왜 둘 다 맞아야 하나요?
MLI는 서명만 했다고 모든 조약을 바꾸지 않습니다. MLI 제2조는 "대상조세협정"을 각 당사국이 그 협정을 MLI 적용 대상으로 기탁처(OECD)에 통보한 조약으로 정의합니다. 한쪽만 올리면 그 조약은 대상이 아닙니다.
한베 조약은 양쪽 모두 통보했습니다.
• 한국: 2020년 5월 13일 기탁한 목록의 73번에 1994년 5월 20일 서명, 1994년 9월 9일 발효된 한베 협정을 올렸습니다.
• 베트남: 2023년 5월 23일 기탁한 목록의 32번에 한국과의 협정을 올렸고, 개정 문서로 2019년 11월 27일 서명·2021년 1월 20일 발효된 의정서까지 함께 적었습니다.
OECD 서명·비준국 현황 문서(2026년 9월 15일 기준)에 따르면 MLI는 한국에 2020년 9월 1일, 베트남에 2023년 9월 1일 발효됐습니다. 그래서 한베 조약에 대해서는 2023년 9월 1일이 출발점입니다. 일본 재무성 안내상 한일 조약은 2021년 1월 1일 이후 원천징수분부터 MLI가 적용되므로, 같은 MLI라도 조약마다 시점이 다르다는 점을 기억해 두면 좋습니다.
Q2. 베트남 조세조약 MLI 유보·통보, 실제로 무엇이 바뀌나요?
MLI는 조문마다 각국이 유보(적용 배제)나 통보(기존 조항 신고)를 선택합니다. 실무에 영향이 큰 부분은 다음과 같습니다.
• 주요목적기준(PPT, MLI 제7조 제1항): 조약 혜택을 얻는 것이 거래의 주요 목적 중 하나였다고 합리적으로 결론지을 수 있으면 혜택을 주지 않는 규정입니다. 베트남은 개정된 한베 협정 제28조 제1항을 같은 성격의 기존 조항으로 통보했지만, 한국의 기탁 목록에는 베트남 협정이 제7조 통보 대상에 없습니다. MLI 제7조 제17항 가호는 양쪽이 모두 통보한 경우에만 기존 조항을 MLI 문구로 "대체"하고, 그 밖의 경우에는 MLI 제7조 제1항이 양립하지 않는 범위에서만 기존 조항보다 우선한다고 정합니다. 협정 제28조와 MLI PPT가 함께 작동한다고 보고 거래 목적을 문서로 남겨 두는 편이 안전합니다.
• 베트남이 통째로 유보한 조문: 제3조(투명실체), 제4조(이중거주 법인), 제5조(이중과세 제거방법), 제8조(배당 이전거래), 제10조(제3국 고정사업장), 제11조, 제14조(계약 분할), 제17조(대응조정)입니다. 한국도 제3·4·5·8조를 유보했습니다.
• 중재(제6장): 베트남은 제6장을 적용하지 않기로 했습니다. 중재는 양쪽이 모두 선택해야 적용되므로 한베 조약에는 MLI 중재가 붙지 않습니다.
• 상호합의: 협정 제25조는 조약에 맞지 않는 과세 조치의 최초통보일부터 3년 이내에 거주지국 권한 있는 당국에 제기하도록 정합니다. 베트남은 MLI 제16조 제1항 첫 문장(양국 어디에나 제기)을 유보했으므로 한국 기업은 기존처럼 한국 당국에 제기하는 구조로 보면 됩니다.
Q3. 한베 조세조약 개정의정서로 바뀐 조문은 무엇인가요?
2019년 11월 27일 서울에서 서명된 제2의정서는 2021년 1월 20일 발효됐습니다(조약 제2466호). 기업 손익에 직접 닿는 변경은 다음과 같습니다.
항목 / 1994년 원협정 / 제2의정서 이후
베트남 대상조세 / 개인소득세, 이윤세, 이윤송금세 / 개인소득세, 법인소득세(외국인 계약자의 법인소득세 포함)
사용료 상한(제12조) / 특허·장비 등 5%, 기타 15% / 특허·장비 등 5%, 기타 10%
기술용역대가 / 별도 조문 없음 / 7.5% 상한 신설(제12조)
혜택의 제한 / 없음 / 제28조 신설(주요목적 기준 등)
특수관계기업(제9조) / 원협정 문구 / 대응조정 조항(제2항) 포함 문구로 교체
양도소득(제13조) / 원협정 문구 / 부동산 과다 법인 주식 50%, 지분 15% 기준 등으로 교체
특히 기술용역대가 정의가 중요합니다. 의정서는 이를 "그 지급인이 거주자인 체약국에서 수행된" 경영·기술·자문 성격의 용역 대가로 정의합니다. 베트남 현지에서 수행한 자문은 고정사업장이 없더라도 베트남이 7.5% 한도에서 과세할 수 있는 소득이 된 것입니다. 반대로 한국에서 수행한 용역은 이 정의에 들어가지 않으므로 사업소득(제7조) 판단으로 돌아갑니다.
Q4. 거래 시점에 따라 어느 판의 조문을 대입하나요?
같은 계약이라도 지급일과 과세연도에 따라 적용 조문이 달라집니다.
• 의정서: 제12조에 따라 원천징수되는 조세는 발효 연도의 다음 역년 1월 1일 이후 지급분, 다른 조세는 같은 날 이후 개시 과세연도분부터 적용됩니다. 발효일이 2021년 1월 20일이므로 2022년 1월 1일이 기준입니다.
• MLI 원천징수 조세: 제35조 제1항 가호에 따라 늦은 쪽 발효일(2023.9.1) 이후 시작되는 다음 역년 1월 1일, 즉 2024년 1월 1일 이후 발생분입니다.
• MLI 그 밖의 조세: 늦은 쪽 발효일부터 6개월 기간이 끝난 뒤 시작하는 과세기간입니다. 한국 기탁 목록에는 제35조 선택 통보가 없어 기본 규칙(2024년 3월 1일 이후 개시 과세기간)이 됩니다. 베트남은 제35조 제3항을 선택해 "그 기간 만료 후 다음 연도 1월 1일 이후 개시 과세기간"으로 바꿨으므로, 베트남이 부과하는 조세에는 2025년 1월 1일 이후 개시 과세기간부터 적용된다고 계산됩니다.
베트남 측이 지급 시 대신 떼는 외국계약자세는 먼저 원천징수 규칙(2024.1.1)을 대입하고, 현지 직접 신고 구조라면 과세기간 규칙을 따로 봅니다.
Q5. 베트남 외국계약자세의 소득세·VAT 요소는 어떻게 나누어 검토하나요?
외국계약자세는 하나의 세금처럼 청구되지만 실제로는 법인소득세 요소 + 부가가치세 요소입니다.
• 법인소득세 요소: 베트남 법인세법 시행령 320/2025/NĐ-CP 제12조 제3항은 같은 시행령 제2조 제1항 b2~b4호에 해당하는 외국기업의 세액을 베트남 발생 과세매출에 비율을 곱해 계산하도록 하고, 용역 5%, 사용료 10%, 대여 이자 5% 등을 정합니다. 의정서가 대상조세에 외국인 계약자의 법인소득세를 명시했으므로 이 요소는 조약 상한·면제의 대상입니다. 용역 대가가 사업소득으로 분류되고 고정사업장이 없으면 면제를 검토하고, 기술용역대가로 분류되면 7.5% 상한은 국내 5%보다 높아 감면 효과가 없습니다.
• 부가가치세 요소: 부가가치세법 48/2024/QH15(2025.7.1 시행) 제12조 제2항은 용역, 그리고 자재를 포함하지 않는 건설에 매출 대비 5% 등의 비율을 정합니다. 조약 대상조세는 소득에 대한 조세이므로 이 요소는 조약으로 줄지 않습니다.
• 한국 공제와 연결: 법인세법 시행령 제94조는 조세조약상 제한세율로 계산한 세액을 초과하는 금액을 외국법인세액에서 제외합니다. 조약으로 줄일 수 있었던 법인소득세 초과분은 한국에서도 공제받지 못할 수 있으니 현지 감면 신청이 먼저입니다. 같은 조 제1항 제3호는 수익금액을 과세표준으로 한 세액도 법인 소득에 대한 세와 동일한 세목이면 외국법인세액으로 보므로 법인소득세 요소는 이 범위에서 검토하고, 부가가치세 요소는 이 범위에 들기 어렵다는 점도 함께 봐야 합니다.
비교표 또는 정리표
층위 / 문서 / 발효·기준일 / 적용 시작(원천징수) / 확인처
원협정 / 1994년 한베 협정(조약 제1240호) / 1994.9.9 / — / 국가법령정보센터 조약
개정 / 제2의정서(조약 제2466호) / 2021.1.20 / 2022.1.1 이후 지급분 / 국가법령정보센터 조약
다자협약 / MLI(한국 조약 제2459호) / 한국 2020.9.1 / 베트남 2023.9.1 / 2024.1.1 이후 발생분 / OECD 기탁 목록
현지 국내법 / 외국계약자세 CIT 비율·VAT 비율 / 시행령 320/2025, 부가가치세법 48/2024 / 지급 시 계약 단위 / 베트남 정부 공보
가정 사례
(가정) 한국 IT 컨설팅사 A사가 2026년에 베트남 제조사 B와 10만 달러짜리 공정개선 자문계약을 맺었습니다. A사 직원이 베트남 공장에 두 달 출장해 자문을 수행했고, 베트남에 사무실은 없습니다.
• 조약 분류: 용역이 지급인 거주지국(베트남)에서 수행됐으므로 의정서상 기술용역대가에 해당할 가능성이 큽니다. 베트남은 7.5% 한도에서 과세할 수 있습니다.
• 법인소득세 요소: 국내 비율 5%를 적용하면 5,000달러입니다. 조약 상한 7.5%보다 낮으므로 조약으로 줄어드는 금액은 없습니다. 원협정 시절이었다면 고정사업장이 없다는 이유로 사업소득 면제를 검토했을 거래입니다.
• 부가가치세 요소: 5%를 적용하면 5,000달러이며 조약과 무관합니다.
• 대안 구조: 자문의 상당 부분을 한국에서 원격으로 수행하고 계약서에 수행 장소를 나누어 적으면, 그 부분은 기술용역대가 정의에서 벗어나 사업소득 판단으로 돌아갑니다. 현지 세무당국이 실질을 볼 수 있으니 수행 장소 증빙은 필수입니다.
실무 체크포인트
• 조약 원문을 열 때 1994년 협정과 2019년 제2의정서를 함께 출력해 조문 번호(발효·종료 조문은 제29·30조로 재번호)를 맞춘다
• MLI 적용 여부는 한국·베트남 양쪽 기탁 목록에서 상대국 조약이 있는지 확인한다
• 거래별 지급일(원천징수)과 과세연도 개시일(기타 조세)을 따로 적어 둔다
• 용역은 수행 장소를 기준으로 기술용역대가인지 사업소득인지 먼저 분류한다
• 외국계약자세 청구서를 법인소득세·부가가치세 요소로 나누고, 조약 신청은 법인소득세 요소에만 건다
• PPT를 대비해 베트남 거래 구조를 택한 사업상 이유를 계약 검토 메모에 남긴다
• 조약과 다른 과세를 받으면 최초통보일부터 3년 안에 한국 당국 상호합의 신청을 검토한다
대표님/CFO가 특히 주의할 부분
• 예전 검토 메모의 세율을 그대로 쓰지 마세요. 사용료 기타 15%는 2022년 이후 지급분에는 10%이고, 기술용역대가라는 새 분류가 생겼습니다.
• MLI는 한일 조약보다 늦게 붙었습니다. 다른 나라 조약의 적용 시점을 베트남에 대입하면 연도가 어긋납니다.
• 외국계약자세 전액이 조약 대상은 아닙니다. 부가가치세 요소는 조약 감면 신청으로 줄지 않으므로 계약 단가를 정할 때 별도로 반영해야 합니다.
• 조약 혜택을 노린 중간 법인 설립은 협정 제28조와 MLI PPT 양쪽에 걸릴 수 있습니다.
결론 및 전문가 Tip
한베 조세조약의 "현행 조문"은 한 개의 문서가 아니라 원협정, 제2의정서, MLI를 겹쳐 읽은 결과입니다. 순서는 단순합니다. ① 의정서로 바뀐 조문을 원문 위에 덮어쓰고, ② 양국 MLI 기탁 목록에서 남은 조문과 빠진 조문을 표시하고, ③ 거래 지급일과 과세연도에 맞는 판을 고른 뒤, ④ 외국계약자세 중 법인소득세 요소에만 조약을 대입합니다. 이 네 단계를 계약 전에 한 장으로 정리해 두면 베트남 측 담당자와의 협의도 빨라집니다.
창의회계법인 서비스 안내
창의회계법인은 베트남 거래가 있는 기업을 위해 1994년 협정·2019년 의정서·MLI를 겹친 조문 대조표를 만들고, 계약별로 사용료·기술용역대가·사업소득 분류와 외국계약자세 법인소득세·부가가치세 요소를 나누어 예상 세 부담을 계산해 드립니다. 과거 계약의 세율 적용이 맞았는지 점검하는 사후 검토도 함께 지원합니다.
참고 출처 요약
• 국가법령정보센터, 「대한민국 정부와 베트남사회주의공화국 정부간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협정」(조약 제1240호, 1994.9.9 발효) 제2·10·11·12·25조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1307 (2026-10-23 조회)
• 국가법령정보센터, 한베 협정을 개정하는 제2의정서(조약 제2466호, 2019.11.27 서명, 2021.1.20 발효) 제1·4·6·7·10·11·12조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=15611 (2026-10-23 조회)
• 국가법령정보센터, 「세원잠식 및 소득이전 방지 목적의 조세조약 관련 조치 이행을 위한 다자협약」(조약 제2459호) 제7조·제35조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=14553 (2026-10-23 조회)
• OECD, MLI 협약 원문 제2조·제7조·제18조·제35조 — https://www.oecd.org/tax/treaties/multilateral-convention-to-implement-tax-treaty-related-measures-to-prevent-BEPS.pdf (2026-10-23 조회)
• OECD, Signatories and Parties to the MLI(Status as of 15 September 2026) — https://www.oecd.org/tax/treaties/beps-mli-signatories-and-parties.pdf (2026-10-23 조회)
• OECD, Republic of Korea MLI Position upon Deposit(2020.5.13) — https://www.oecd.org/tax/treaties/beps-mli-position-korea-instrument-deposit.pdf (2026-10-23 조회)
• OECD, Viet Nam MLI Position upon Deposit(2023.5.23) — https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/beps-mli/beps-mli-position-viet-nam-instrument-deposit.pdf (2026-10-23 조회)
• 일본 재무성, Application of the MLI to the Tax Treaty between Japan and Korea — https://www.mof.go.jp/english/policy/tax_policy/tax_conventions/mli_kor.htm (2026-10-08 조회)
• 베트남 정부, 시행령 320/2025/NĐ-CP 제12조 제3항(정부 서명본) / 부가가치세법 48/2024/QH15 제12조(관보) (2026-10-16 조회)
• 국가법령정보센터, 「법인세법」 제57조, 같은 법 시행령 제94조 — https://www.law.go.kr (2026-10-13 조회)
• 베트남 재무부 질의응답(시행규칙 89/2026/TT-BTC 제78조, 신청서 양식 01/HTQT) — https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/164011 (2026-10-08 조회)
같이 보면 좋은 글
• [조세조약] 베트남 조세조약 전체 구조, 한국 베트남 조세조약을 처음 읽는 법
• [조세조약] 베트남 조세조약 신청 절차, 01/HTQT 제출 주체와 외국계약자세 법인세·VAT 구분
• [조세조약] 베트남 조세조약 원천세 환급, 외국계약자세 과다분 02/HT 신청과 한국 공제 범위
• [조세조약] 베트남 외국계약자세 용역, 법인세 5%·부가세 5%와 한베 조약 PE 기준
• [조세조약] 한일 조세조약 MLI 통합본문 읽는 법, 원문과 수정 문구·적용 시점 구분
• [조세조약] 중국 조세조약 MLI, 한중 조약에 실제 붙은 조항과 적용 시점 확인법
• [조세조약] 베트남 이전가격 상호합의, 통지 후 3년 기한·신청 창구·대응조정 자료
#베트남조세조약 #MLI #한베조세조약 #개정의정서 #외국계약자세
...더보기
스타트업 전문 회계법인 창의회계법인
20시간 전
싱가포르 연구개발 세제 혜택 증빙, 적격 활동·비용 구분·자료 보관 체크리스트
핵심 주제 요약
싱가포르 자회사가 연구개발(R&D) 공제를 받으려면 공제율보다 어떤 자료를 언제부터 남겼는지가 먼저입니다. 신고서에 첨부할 서류는 거의 없지만, 국세청(IRAS)이 요청하면 프로젝트 단위로 바로 꺼낼 수 있어야 합니다. 이 글은 적격 활동 판정 자료, 비용 항목 구분(인건비·소모품·외주·정부지원금), 신고서 유형별 제출·보관 방법, 적용 연도(YA) 한정 항목을 정리합니다. 한국 세액공제와 공제율을 비교한 내용은 기존 글에서 다뤘습니다.
도입문
"싱가포르 개발팀 비용을 400% 공제받을 수 있다던데, 그냥 인건비 합계를 넣으면 되나요?" 공제율을 먼저 듣고 오시는 대표님이 많습니다. 그런데 실제로 다툼이 생기는 지점은 공제율이 아니라 그 프로젝트가 R&D인지, 그 비용이 R&D 비용인지를 보여 주는 자료입니다.
IRAS는 회사가 스스로 판정해 신고하는 구조를 택하고 있습니다. 사전 승인이 없으니, 판정 근거는 회사가 쥐고 있어야 합니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. IRAS의 R&D 세제 안내 페이지, e-Tax Guide 「Research and Development Tax Measures」(Eighth Edition, 2026.1.30 발행), e-Tax Guide 「Enterprise Innovation Scheme」(Third Edition, 2026.8.31 발행), R&D Claim Form(YA 2019 and onwards), 기록 보관 안내 페이지 원문과 대조했습니다(모두 2026-10-23 조회). 원문에서 확인하지 못한 수치는 쓰지 않았습니다.
핵심 요약
• 공제 근거는 소득세법(ITA 1947) Section 14C(100% 기본공제)와 Section 14D(150% 추가공제)입니다. 예전 번호로는 14D·14DA였습니다.
• 싱가포르 안에서 한 R&D의 첫 S$400,000에는 EIS로 150%가 더 붙어 합계 400%가 되며, 이 EIS 혜택은 YA 2024~2028에만 적용됩니다.
• 추가공제 대상은 인건비(이사 보수 제외)와 소모품뿐입니다. 임차료·공과금·간접비, 설비·권리 취득 같은 자본적 지출은 빠집니다.
• Form C 법인은 R&D Claim Form을 신고서와 함께 내고, Form C-S 법인은 작성해 두었다가 요청 시 냅니다.
• 자료는 사후가 아니라 프로젝트 시작 시점부터 남겨야 하고, 회사 기록은 해당 YA부터 최소 5년 보관합니다.
Q&A 본문
Q1. 싱가포르 연구개발 세제 혜택 적격 활동, 무엇으로 증명하나요?
IRAS는 ITA Section 2의 세 요건을 모두 충족해야 R&D로 봅니다. ① 목적이 새 지식 습득, 새 제품·공정 개발, 기존 제품·공정 개선 중 하나이고 ② 새로움(novelty) 또는 기술적 위험(technical risk)이 있으며 ③ 과학·기술 분야의 체계적·조사적·실험적(SIE) 연구여야 합니다. 새로움은 "싱가포르에서 최초"인지로 판단합니다.
요건별로 남길 자료를 IRAS가 예시로 제시합니다.
요건 / 남길 자료(IRAS 예시)
목적 / R&D 계획서·경영진 승인 기록, 현재 기술 수준 조사 기록
새로움 / 싱가포르 최초임을 밝힌 보도자료·마케팅 자료, 특허 등록
기술적 위험 / 유능한 전문가도 바로 풀 수 없었던 이유, 전문가 의견
SIE 연구 / 실험 설계, 일정·마일스톤, 단계별 기록, 시험 결과, 실패한 시도와 개선 조치
품질관리·일상 시험, 사회과학·인문학 연구, 시장조사·판촉, 일상적 변경, 외관·디자인 변경은 처음부터 제외됩니다. 작은 회사가 정식 계획서를 못 갖췄다면 작업 문서, 이메일 논의, 시험 결과 스크립트 같은 다른 자료도 받아 줍니다.
Q2. 프로젝트 시작일과 종료일은 왜 기록해야 하나요?
프로젝트 기간에 속한 비용만 공제 대상이기 때문입니다. IRAS 가이드는 과학·기술 목표를 정하고 그 목표를 풀기 위한 활동을 시작한 때를 시작일로 봅니다. 사업 결정 전의 비용·편익 검토 같은 타당성 조사는 원칙적으로 시작으로 보지 않습니다. 종료는 해결책 시험이 끝나 결론이 나거나, 시제품이 검증되거나, 연구가 중단된 때입니다. 검증 뒤 이사회·고객 시연, 특허·마케팅, 양산 준비는 대상이 아닙니다.
R&D Claim Form도 프로젝트마다 시작일, 완료(예정)일, 첫 청구인지 이전 청구의 계속인지를 적게 합니다.
Q3. 비용 구분은 인건비·소모품·외주비로 어떻게 나누나요?
가장 많이 틀리는 부분입니다. Claim Form Part 6은 사내 R&D 비용을 다음처럼 나눕니다.
• 인건비: 급여·임금·기타 고용 혜택. 이사 보수(director's fees)는 제외합니다. R&D에 일부 시간만 쓰는 직원은 그 시간 비율만큼만 추가공제 대상이며, 타임시트를 증빙으로 받아 줍니다.
• 소모품: R&D에 쓰여 원래 형태로 다시 쓸 수 없게 된 재료(시약, 시제품에 들어간 부품 등). 공과금·임차료·간접비는 소모품이 아닙니다.
• 기타 직접비: 14C 기본공제에는 넣지만 14D 추가공제 계산식에는 들어가지 않습니다.
• 정부지원금: 받은 금액만큼 차감합니다.
14C 기본공제에서도 Section 15상 공제 금지 비용(주식보상비용, 감가상각비 등)과 설비·기계·토지·건물·권리 취득 같은 자본적 지출은 빠집니다.
싱가포르 R&D 기관에 맡긴 외주 R&D는 수수료의 60%를 적격비용(인건비·소모품)으로 간주합니다. 실제 인건비·소모품 비중이 60%보다 크다고 주장하려면 R&D 기관이 발행한 인보이스로 뒷받침해야 합니다. 해외에서 한 R&D는 사업과 관련 있으면 100% 공제만, 관련 없으면 공제가 없습니다. 일부만 싱가포르에서 한 프로젝트는 해외 수행분 비용을 추가공제 계산에서 빼야 합니다.
Q4. 신고 때 무엇을 내고, 무엇을 보관하나요?
R&D 청구는 해당 YA 법인세 신고서에서 합니다. Form C 법인은 R&D Claim Form을 Form C와 함께 내고, Form C-S·C-S(Lite) 법인은 작성한 Claim Form을 보관하다 요청 시 냅니다. 그 밖의 증빙은 첨부하지 않지만 시작 시점부터 준비해 두어야 합니다. 법인세 신고기한은 매년 11월 30일입니다.
검토 단계에서는 IRAS가 Claim Form을 먼저 보고 부족하면 추가 자료를 요청합니다. 회사가 원하거나, 두 차례 검토 후 거부됐는데 회사가 계속 다투면 기술자문위원회(Technical Advisory Panel)로 넘어갑니다. 회계 기록과 증빙은 해당 YA부터 최소 5년 보관해야 하므로, R&D 파일도 같은 기간을 기준으로 잡는 편이 안전합니다.
Q5. 적용 연도(YA)가 한정된 혜택은 무엇인가요?
기본공제 14C와 달리 아래 항목은 기간이 정해져 있습니다.
항목 / 내용 / 적용 YA
14D 추가공제 / 싱가포르 R&D 적격비용의 150% / YA 2019~2028
EIS 추가 150% / 싱가포르 R&D 적격비용 첫 S$400,000 / YA 2024~2028
사업 무관 R&D 허용 / 싱가포르 R&D는 기존 사업과 무관해도 14C 가능 / YA 2028까지
EIS 현금 전환 / 적격비용 최대 S$100,000 × 20%, 연 S$20,000 한도 / YA 2024~2028
주의할 점이 있습니다. R&D e-Tax Guide(Eighth Edition)의 도표에는 14D 150%가 아직 "YAs 2019 to 2025"로 적혀 있습니다. 반면 EIS 가이드(2026.8.31)와 Claim Form은 YA 2028까지 연장됐다고 밝힙니다. 한도는 YA마다 따로 적용되고 다음 해로 넘길 수 없으므로, 결산일 기준으로 어느 YA에 들어가는 비용인지부터 확인해야 합니다.
비교표 또는 정리표
비용 항목 / 14C 기본 100% / 14D·EIS 추가공제 / 보관할 증빙
R&D 직원 급여 / 포함 / 포함(투입 시간 비율) / 급여대장, 타임시트
이사 보수 / 인건비 항목에서 제외 / 제외 / 이사회 결의
소모 재료·부품 / 포함 / 포함 / 구매·사용 기록
임차료·공과금·간접비 / 소모품으로 넣지 않음 / 제외 / 배부 근거
설비·권리 취득 / 제외(자본적 지출) / 제외 / 자산 대장
싱가포르 외주 R&D / 수수료 / 60% 간주 또는 실제액 / 계약서, R&D 기관 인보이스
정부지원금 / 차감 / 차감 / 지원 협약서
가정 사례
(가정) 한국 SaaS 기업의 싱가포르 자회사 A사는 12월 결산이며, 2026 회계연도 비용은 YA 2027에 들어갑니다. 싱가포르에서 추천 엔진 개선 프로젝트를 진행했습니다.
• 연구원 2명 급여 S$240,000(전업), 다른 개발자 1명 급여 S$120,000 중 타임시트상 50% 투입 → 인건비 S$300,000
• 소모품 S$20,000, 싱가포르 R&D 기관 외주 수수료 S$150,000(세부 내역 없음 → 60% 간주 S$90,000)
• 한국인 대표이사가 받는 이사 보수 S$60,000은 추가공제 계산에서 제외
추가공제 적격비용은 S$300,000 + S$20,000 + S$90,000 = S$410,000입니다. 14D 추가공제는 150% × S$410,000 = S$615,000, EIS 추가분은 첫 S$400,000에만 붙어 150% × S$400,000 = S$600,000입니다. 이 금액은 타임시트와 외주 계약서가 남아 있을 때만 지킬 수 있습니다. 타임시트가 없으면 개발자 급여 S$60,000이 통째로 다툼 대상이 됩니다.
EIS 현금 전환은 별도 요건이 있습니다. 6개월 이상 고용한 싱가포르 시민·영주권자 정규직(CPF 납부)이 최소 3명이어야 하고, 주주이면서 이사인 사람은 인원에서 빠집니다. 전환을 신청하면 번복할 수 없고, 전환한 금액은 공제받지 못합니다.
실무 체크포인트
• 프로젝트마다 목표·시작일·예상 종료일을 적은 R&D 계획서를 착수 전에 승인
• 현재 기술 수준 조사, 실패한 시도, 시험 결과를 날짜별로 기록
• 겸업 직원은 프로젝트 코드로 타임시트 작성
• 원장 계정을 인건비·소모품·기타 직접비·간접비·자본적 지출로 분리
• 외주 계약 시 R&D 기관에 활동 보고서와 비용 내역 인보이스 요구
• 정부지원금은 프로젝트별로 차감 대상 금액 표시
• Form C 제출 법인은 신고서와 Claim Form을 함께 제출, C-S 법인은 Claim Form 보관
• EIS 현금 전환은 신고서를 낸 뒤 신고기한 전, YA당 1회 신청
대표님/CFO가 특히 주의할 부분
• 연구 용역을 받는 자회사는 원칙적으로 청구할 수 없습니다. 한국 본사가 비용을 대고 결과물을 소유하는 구조라면 싱가포르 자회사는 수혜자가 아닙니다. 비용 부담과 결과물 소유 구조를 계약서에 맞춰 두어야 합니다.
• 싱가포르 사내 연구 프로젝트가 5개 이상이고 적격비용이 S$500,000 이상이면 최대 3개 YA의 사전 확실성을 주는 R&D Assurance Framework를 검토할 수 있습니다. 신고기한 최소 9개월 전에 신청합니다.
• EIS 현금을 받은 뒤에도 IRAS는 감사를 할 수 있고, 요건 미충족이 드러나면 회수합니다.
결론 및 전문가 Tip
싱가포르 R&D 공제는 신청 절차가 간단한 대신, 입증 책임이 전부 회사에 있는 제도입니다. 400%라는 숫자보다 먼저 ① 프로젝트 정의서, ② 비용 계정 분리, ③ 타임시트와 외주 인보이스 세 가지를 착수 단계에서 갖추면 됩니다. EIS 혜택은 YA 2028에서 끝나도록 정해져 있으니, 연장 여부는 매년 예산안 발표 때 확인해야 합니다.
창의회계법인 서비스 안내
창의회계법인은 싱가포르 자회사의 R&D 프로젝트를 Section 2 요건별로 점검하고, 원장 계정을 Claim Form Part 6 항목에 맞게 재분류하는 작업을 지원합니다. 한국 본사와 자회사 사이의 개발 비용 분담 구조가 수혜자 요건에 맞는지도 함께 검토해 드립니다.
참고 출처 요약
• IRAS, Research & Development (R&D) Tax Measures — https://www.iras.gov.sg/taxes/corporate-income-tax/income-and-deductions-for-companies/business-expenses/examples-of-deductible-and-non-deductible-business-expenses/research-and-development (2026-10-23 조회)
• IRAS e-Tax Guide, Research and Development Tax Measures (Eighth Edition, 2026.1.30) 제5·7·8·11~14장, Annex C·D — https://www.iras.gov.sg/docs/default-source/e-tax/research-and-development-tax-measures-etax-guide_6th-edition.pdf (2026-10-23 조회)
• IRAS e-Tax Guide, Enterprise Innovation Scheme (Third Edition, 2026.8.31) 제4~6장, Annex A — https://www.iras.gov.sg/docs/default-source/e-tax/etaxguide_cit_enterprise-innovation-scheme.pdf (2026-10-23 조회)
• IRAS, R&D Claim Form (YA 2019 and onwards) Part 5·6 — https://www.iras.gov.sg/docs/default-source/uploadedfiles/pdf/rnd-claim-form-(ya-2019-n-after).pdf (2026-10-23 조회)
• IRAS, Record Keeping Requirements — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/record-keeping-requirements (2026-10-23 조회)
• IRAS, Basic Guide to Corporate Income Tax for Companies(신고기한) — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/basic-guide-to-corporate-income-tax-for-companies (2026-10-12 조회본 재사용)
같이 보면 좋은 글
• 한국 싱가포르 연구개발비 세제 혜택 비교, 400% 가산공제와 한국 세액공제 차이
• 싱가포르 법인세 리베이트 매년 같을까, YA별 비율·한도와 현금지원금 요건
• 싱가포르 첫 회계기간 과세연도, 첫 결산이 12개월을 넘으면 YA를 어떻게 나눌까
• 싱가포르 ECI 신고, Form C-S·Form C와 따로 내는 이유와 대상·기한
• 싱가포르 감가상각 자본공제, 한국 감가상각·통합투자세액공제와 같은 장비로 비교
#싱가포르연구개발세제혜택 #싱가포르RnD #Section14D #EIS #연구개발비증빙
...더보기
스타트업 전문 회계법인 창의회계법인
20시간 전
[조세조약] 한일 조세조약 이중과세 제거, 제23조 양국 공제 요건 차이와 신고 자료
핵심 주제 요약
일본에서 번 돈은 일본이 먼저 과세하고, 한국은 같은 소득을 다시 법인세 과세표준에 넣습니다. 한일 조세조약 제23조는 이 겹침을 양국이 모두 "세액공제"로 풀도록 정한 조문입니다. 그런데 이 조문은 한국 쪽(제1항)과 일본 쪽(제2항~제4항)의 요건이 서로 다르게 쓰여 있습니다. 간접공제 지분 기준은 한국 쪽 20%, 일본 쪽 25%이고, 보유기간을 세는 기준일도 다르며, 간주공제는 일본 쪽에만 있었고 이미 효력이 끝났습니다. 이 글은 제23조를 이 '비대칭' 중심으로 읽고, 두 나라 국내법이 배당을 공제 대신 익금불산입으로 바꾼 뒤 실제로 살아 있는 공제가 무엇인지, 그리고 한국 본사와 일본 자회사가 각각 어떤 신고 자료를 남겨야 하는지 정리합니다.
도입문
"일본 고객이 사용료에서 떼 간 세금, 한국 법인세에서 빼 주나요?" "일본 자회사에서 배당을 받으면 일본 법인세까지 공제되나요?" 일본에 진출한 한국 기업이 결산 때 자주 묻는 질문입니다.
한일 조세조약 제23조는 두 나라 모두 세액공제 방식을 쓴다고 정하지만, 계산은 각국 국내법에 넘깁니다. 게다가 조문이 1998년 서명 당시의 제도를 전제로 쓰여 있어서, 현재 국내법과 맞춰 읽지 않으면 이미 작동하지 않는 공제를 기대하게 됩니다. 조약 문구와 지금의 법을 겹쳐 보는 것이 이 글의 목표입니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한일 조세조약 제23조는 국가법령정보센터 조약 국문본과 일본 재무성의 MLI 통합본문(영문)으로, 한국 쪽 공제는 「법인세법」 제18조의4·제21조·제57조와 같은 법 시행령 제94조 현행 본문으로, 일본 쪽 공제는 e-Gov 법령 데이터의 일본 법인세법 제23조의2·제69조와 같은 법 시행령 제22조의4·제142조의2로 대조했습니다(2026-10-23 조회). 원문에서 확인하지 못한 일본 세율과 서식 번호는 쓰지 않았습니다.
핵심 요약
• 한일 조세조약은 1998년 10월 8일 서명, 1999년 11월 22일 발효했고, 이중과세 제거는 제23조에 있습니다. 일본 재무성 자료상 MLI가 이 조약에 적용하는 조항은 제6조·제7조·제16조·제17조뿐이라 제23조 문구는 그대로입니다.
• 한국 쪽(제1항)은 일본 세금을 한국 세금에서 공제하되, 그 소득에 해당하는 한국 세액이 한도입니다. 일본 자회사 배당이면 총 발행주식 20% 이상을 배당고지일 직전 6개월 이상 보유할 때 자회사가 낸 일본 법인세까지 고려합니다.
• 일본 쪽(제2항)은 지분 기준이 25% 이상이고, 기간은 이윤 분배가 생기는 회계기간 종료 직전 6개월로 셉니다. 간주공제(제3항)는 일본 쪽에만 있었고, 2003년 12월 31일 후 개시 과세연도부터 효력이 중지됐습니다(제4항).
• 지금은 두 나라 모두 자회사 배당을 공제가 아닌 익금불산입으로 처리합니다. 한국은 지분 10% 이상·6개월 이상 보유 시 95%, 일본은 25% 이상·6개월 이상 보유 시 배당의 5%만 남기고 빼 줍니다.
• 신고 자료는 한국이 외국납부세액공제세액계산서(법인세 신고와 함께), 일본이 공제액 계산 명세서 첨부 + 외국세 납부 증명 서류 보존입니다.
Q&A 본문
Q1. 한일 조세조약 이중과세 제거 조문은 어떻게 생겼나요?
제23조는 네 개 항입니다. 제1항은 한국, 제2항~제4항은 일본의 의무입니다.
항 / 공제하는 나라 / 내용
제1항 가목 / 한국 / 일본 세금을 한국 세금에서 공제, 그 소득분 한국 세액이 한도
제1항 나목 / 한국 / 20% 이상·배당고지일 직전 6개월 보유 자회사 배당은 자회사의 일본 법인세 고려
제2항 가목 / 일본 / 한국 세금을 일본 세금에서 공제, 그 소득분 일본 세액이 한도
제2항 나목 / 일본 / 25% 이상·회계기간 종료 직전 6개월 보유 자회사 배당은 자회사의 한국 법인세 고려
제3항·제4항 / 일본 / 한국 특별유인조치로 감면된 세금을 낸 것으로 간주, 2003년 말 후 개시 과세연도부터 중지
제1항 첫머리는 "대한민국외의 국가에서 납부하는 조세에 대한 대한민국의 조세로부터의 세액공제허용에 관한 대한민국 세법의 규정에 따를 것을 조건으로"입니다. 제2항도 같은 구조로 일본법을 조건으로 둡니다. 조약은 방식과 큰 한도만 정하고, 실제 금액은 각국 국내법이 정한다는 뜻입니다.
Q2. 한국 공제 규정, 일본에서 떼인 세금은 어떻게 빼나요?
한국 본사가 일본 고객에게 받은 사용료나 일본 지점 이익에 대해 일본에 낸 세금은 「법인세법」 제57조로 공제합니다.
• 공제한도금액 = 산출세액 × 국외원천소득 ÷ 과세표준(제57조 제1항). 조약의 "그 소득에 해당하는 한국 세액" 한도가 이 산식입니다.
• 한도를 넘는 금액은 다음 사업연도 개시일부터 10년 이내에 끝나는 사업연도로 이월해 공제하고, 그래도 남으면 손금산입할 수 있습니다(제57조 제2항).
• 한도는 국가별로 계산합니다(시행령 제94조 제7항). 일본분 한도를 다른 나라 세금과 섞지 않습니다.
• 공제 대상에는 외국 지방자치단체에 낸 소득 과세분도 포함됩니다(시행령 제94조 제1항). 조약도 일본 쪽 대상 세목에 법인세와 함께 주민세를 넣고 있습니다(제2조).
• 조약 제한세율을 넘겨 떼인 부분은 공제 대상에서 빠집니다(시행령 제94조 제1항 단서). 예컨대 사용료는 조약 제12조상 일본 과세가 총액의 10%를 넘을 수 없으므로, 그 위로 떼인 금액은 일본에 환급을 청구해야 합니다.
한국 쪽 조약 문구에는 간주공제가 없습니다. 「법인세법」 제57조 제3항의 간주공제는 "그 조세조약으로 정하는 범위에서" 인정되므로, 일본에서 감면받은 세금을 낸 것으로 보아 한국에서 공제받는 경로는 이 조약으로는 열리지 않습니다.
Q3. 일본 자회사 배당, 조약 20% 간접공제는 지금도 쓰이나요?
조약 제1항 나목은 20% 이상 보유한 일본 자회사의 배당이면 자회사가 낸 일본 법인세까지 공제에 반영하라고 합니다. 하지만 현재 국내법은 다른 길을 씁니다.
• 「법인세법」 제18조의4: 의결권 주식 등 10% 이상을 배당기준일 현재 6개월 이상 보유한 외국자회사의 배당은 95%를 익금불산입합니다(시행령 제18조 제1항).
• 제57조 제7항: 익금불산입 대상 배당에는 제57조 제1항~제6항(직접·간접공제 포함)을 적용하지 않습니다.
• 제21조 제1호: 그 배당에 대해 외국에 낸 세액은 손금에도 넣지 않습니다.
조약의 20% 기준보다 국내법의 10% 기준이 넓기 때문에, 조약상 간접공제 요건을 갖춘 일본 자회사라면 대부분 국내법 익금불산입 대상이 됩니다. 조약 제1항 자체가 "대한민국 세법의 규정에 따를 것을 조건으로" 하므로, 이런 배당의 실제 처리는 국내법이 정한 익금불산입 방식으로 이뤄집니다. 다만 특정외국법인 유보소득 배당 등 제18조의4 제4항이 다시 익금에 넣는 배당은 따로 검토해야 합니다.
Q4. 일본 공제 규정, 일본 자회사가 한국 세금을 공제받으려면?
일본 자회사가 한국 고객에게 사용료를 받으면서 한국에서 원천징수를 당했다면, 일본 쪽 공제는 일본 법인세법 제69조(외국세액 공제)로 계산합니다.
• 공제 한도는 그 사업연도 법인세액 중 국외소득금액에 대응하는 금액(控除限度額)입니다(제69조 제1항).
• 한도 초과분이나 한도 여유분은 전 3년 내 사업연도와 주고받는 이월 구조입니다(제69조 제2항·제3항). 한국의 10년보다 짧습니다.
• 조약이 허용하는 세액을 넘는 부분은 공제 대상 외국법인세에서 빠집니다(시행령 제142조의2 제8항 제5호). 한국 쪽 원리와 같습니다.
일본 자회사가 한국 손자회사로부터 배당을 받는 구조라면, 조약 제2항 나목(25%) 대신 일본 법인세법 제23조의2가 적용됩니다. 25% 이상 지분을 배당 지급의무 확정일 이전 6개월 이상 보유하면 배당에서 5% 상당액을 뺀 금액을 익금불산입합니다(시행령 제22조의4 제1항·제2항). 이 배당에 붙은 한국 원천세는 외국세액공제 대상에서 제외됩니다(시행령 제142조의2 제7항 제3호).
Q5. 신고 자료, 한국 본사와 일본 자회사는 무엇을 남겨야 하나요?
한국 본사
• 외국납부세액공제세액계산서를 법인세 과세표준 신고와 함께 제출(시행령 제94조 제3항)
• 일본 과세 결정이 늦어 신고 때 못 냈다면 결정통지를 받은 날부터 3개월 이내 제출 가능(같은 조 제4항), 일본이 세액을 경정해 공제액이 바뀐 때도 같은 절차(제5항)
• 일본 자회사 배당을 익금불산입하려면 외국자회사 수입배당금액 명세서 첨부(제18조의4 제5항, 시행령 제18조 제4항)
일본 자회사
• 확정신고서 등에 공제액과 그 계산 명세를 적은 명세서를 첨부하고, 외국법인세를 부과받았음을 증명하는 서류를 보존해야 공제가 적용됩니다(제69조 제25항). 공제액은 원칙적으로 명세서에 적은 금액이 한도입니다.
• 한국 배당 익금불산입도 명세 기재 서류 첨부와 서류 보존이 요건입니다(제23조의2 제5항).
한국 공제와 일본 공제 비교표
구분 / 한국(조약 제1항 + 법인세법) / 일본(조약 제2항 + 일본 법인세법)
직접공제 한도 / 산출세액 × 국외원천소득 ÷ 과세표준, 국가별 / 국외소득금액 대응 법인세액
이월 / 10년 이월, 이후 손금산입 / 전 3년 내 사업연도
조약 간접공제 기준 / 총 발행주식 20%·배당고지일 직전 6개월 / 의결권 주식 또는 총 발행주식 25%·회계기간 종료 직전 6개월
현재 국내법 배당 처리 / 10%·6개월 이상 → 95% 익금불산입, 공제 배제 / 25%·6개월 이상 → 배당의 5% 제외 후 익금불산입
간주공제 / 조약에 없음 / 제3항, 2003년 말 후 개시 과세연도부터 중지
신고 자료 / 외국납부세액공제세액계산서, 수입배당금액 명세서 / 공제 명세서 첨부, 납부 증명 서류 보존
가정 사례
(가정) 한국 법인 A사가 일본 고객에게 소프트웨어 사용료 1억 원을 받았습니다. A사가 지급 전에 조약 적용 서류를 갖춰 일본에서 조약 제12조 한도인 10%, 1천만 원이 원천징수됐습니다. A사의 그해 과세표준은 10억 원, 산출세액은 1억 8천만 원이고, 사용료에 대응하는 비용을 뺀 일본 국외원천소득은 7천만 원이라고 가정합니다.
• 공제한도금액 = 1억 8천만 원 × 7천만 원 ÷ 10억 원 = 1,260만 원
• 일본 원천세 1천만 원 < 한도 1,260만 원 → 1천만 원 전액 공제
같은 해 A사가 100% 보유한 일본 자회사 B사(설립 2년 차)에서 배당을 받았다면, 이 배당은 제18조의4로 95% 익금불산입되고, 배당에 붙은 일본 원천세는 공제도 손금산입도 되지 않습니다. A사는 사용료는 계산서로, 배당은 명세서로 서로 다른 서류를 냅니다.
실무 체크포인트
• 일본 소득을 사업소득·사용료·배당으로 나누고 공제 경로(공제/익금불산입)를 먼저 정한다
• 일본 원천세가 조약 세율 이내인지 확인하고, 초과분은 일본 환급 청구로 돌린다
• 일본분 공제한도는 국가별로 계산하고 이월액 대장을 10년 단위로 관리한다
• 일본 자회사 배당은 지분율과 배당기준일 현재 6개월 보유를 확인하고 수입배당금액 명세서를 준비한다
• 일본 과세 결정이 늦으면 결정통지일부터 3개월 기한을 일정표에 넣는다
• 일본 자회사는 외국세액 명세서 첨부와 한국 원천징수 영수증 보존을 결산 체크리스트에 넣는다
대표님/CFO가 특히 주의할 부분
• 조약 제23조의 20%·25% 숫자를 그대로 적용하면 안 됩니다. 실제 배당 처리는 국내법 익금불산입이 우선이고, 그 배당의 원천세는 공제되지 않습니다.
• 간주공제는 한국 쪽에 없고 일본 쪽도 효력이 끝났습니다. 일본 감면을 이유로 한국에서 추가 공제를 기대하는 계획은 성립하지 않습니다.
• 공제로도 이중과세가 남으면 조약 제25조 상호합의를 검토할 수 있는데, 조약에 맞지 않는 과세 조치의 최초 통보일부터 3년 이내에 신청해야 합니다.
결론 및 전문가 Tip
한일 조세조약 제23조는 "양국 모두 세액공제"라는 같은 원칙 아래 요건을 서로 다르게 적은 조문입니다. 읽는 순서는 ① 제23조에서 누가 공제하는지 확인 → ② 배당이면 국내법 익금불산입부터 적용 → ③ 남은 사용료·사업소득은 국가별 한도로 공제 → ④ 한국은 계산서, 일본은 명세서와 증빙 보존. 특히 일본 쪽 이월이 3년으로 짧아 일본 자회사의 한도 초과분은 빨리 소멸할 수 있다는 점을 결산 전에 확인하십시오.
창의회계법인 서비스 안내
창의회계법인은 일본 매출과 일본 자회사 배당이 함께 있는 한국 기업의 결산에서 소득별로 외국납부세액공제와 익금불산입 경로를 나눠 드리고, 일본 원천세가 조약 세율을 넘은 경우 환급 청구에 필요한 사실관계를 정리해 드립니다. 일본 자회사 쪽 외국세액공제 명세와 증빙 보존 목록도 한국 본사 결산 일정에 맞춰 함께 점검해 드립니다.
참고 출처 요약
• 국가법령정보센터, 대한민국과 일본국간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협약 제2조·제12조·제23조·제25조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1127 (2026-10-23 조회)
• 일본 재무성, Synthesised Text of the MLI and the Convention between Japan and the Republic of Korea — https://www.mof.go.jp/tax_policy/summary/international/tax_convention/SynthesizedTextforJapan_Korea_EN.pdf (2026-10-23 조회)
• 일본 재무성, Application of the MLI to the Tax Treaty between Japan and Korea — https://www.mof.go.jp/english/policy/tax_policy/tax_conventions/mli_kor.htm (2026-10-23 조회)
• 국가법령정보센터, 「법인세법」 제18조의4·제21조·제57조, 「법인세법 시행령」 제18조·제94조 — https://www.law.go.kr (2026-10-23 조회)
• e-Gov 법령검색, 일본 법인세법 제23조의2·제69조, 법인세법 시행령 제22조의4·제142조의2 — https://laws.e-gov.go.jp (2026-10-23 조회)
• 국세청 국세법령정보시스템, 조세조약 — https://taxlaw.nts.go.kr/st/USESTC001M.do
같이 보면 좋은 글
• [조세조약] 한일 조세조약 전체 구조, 일본 진출 전에 읽는 30개 조문 지도
• [조세조약] 한일 조세조약 MLI 통합본문 읽는 법, 원문과 수정 문구·적용 시점 구분
• [조세조약] 한일 조세조약 배당, 법인·개인·중간지주 지분 구조별 세율과 한국 과세
• [조세조약] 한일 조세조약 사용료, 기술 라이선스와 브랜드 사용에 10% 한도가 적용되는 요건
• [조세조약] 한싱 조세조약 이중과세 제거, 제21조 공제 구조와 법인세법 연결해 읽기
• [조세조약] 외국납부세액공제 해외소득 면제 차이, 조약 문구가 국내법으로 작동하는 방식
• 한국 일본 법인 해외배당 수령 비교, 지분 10%·25%와 6개월 요건으로 본 95% 익금불산입
#한일조세조약 #이중과세 #외국납부세액공제 #일본외국세액공제 #익금불산입
...더보기
스타트업 전문 회계법인 창의회계법인
20시간 전
[해외법인 설립] 인도 법인 세무 등록, PAN·TAN·GSTIN과 은행 계좌·FC-GPR 순서
핵심 주제 요약
인도에 자회사(Private Limited)를 세우면 법인 등록, 세무 식별번호, 은행 계좌, 외국인투자 보고를 따로따로 처리하는 것처럼 보입니다. 실제로는 하나로 이어진 흐름입니다. 법인 설립 신청서(SPICe+)에서 PAN·TAN과 은행 계좌가 함께 나오고, 그 계좌로 한국 본사의 자본금이 들어와야 주식 발행과 인도중앙은행(RBI) 보고가 이어집니다. 이 글은 인도 법인 세무 등록에 필요한 번호를 하나씩 정리하고, 은행 계좌와 송금 자료가 각 번호와 어떻게 맞물리는지 순서대로 짚습니다. 인도 법인세율 자체는 별도 글에서 다뤘습니다.
도입문
"인도 법인 등기는 끝났다는데 PAN은 뭐고 TAN은 또 뭔가요?", "자본금을 보냈는데 은행이 서류를 더 달라고 합니다." 인도 진출을 준비하는 대표님과 재무담당자에게서 자주 듣는 질문입니다. 인도는 세무 번호가 목적별로 나뉘어 있고, 외국 자본이 들어오는 순간부터 RBI 보고 기한이 돌아가기 시작합니다.
번호 하나를 늦게 받거나 송금 자료가 은행 기록과 다르면, 직원 급여 원천징수가 막히거나 주식 발행 보고가 늦어집니다. 반대로 설립 단계에서 번호·계좌·송금 자료를 한 묶음으로 설계하면 첫 해 운영이 훨씬 수월해집니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 법인 설립 통합 신청서(SPICe+) 내용은 인도 기업부(MCA) 홈페이지 안내와, TAN은 인도 소득세청(Income Tax Department)의 TAN 안내 페이지·e-Filing FAQ와, GST 등록은 인도 간접세·관세청(CBIC)의 GST 등록 안내 자료와, 외국인투자 송금·보고는 RBI의 Master Direction 두 건(외국인투자, FEMA 보고)과 대조했습니다(모두 2026-10-23 조회). 인도는 2026년 4월 1일부터 새 소득세법(Income-tax Act, 2025)이 시행돼 조문 번호가 바뀌었으므로, 이 글에서는 구법 조문 번호와 벌금 금액을 인용하지 않았습니다.
핵심 요약
• SPICe+ 하나로 여러 등록이 묶입니다. MCA는 SPICe+가 3개 중앙부처·기관과 3개 주정부(마하라슈트라·카르나타카·서벵골) 및 델리의 11개 서비스를 제공한다고 안내하며, 법인 설립과 함께 PAN·TAN 발급, EPFO·ESIC 등록, 법인 은행 계좌 개설을 필수 항목으로 둡니다. GSTIN은 신청한 경우에만 배정됩니다.
• PAN은 회사의 납세 신원, TAN은 원천징수자 번호입니다. TAN은 10자리 영숫자이며, TDS·TCS 신고서, 납부 전표, 원천징수 증명서에 반드시 기재해야 합니다.
• GSTIN은 PAN 기반·주(州)별 등록입니다. 15자리 번호 중 가운데 10자리가 PAN이고, 등록 의무가 생긴 날부터 30일 안에 신청해야 합니다.
• 자본금은 은행 채널로 들어와야 하고, 60일 안에 주식을 발행해야 합니다. 발행하지 못하면 60일이 지난 날부터 15일 안에 돌려줘야 합니다. 발행 후에는 30일 안에 FC-GPR을 FIRMS 포털의 Single Master Form으로 보고합니다.
Q&A 본문
Q1. 인도 법인 등록 단계에서 세무 번호는 어떻게 함께 나오나요?
인도 법인 설립은 MCA의 통합 웹 신청서 SPICe+로 진행합니다. MCA 안내에 따르면 SPICe+는 Part A(이름 예약)와 Part B(설립 및 부가 서비스)로 나뉘고, Part B에서 다음을 한꺼번에 처리합니다.
• 법인 설립, 이사 식별번호(DIN) 배정
• PAN·TAN 발급(필수)
• 근로자 사회보험인 EPFO·ESIC 등록(필수)
• 전문직세(Profession Tax) 등록(마하라슈트라·카르나타카·서벵골만 해당)
• 법인 은행 계좌 개설(필수)
• GSTIN 배정(신청한 경우)
MCA는 SPICe+가 2021년 6월 7일부터 모든 신규 법인 설립에 적용된다고 밝히고 있습니다. 기업 입장에서 의미는 분명합니다. 설립 서류에 적은 법인명·주소·이사 정보가 PAN·TAN·은행 계좌에 그대로 복제되므로, 신청서 입력값이 이후 모든 세무·금융 기록의 원본이 됩니다. 한국 본사가 준비한 정관·이사 정보의 영문 표기를 처음부터 하나로 통일해 두는 것이 좋습니다.
Q2. 인도 세무 식별번호 PAN·TAN·GSTIN은 무엇이 다른가요?
세 번호는 쓰는 곳이 다릅니다.
• PAN: 회사 자체의 소득세 납세 번호입니다. 법인세 신고, 은행 거래, 세무 서류의 기준이 됩니다. CBIC 자료에 따르면 GSTIN의 가운데 10자리가 PAN입니다.
• TAN: 원천징수(TDS)·징수(TCS)를 하는 사람에게 부여되는 번호입니다. 소득세청은 TAN을 "10자리 영숫자 번호"로 설명하고, 원천징수·징수 의무가 있는 모든 사람이 받아야 한다고 안내합니다. 직원 급여, 현지 용역비·임차료처럼 법인이 세금을 떼고 지급하는 순간 TAN이 필요합니다. 소득세청 안내는 TAN이 필요한 자리에 PAN을 대신 적을 수 없다고 명시합니다.
• GSTIN: 부가가치세 성격의 GST 등록번호입니다. CBIC 안내에 따르면 GST 등록은 "PAN 기반이며 주별"이고, 15자리 중 앞 2자리는 주 코드, 다음 10자리는 PAN, 다음 2자리는 사업자 코드, 마지막 1자리는 검증 숫자입니다. 하나의 법인이라도 공급을 하는 주마다 따로 등록해야 합니다.
정리하면, PAN은 "누구인가", TAN은 "세금을 떼어 내는 자", GSTIN은 "어느 주에서 공급하는가"를 표시하는 번호입니다.
Q3. 인도 법인 GST 등록은 언제, 어디에 해야 하나요?
CBIC 안내에 따르면 등록 신청은 공통 포털(GSTN)에서 온라인으로, 등록 의무가 생긴 날부터 30일 이내에 해야 합니다. 등록은 세목별이 아니라 하나로 CGST·SGST/UTGST·IGST·cess를 모두 아우릅니다.
판단 포인트는 세 가지입니다.
• 매출 기준 금액: 소규모 사업자는 매출이 기준 금액 아래면 등록하지 않아도 되지만, 기준 금액은 공급 유형·주에 따라 다르고 개정 이력이 있으니 현행 고시로 확인해야 합니다.
• 강제 등록 대상: CBIC 자료는 매출과 관계없이 등록해야 하는 공급자 범주가 있다고 안내합니다. 주간(州間) 공급처럼 거래 구조에 따라 해당될 수 있습니다.
• 주 확장: 다른 주에 지점을 내면 그 주의 GSTIN을 따로 받아야 합니다. 법인명·사업장 주 같은 핵심 정보가 바뀌면 변경 신청은 사유 발생일부터 15일 이내입니다.
SPICe+에서 GSTIN을 함께 신청할 수 있으므로, 설립 직후 바로 매출이 생기는 회사라면 설립 단계에서 같이 신청할지 검토하세요.
Q4. 은행 계좌와 자본금 송금 자료는 어떻게 연결하나요?
SPICe+에서 열리는 법인 계좌가 자본금을 받는 계좌가 되는 경우가 많습니다. RBI 외국인투자 Master Direction의 핵심 규칙은 다음과 같습니다.
• 송금 경로: 주식 대금은 해외에서 은행 채널을 통한 송금(inward remittance)으로 받거나, FEMA 예금 규정에 따른 송금 가능 계좌의 자금으로 받아야 합니다.
• 60일 발행 기한: 대금을 받은 날부터 60일 안에 주식을 발행하지 못하면, 받은 금액을 60일이 지난 날부터 15일 안에 은행 채널로 돌려줘야 합니다.
• 설립 전 비용: 한국 본사가 설립 전에 대신 쓴 비용에 대해서도 주식을 발행할 수 있지만, 한도는 수권자본의 5%와 50만 달러 중 적은 금액입니다. 이때 FC-GPR은 발행일부터 30일 안, 그리고 설립일부터 1년 이내에 내야 하고, 법정 감사인의 사용 확인서를 함께 제출합니다.
실무에서는 송금인 명의(한국 본사)·주주명부상 주주·FC-GPR 투자자 정보가 서로 같아야 합니다. RBI 보고 지침은 송금인과 실제 주식을 받는 사람이 다르면 양쪽의 KYC 보고서와 송금인의 동의서(NOC) 등을 FC-GPR에 붙이도록 하고 있습니다. 한국 쪽에서는 송금 전에 해외직접투자 신고를 마쳐야 하므로, 한국 외국환은행 신고서·인도 은행 입금 기록·인도 주식 발행 서류의 금액과 명의를 처음부터 맞춰 두는 것이 핵심입니다.
Q5. 송금 뒤 인도 RBI 보고는 무엇을 언제 내나요?
RBI의 FEMA 보고 Master Direction은 외국인투자 보고를 원칙적으로 FIRMS 플랫폼의 Single Master Form(SMF)으로 하도록 정합니다. 외국인투자를 받았거나 받을 예정인 인도 법인은 먼저 FIRMS에 Entity Master를 등록해야 합니다.
보고 / 내용 / 기한
Entity Master / 외국인투자 수령 법인 정보 등록 / 첫 보고 전
FC-GPR / 외국인직접투자로 보는 주식 발행 보고 / 주식 발행일부터 30일 이내
FLA 연차보고 / 외국인투자를 받은 법인의 대외자산·부채 보고 / 매년 7월 15일까지(연도는 4월~3월 기준)
FC-GPR에는 송금 입금 기록과 투자자 KYC 정보가 함께 쓰이므로, 자본금을 받은 인도 은행 담당자와 필요한 입금 증빙을 미리 확인해 두면 보완 요청이 줄어듭니다. 이 Master Direction에는 늦게 낸 보고에 대한 지연제출수수료(LSF) 체계도 따로 정해져 있습니다.
비교표 또는 정리표
구분 / 무엇을 위한 번호·절차 / 언제 / 담당 기관
SPICe+ / 설립과 PAN·TAN·EPFO·ESIC·은행 계좌 일괄 처리 / 설립 신청 시 / MCA
PAN / 법인 자체의 소득세 납세 번호 / SPICe+로 발급 / 소득세청
TAN / 원천징수·징수 의무자 번호(10자리) / 첫 원천징수 지급 전 / 소득세청
GSTIN / 주별 GST 등록(15자리, PAN 기반) / 등록 의무 발생 후 30일 이내 / GSTN·CBIC
자본금 수령 / 은행 채널 송금 / 수령 후 60일 내 주식 발행 / 은행·RBI
FC-GPR / 주식 발행 보고(SMF) / 발행 후 30일 이내 / RBI(FIRMS)
FLA / 대외자산·부채 연차보고 / 매년 7월 15일 / RBI
가정 사례
(가정) 한국 소프트웨어 기업 K사가 카르나타카주 벵갈루루에 100% 자회사를 세웁니다.
• 설립: SPICe+로 설립을 신청하면서 PAN·TAN·EPFO·ESIC 등록과 법인 계좌 개설을 함께 진행합니다. 카르나타카는 전문직세 등록도 SPICe+에 포함되는 주입니다. 개발 용역 매출이 곧 생길 예정이라 GSTIN도 같이 신청합니다.
• 송금: 한국에서 해외직접투자 신고를 마친 뒤, K사 명의로 인도 법인 계좌에 자본금을 보냅니다. 송금 메시지에는 "주식 대금"이라는 목적과 인도 법인명을 정확히 적습니다.
• 발행·보고: 입금일을 기준으로 60일 안에 주식을 발행하고, 발행일부터 30일 안에 FC-GPR을 냅니다. 예를 들어 입금 후 40일째에 발행했다면 FC-GPR 기한은 발행일 기준으로 다시 30일이 계산됩니다.
• 운영: 첫 달 현지 직원 급여를 지급할 때부터 세금을 원천징수하고, 납부 전표와 원천징수 신고서에 TAN을 기재하며, 다음 해 7월 15일까지 FLA를 냅니다.
K사가 송금을 대표이사 개인 명의로 보냈다면, 송금인과 주주가 달라져 KYC·NOC 서류를 추가로 준비해야 했을 것입니다. 명의 하나가 보고 서류의 분량을 바꾸는 셈입니다.
실무 체크포인트
• SPICe+ 입력 전 법인명·등록 주소·이사 정보의 영문 표기를 한국 본사 서류와 통일
• 설립 직후 매출 여부를 보고 GSTIN을 SPICe+에서 함께 신청할지 결정
• 지점을 낼 주마다 별도 GSTIN이 필요한지 사전 검토
• 급여·용역비 지급 전에 TAN이 발급됐는지, 원천징수 담당자를 정했는지 확인
• 자본금 송금인 명의를 주주와 같게, 송금 목적·금액을 한국 신고서와 일치
• 입금일부터 60일 발행 기한, 발행일부터 30일 FC-GPR 기한을 달력에 기록
• FIRMS Entity Master 등록과 은행 담당자 지정을 송금 전에 완료
• 매년 7월 15일 FLA 제출 일정을 연간 컴플라이언스 표에 반영
대표님/CFO가 특히 주의할 부분
• "등기 완료 = 준비 완료"가 아닙니다. 자본금이 들어오는 순간 60일·30일 기한이 따로 돌아갑니다.
• PAN과 TAN은 대체 관계가 아닙니다. 원천징수를 하는 법인은 TAN을 따로 써야 합니다.
• GSTIN은 주 단위입니다. 인도 전역 영업을 계획하면 주별 등록 비용과 관리 부담을 사업계획에 넣으세요.
• 새 소득세법 시행(2026.4.1)으로 소득세 조문 번호와 서식이 바뀌었습니다. 구법 기준 자료를 그대로 쓰지 말고 현행 서식인지 확인해야 합니다.
결론 및 전문가 Tip
인도 법인 세무 등록은 번호를 모으는 일이 아니라 설립 서류 → 세무 번호 → 은행 계좌 → 송금 → RBI 보고를 같은 정보로 잇는 일입니다. 설립 신청서를 쓰기 전에 한국 본사의 송금 계획과 인도 쪽 보고 일정을 한 장의 일정표로 묶어 두면, 기한을 놓치거나 명의가 어긋나 생기는 보완 요청 대부분을 막을 수 있습니다. 이어서 인도 법인세율과 새 소득세법 체계, 인도 자회사로부터 배당을 받을 때의 원천세를 함께 확인해 보시길 권합니다.
창의회계법인 서비스 안내
창의회계법인은 인도 자회사 설립을 준비하는 기업이 한국의 해외직접투자 신고와 인도 SPICe+ 입력 정보, 자본금 송금 자료를 같은 기준으로 맞추도록 점검해 드립니다. FC-GPR·FLA 같은 RBI 보고 일정과 현지 원천징수·GST 등록 범위도 현지 전문가와 함께 연간 컴플라이언스 표로 정리해 드립니다.
참고 출처 요약
• 인도 기업부(MCA), SPICe+ 주요 기능 안내(Ease of Doing Business) — https://www.mca.gov.in/content/mca/global/en/ease-of-doing-business.html (2026-10-23 조회)
• 인도 소득세청, Tax Deduction Account Number(TAN) 안내 — https://www.incometaxindia.gov.in/w/tax-deduction-account-number (2026-10-23 조회)
• 인도 소득세청 e-Filing, Know TAN FAQ — https://www.incometax.gov.in/iec/foportal/help/e-filing-know-tan-faq (2026-10-23 조회)
• 인도 CBDT 보도자료, Income-tax Act, 2025 시행(2026.4.1) — https://www.incometaxindia.gov.in/documents/d/guest/press-release-income-tax-act-2025-comes-into-force-from-01-april-2026-pdf (2026-10-23 조회)
• 인도 CBIC, GST Registration 안내 자료(2017.6) — https://cbic-gst.gov.in/pdf/e-version-gst-fliers/regn-GST-onlineversion-07june2017.pdf (2026-10-23 조회)
• RBI, Master Direction – Foreign Investment in India(FED Master Direction No.11/2017-18, Updated up to June 15, 2026) — https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=11200 (2026-10-23 조회)
• RBI, Master Direction – Reporting under Foreign Exchange Management Act, 1999(FED Master Direction No.18/2015-16, Updated as on October 01, 2026) — https://rbidocs.rbi.org.in/rdocs/notification/PDFs/13MDRD77DCF42C4E64B6C9A83C24EF5D4E188.PDF (2026-10-23 조회)
같이 보면 좋은 글
• [해외진출 세무] 인도 법인세, 25%·30%·22%·35% 법인 유형별 세율과 새 소득세법 시행일
• [해외법인 설립] 해외직접투자 신고 절차, 송금 전 신고부터 사후 보고까지 순서 정리
• 해외직접투자 변경신고, 해외 자회사 증자 때 기존 신고를 다시 해야 할까
• [해외법인 설립] 호주 ABN ACN TFN 차이, 회사번호·사업자번호·납세번호와 GST 등록
• [해외법인 설립] 싱가포르 법인 계좌 개설, 실소유자·자금 원천·예상 거래 자료 맞추기
• 미국 법인 EIN 신청, 한국 대표가 준비할 법인 정보·책임자·신청 경로
• 해외 신설법인 세금 감면, 한국 본사 100% 자회사도 받을까? 주주·업종 요건 비교
#인도법인 #인도세무등록 #PAN #TAN #GSTIN
...더보기
기업채널 BEST 소식
 베스트 소식이 없습니다.
추천 태그
초기화