
10시간 전
Internet Explorer 서비스 종료 안내
Internet Explorer(IE) 11 및 이전 버전에 대한 지원이 종료되었습니다.
원활한 이용을 위해 Chrome, Microsoft Edge, Safari, Whale 등의 브라우저로 접속해주세요.

채널 홈

하우
D-6
이번주 일요일 마감입니다!
나와 잘 맞는 팀원을 만나고 싶고,
브랜드 오픈이라는 경험을 해보고 싶고,
창업에 관심이 있는분이라면
주저 말고 지원 부탁드립니다!
https://linkareer.com/activity/354933
#무엇이든물어보세요 #댓글환영#무스펙도지원환영 #휴학생도가능#대학생환영#대학생서포터즈#신입#대학생#인턴#서포터즈#공모전#대외활동#미디어#기타#서비스#디자인#생산/제조#마케팅/광고/홍보#스타트업
...더보기
충남대학교 인재개발원
13시간 전
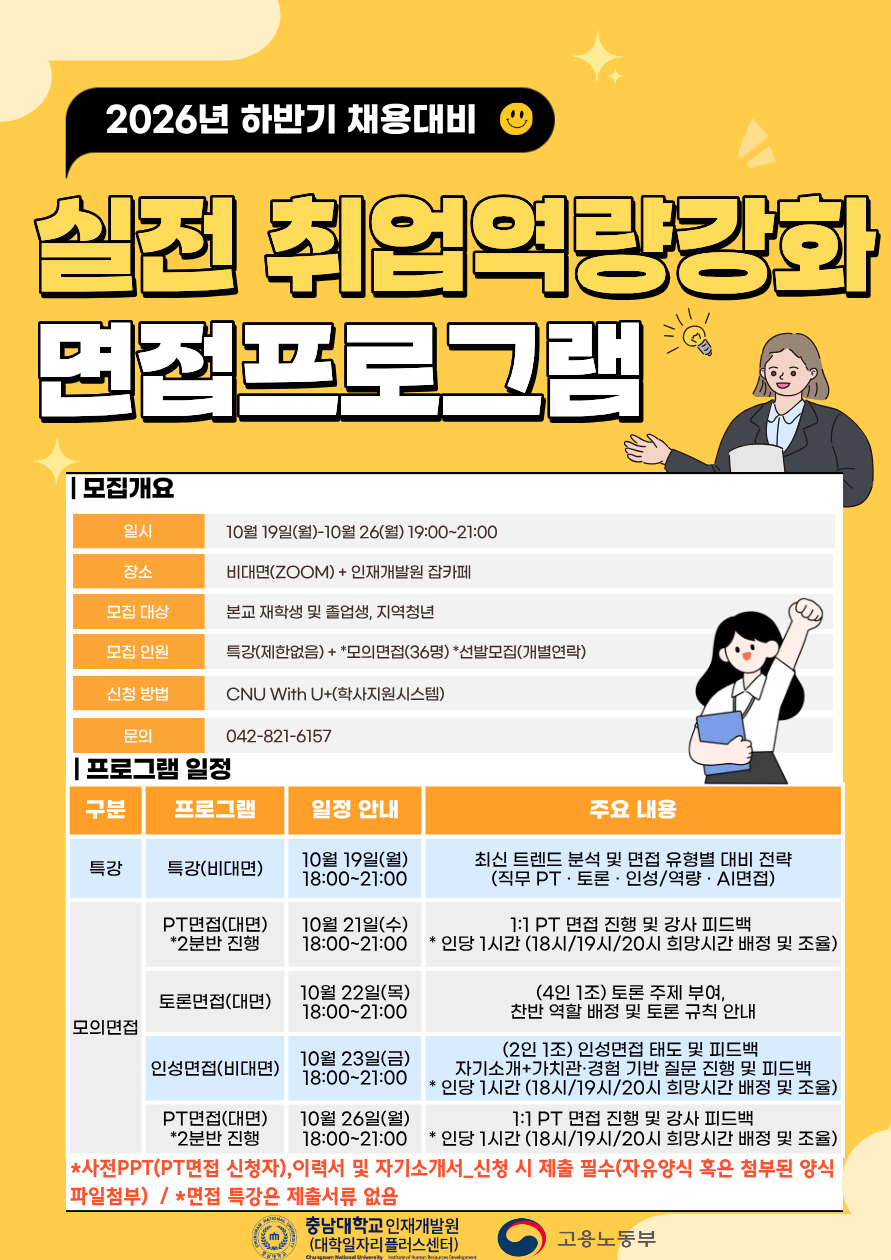
- 2026년 하반기 채용 대비!
#실전취업역량강화 면접 프로그램 참가자 모집
면접 유형별 핵심 전략부터 실전 모의면접과 피드백까지!
하반기 취업을 준비하는 분들을 위한 맞춤형 면접 프로그램이 진행됩니다.
✅ 모집 대상
- 본교 재학생 및 졸업생, 지역청년
✅ 운영 일정
- 2026년 10월 19일(월) ~ 10월 26일(월) 18:00~21:00
✅ 운영 장소
- 비대면: ZOOM / 대면: 인재개발원 잡카페
✅ 프로그램 구성
- 취업특강 최신 트렌드 분석 및 면접 유형별 대비 전략, 직무 PT·토론·인성/역량·AI면접 전략 안내
- PT면접 1:1 PT면접 실전 진행 및 강사 피드백 (18/19/20시 희망시간 및 배정 조율)
- 토론면접 토론 주제 부여, 찬반 역할 배정 및 토론 규칙 안내(신청 시 희망시간 선택)
- 인성면접 자기소개·가치관·경험 기반 질문 대응 및 피드백 (18/19/20시 희망시간 및 배정 조율)
✅ 신청 방법
CNU With U+(학생지원시스템) 을 통해 신청
⚠️ PT면접 신청자는 사전 PPT 제출 필수(가지고 있는 PPT 혹은 첨부파일에 있는 *PT면접 사전 주제 리스트 참고하여 PPT 제출)
⚠️ 모의면접 신청 시 이력서 및 자기소개서 파일 첨부 필수(자유양식 가능)
* 이력서 및 자기소개서 양식 필요 시, 파일첨부 다운 가능!
취업 준비의 막막함은 줄이고, 실전 자신감은 높이는 시간!
하반기 채용을 준비하고 있다면 지금 바로 신청하세요!
☎ 문의: 042-821-6157
...더보기
국제교류학생연합회 ISA Korea
11시간 전
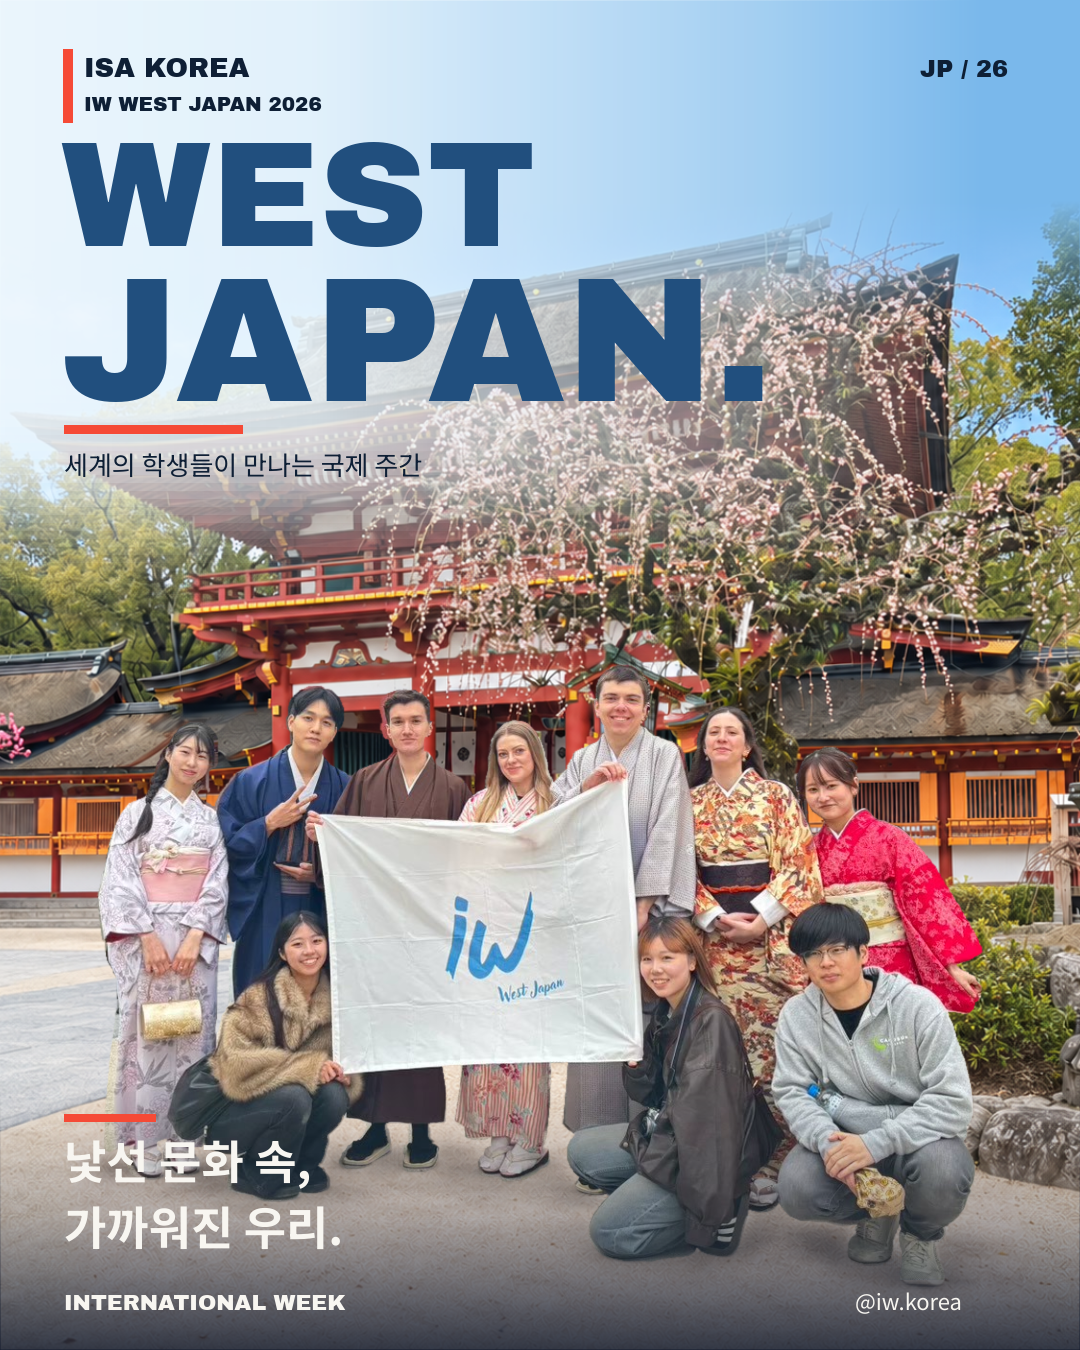
일본 문화를 함께 경험한 순간들, IW West Japan 2026
🇯🇵 서로 다른 곳에서 와서, 같은 문화를 함께 경험하다.
IWCO가 공개한 IW West Japan 2026의 사진을 소개합니다.
International Week는 여러 나라의 학생들이 만나 서로의 문화와 경험을 나누는 국제 주간입니다. 서일본의 공식 사진에는 기모노를 입고 함께한 장면과 일본 문화를 경험하는 참가자들의 모습이 담겼습니다.
ISA Korea · IW Korea가 서일본 국제 주간의 교류 순간을 소개합니다.
공식 게시물에서 더 많은 현장 사진을 확인해 보세요.
https://www.instagram.com/p/DeXANy5Ar63/
2027년에도 서일본에서 새로운 만남이 이어지길 기대하며, 다음 IW West Japan 소식도 함께 기다려 주세요.
사진: IW West Japan 행사 사진 · 공식 소식: @iwco.official / @iwwestjp
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
싱가포르 법인세 신고기한, 12월 결산 기준 한국과 연간 신고·납부 달력 비교
핵심 주제 요약
한국 본사와 싱가포르 자회사가 모두 12월 결산이라면 결산일은 같아도 법인세를 신고하고 내는 달력은 전혀 다릅니다. 한국은 사업연도 종료 후 3개월 안에 확정신고·납부를 끝내고 사업연도 중간에 중간예납을 합니다. 싱가포르는 결산 후 3개월 안에 추정 과세소득(ECI)을 내고, 실제 소득 신고(Form C-S/Form C)는 그해 11월 30일까지, 세금은 고지서(NOA) 기준으로 냅니다. 이 글은 같은 조건(12월 결산, 같은 회계연도)으로 두 나라의 연간 신고·납부 일정을 나란히 놓고 자금 계획에 필요한 차이를 정리합니다. 신설 법인의 첫 회계기간 YA 배정과 ECI 대상·면제 상세는 별도 글에서 다룹니다.
도입문
"한국은 3월에 법인세 신고가 끝나는데, 싱가포르 법인은 왜 11월까지 신고서를 안 내도 되나요?" 한국 본사 재무팀이 싱가포르 자회사 일정을 처음 볼 때 가장 많이 묻는 질문입니다. 반대로 "싱가포르는 11월까지 여유가 있다"고만 알고 있다가 3월 말 ECI 기한을 놓치는 경우도 있습니다.
두 나라의 차이는 단순히 날짜가 아니라 구조에서 나옵니다. 한국은 납세자가 세액을 확정해 신고와 동시에 내는 구조이고, 싱가포르는 먼저 추정치를 내고 과세당국의 고지서를 받아 내는 구조입니다. 같은 12월 결산이라도 세금 현금이 나가는 달이 다르니, 그룹 자금 계획을 세울 때 두 달력을 겹쳐 보는 것이 출발점입니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한국 일정은 국가법령정보센터의 「법인세법」 제6조·제60조·제63조·제63조의2·제64조와 「지방세법」 제103조의23 현행 본문으로, 싱가포르 일정은 IRAS 공식 안내 페이지(법인세 기본 안내, ECI, Form C-S/Form C 신고, 2026 신고 시즌, 체납 가산금)의 원문으로 확인했습니다(모두 2026-10-12 조회). 본문 달력의 날짜는 이 규정을 12월 결산에 적용해 계산한 것입니다.
핵심 요약
• 한국(12월 결산): 사업연도는 1년을 넘을 수 없고, 사업연도 종료일이 속하는 달의 말일부터 3개월 안에 신고·납부합니다(3월 31일). 법인지방소득세는 4개월(4월 30일), 중간예납은 1~6월분을 8월 31일까지 냅니다.
• 싱가포르(12월 결산): 2026 회계연도 소득은 YA 2027로 과세됩니다. ECI는 결산 후 3개월 안(3월 31일), Form C-S/Form C는 11월 30일까지 내고, 세금은 고지서(NOA) 날짜부터 1개월 안에 냅니다.
• 예납 비교: 한국 중간예납은 사업연도 중간에 내는 선납이고, 싱가포르 ECI는 결산 후 추정 신고로 GIRO 분할납부(최대 10회)와 연결됩니다.
• 늦으면: 싱가포르는 납부 기한 후 5% 가산금, 이후 월 1%씩 최대 12%가 추가될 수 있습니다.
Q&A 본문
Q1. 싱가포르 법인세 신고기한 구조, basis period와 YA를 한국 사업연도와 같은 조건으로 맞추면?
싱가포르 법인은 직전 회계연도 소득에 대해 과세됩니다. IRAS 설명대로 2024 회계연도 소득은 2025년에 과세되고, 세법상 2025가 과세연도(YA), 2024 회계연도가 basis period입니다. basis period는 일반적으로 YA 직전 12개월입니다.
한국은 「법인세법」 제6조 제1항에 따라 정관 등에서 정한 1회계기간이 사업연도이고, 1년을 넘지 못합니다. 한국에는 YA 같은 별도 연도 이름이 없고 "2026 사업연도 법인세"를 2027년 3월에 신고하는 식입니다.
같은 조건으로 맞추면 이렇습니다.
기준 / 한국 / 싱가포르
회계기간 / 2026.1.1~2026.12.31 / 2026.1.1~2026.12.31(basis period)
세법상 이름 / 2026 사업연도 / YA 2027
실제 신고서 제출 연도 / 2027년 / 2027년
이름은 1년 차이가 나지만 신고가 이뤄지는 해는 같습니다. 그룹 일정표에는 "YA 2027 = 2026 회계연도"로 병기해 두면 혼동이 줄어듭니다.
Q2. 한국 법인세 신고기한, 확정신고·납부와 지방소득세는 언제인가요?
「법인세법」 제60조 제1항은 각 사업연도 종료일이 속하는 달의 말일부터 3개월 안에 과세표준과 세액을 신고하도록 정합니다. 성실신고확인서를 제출하는 법인은 4개월입니다. 소득이 없거나 결손이 난 법인도 신고해야 합니다(제3항). 외부감사 대상 법인이 감사가 끝나지 않아 결산이 확정되지 않았다면 신청을 통해 신고기한을 1개월 범위에서 연장할 수 있습니다(제7항).
납부도 같은 날까지입니다(제64조 제1항). 납부할 세액이 1천만원을 넘으면 납부기한이 지난 날부터 1개월(중소기업은 2개월) 안에 일부를 나눠 낼 수 있습니다(제64조 제2항).
법인지방소득세는 「지방세법」 제103조의23 제1항에 따라 사업연도 종료일이 속하는 달의 말일부터 4개월 안에 신고합니다. 12월 결산이면 법인세 3월 31일, 법인지방소득세 4월 30일입니다.
Q3. 한국 중간예납과 싱가포르 ECI, 예납 성격은 어떻게 다른가요?
한국 중간예납(제63조): 사업연도가 6개월을 넘는 내국법인은 사업연도 개시일부터 6개월까지의 중간예납기간에 대한 세액을, 그 기간이 지난 날부터 2개월 안에 냅니다. 12월 결산이면 1월~6월분을 8월 31일까지 냅니다. 세액은 직전 사업연도 산출세액을 기준으로 하거나(직전 세액 × 6 ÷ 직전 사업연도 개월 수 구조), 중간예납기간을 1사업연도로 보고 가결산해 계산하는 방법 중 선택합니다(제63조의2). 새로 설립된 법인의 최초 사업연도는 제외되고, 직전 사업연도 중소기업으로서 계산액이 50만원 미만이면 의무가 없습니다.
싱가포르 ECI: ECI는 회사의 과세소득 추정치를 결산 후 신고하는 것입니다. 결산일로부터 3개월 안에 제출해야 하며, 연 매출 S$500만 이하이면서 ECI가 0인 회사는 제출이 면제됩니다. IRAS 안내상 ECI는 그 YA의 과세소득 추정치를 신고하는 것이고, 실제 과세소득은 나중에 Form C-S/Form C로 신고합니다. ECI를 일찍 낼수록 GIRO 분할납부 횟수가 늘어납니다.
결국 한국은 "사업연도 도중에 상반기 몫을 미리 내는" 구조이고, 싱가포르는 "결산 직후 추정치로 미리 내기 시작하는" 구조입니다. 싱가포르 세금 현금은 결산 뒤 ECI 시점부터 나가기 시작한다는 점이 자금 흐름상 가장 큰 차이입니다.
Q4. 싱가포르 ECI 신고기한과 분할납부, 빨리 낼수록 무엇이 유리한가요?
IRAS는 ECI를 일찍 낼수록 더 많은 분할 횟수를 준다고 안내합니다. 싱가포르 등록 법인이면서 GIRO를 쓰는 경우입니다.
ECI 제출 시점(결산일 기준) / 12월 결산이면 / 분할 횟수
1개월 이내 / 1월 26일까지 / 10회
2개월 이내 / 2월 26일까지 / 8회
3개월 이내 / 3월 26일까지 / 6회
3개월 초과 / 3월 26일 이후 / 0회
월 GIRO 공제 최소액은 $50입니다. ECI를 결산 후 3개월 안에 내지 않으면 IRAS가 소득을 추정해 고지서를 낼 수 있습니다. 즉, 싱가포르에서는 1월 말까지 결산 추정치를 낼 수 있는 결산 체계를 갖추는 것이 현금흐름에 직접 도움이 됩니다.
Q5. 싱가포르 Form C-S·Form C 신고기한 11월 30일과 납부기한은 어떻게 이어지나요?
실제 과세소득은 Form C-S/Form C-S (Lite)/Form C로 신고하며 매년 11월 30일까지 내야 합니다. IRAS는 이 기한이 결산 후 최소 11개월을 준다고 설명합니다. 예를 들어 YA 2026 신고 기한은 2026년 11월 30일이며, 사업을 하지 않았거나 손실이 난 회사도 신고 대상입니다. Form C-S는 연 매출 S$500만 이하 싱가포르 설립 법인, Form C-S (Lite)는 S$20만 이하 법인이 쓸 수 있고, 이 경우 재무제표와 세무조정계산서를 함께 내지 않아도 되지만 요청 시 제출할 수 있게 준비해야 합니다.
세금은 고지서(NOA) 날짜부터 1개월 안에 내야 하며, 수정신고나 이의신청을 했더라도 마찬가지입니다. 기한까지 내지 않으면 미납액의 5% 가산금이 붙고, 가산금 부과 후 60일이 지나도 미납이면 완료된 달마다 1%씩 최대 12%까지 추가될 수 있습니다. GIRO를 쓰려면 납부기한 전에 신청이 승인돼야 합니다.
비교표 또는 정리표
12월 결산, 2026 회계연도 기준 연간 달력입니다.
시기 / 한국 본사(2026 사업연도) / 싱가포르 자회사(YA 2027)
2026년 8월 31일 / 중간예납(1~6월분) 납부 / 해당 없음
2026년 12월 / 사업연도 종료 / 회계연도 종료, IRAS ECI 안내문 수신
2027년 1월 26일 / - / ECI 제출 시 분할 10회
2027년 3월 31일 / 법인세 확정신고·납부(성실신고확인 대상은 4월 30일) / ECI 제출 기한(3개월)
2027년 4월 30일 / 법인지방소득세 신고 / -
2027년 4~5월 / 분납 기한(1개월, 중소기업 2개월) / ECI 기준 GIRO 분할납부 진행
2027년 11월 30일 / - / Form C-S/Form C 신고 기한
고지서 후 1개월 / - / 최종 고지세액 납부(미납 시 5%)
가정 사례
(가정) 한국 본사 A사(중소기업, 12월 결산)와 싱가포르 자회사 S사(12월 결산)가 모두 2026 회계연도에 이익을 냈습니다.
• A사: 2026년 8월 31일에 중간예납을 내고, 2027년 3월 31일에 확정신고와 함께 남은 세액을 냅니다. 납부할 세액이 1천만원을 넘으면 일부를 2개월 안에 나눠 낼 수 있습니다. 4월 30일에는 법인지방소득세를 신고합니다.
• S사: 1월 26일까지 YA 2027 ECI를 내면 GIRO로 10회 분할납부를 받을 수 있습니다. 3월 26일을 넘기면 분할이 없어지고, 고지서를 받은 뒤 1개월 안에 한 번에 내야 합니다. 11월 30일까지 Form C-S로 실제 과세소득을 신고하고, 이후 받는 고지서의 납부기한(1개월)을 지킵니다.
• 그룹 관점: 3월 말에는 A사 확정 납부와 S사 ECI 기한이 겹칩니다. S사 결산을 1월 안에 추정치 수준까지 끝내도록 한국 본사 결산 일정과 함께 당겨 두면, 3월 자금 부담을 분산할 수 있습니다.
실무 체크포인트
• 그룹 일정표에 "한국 2026 사업연도 = 싱가포르 YA 2027"을 병기
• 한국 중간예납(8월 31일)과 확정신고(3월 31일)·지방소득세(4월 30일) 기한 등록
• 싱가포르 ECI는 1월 26일 제출을 목표로 결산 추정치 준비
• ECI 면제 요건(연 매출 S$500만 이하 + ECI 0) 해당 여부를 매년 점검
• GIRO 신청을 납부기한 전에 승인받도록 미리 처리
• Form C-S/Form C 11월 30일 기한과 고지서 후 1개월 납부기한 관리
• 매출 규모에 따라 Form C-S, Form C-S (Lite), Form C 중 신고서 종류 확인
대표님/CFO가 특히 주의할 부분
• 싱가포르 "11월 30일"은 신고서 기한일 뿐 세금 기한이 아닙니다. ECI 3개월 기한과 고지서 후 1개월 납부기한을 따로 관리해야 합니다.
• ECI를 늦게 내면 분할납부 혜택이 사라지고 추정 고지서를 받을 수 있습니다. 결산 지연이 곧 현금 일시 유출로 이어집니다.
• 한국 중간예납은 신설 법인의 첫 사업연도에는 없지만 두 번째 해부터 생깁니다. 싱가포르 자회사의 세금 현금은 결산 뒤 ECI 시점부터 나가므로, 두 법인의 세금 현금 흐름 모양이 다르다는 점을 예산에 반영하십시오.
결론 및 전문가 Tip
같은 12월 결산이라도 한국은 "3월에 확정해서 낸다", 싱가포르는 "3월까지 추정치를 내고 11월에 확정 신고하며 고지서대로 낸다"는 구조입니다. 그룹 재무팀이라면 한국 결산 일정에 싱가포르 ECI를 끼워 넣어 1월 말 제출을 목표로 잡는 것이 가장 실용적입니다. 분할납부 횟수가 늘어나고, 3월 자금 집중도 줄일 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 한국 본사와 싱가포르 자회사의 결산·신고 일정을 하나의 연간 세무 달력으로 통합해 드립니다. 한국 중간예납·확정신고와 싱가포르 ECI·Form C-S 기한을 함께 관리하고, ECI 조기 제출을 위한 결산 추정치 작성과 분할납부 계획 수립을 지원합니다.
참고 출처 요약
• 국가법령정보센터, 「법인세법」 제6조·제60조·제63조·제63조의2·제64조, 「지방세법」 제103조의23 현행 본문 — https://www.law.go.kr (2026-10-12 조회)
• IRAS, Basic Guide to Corporate Income Tax for Companies(Basis Period & YA, 신고서 개요) — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/basic-guide-to-corporate-income-tax-for-companies (2026-10-12 조회)
• IRAS, Estimated Chargeable Income (ECI) Filing — https://www.iras.gov.sg/taxes/corporate-income-tax/estimated-chargeable-income-(eci)-filing (2026-10-12 조회)
• IRAS, Guidance on Filing Form C-S/ Form C-S (Lite)/ Form C — https://www.iras.gov.sg/taxes/corporate-income-tax/form-c-s-form-c-s-(lite)-form-c-filing/guidance-on-filing-form-c-s-form-c-s-(lite)-form-c (2026-10-12 조회)
• IRAS, Overview of Form C-S/ Form C-S (Lite)/ Form C — https://www.iras.gov.sg/taxes/corporate-income-tax/form-c-s-form-c-s-(lite)-form-c-filing/overview-of-form-c-s-form-c-s-(lite)-form-c (2026-10-12 조회)
• IRAS, Corporate Income Tax Filing Season 2026 — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-filing-season-2026 (2026-10-12 조회)
• IRAS, Late Payment or Non-Payment of Corporate Income Tax — https://www.iras.gov.sg/taxes/corporate-income-tax/corporate-income-tax-payment/late-payment-or-non-payment-of-corporate-income-tax (2026-10-12 조회)
같이 보면 좋은 글
• 싱가포르 법인 신고 일정 총정리, 첫해 AGM·연차신고·ECI·법인세·GST 기한
• 싱가포르 ECI 신고, Form C-S·Form C와 따로 내는 이유와 대상·기한
• 한국 일본 법인세 비교, 국세·지방세 구조부터 신고기한·결손금까지 같은 조건으로 대조
• [해외진출 세무] 한국 싱가포르 법인세 비교, 17% 단일세율과 누진세율 구조 차이
• 싱가포르 법인세 실효세율, 부분면제·리베이트 적용 후 한국과 같은 이익으로 비교
#싱가포르법인세 #법인세신고기한 #ECI #FormCS #중간예납
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
싱가포르 법인세 GST 기초, 법인세 17%·원천세·GST 9% 한 장으로 연결하기
핵심 주제 요약
싱가포르에 법인을 세우면 세금이 크게 세 갈래로 생깁니다. 회사가 번 이익에는 법인세, 해외로 지급하는 이자·사용료·용역 대가에는 원천세, 싱가포르 안에서 일으킨 매출에는 GST가 붙습니다. 이 글은 세 세금을 "돈이 어디서 움직일 때 생기는가"라는 하나의 지도로 묶고, 해외 회계법인 네트워크인 BKR International의 아시아·태평양 세무 가이드 싱가포르 편을 싱가포르 국세청(IRAS) 원문과 맞춰 읽는 방법을 정리합니다. 한싱 조세조약의 적용 세목, 부분면제를 반영한 실효세율, GST 등록 기준은 각각 별도 글에서 다룹니다.
도입문
"싱가포르는 법인세가 17%라던데, 그게 전부인가요?", "한국 본사에 로열티를 보내면 싱가포르에서 또 세금을 떼나요?", "GST는 법인세와 무슨 관계죠?" 싱가포르 자회사를 준비하는 대표님과 재무담당자가 처음 자료를 펼치면 숫자는 많은데 서로 어떻게 연결되는지가 잘 보이지 않습니다.
기업 손익 관점에서 보면 세 세금은 발생하는 순간도, 누가 부담하는지도, 현금이 빠져나가는 시점도 다릅니다. 이 차이를 먼저 잡아 두면 요약 가이드의 숫자를 원문과 대조하는 일도 쉬워집니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 싱가포르 법인세율·GST 세율·원천세 세율은 싱가포르 국세청(IRAS)의 공식 안내 페이지 원문과 대조했고, BKR International 「Asia Pacific Tax Guide」(Feb 2026 Edition) 싱가포르 편의 수치는 IRAS 원문과 일치하는 항목만 본문에 옮겼습니다(조회일 2026-10-12).
핵심 요약
• 이익 → 법인세: IRAS는 회사의 과세소득(chargeable income)에 17% 단일세율을 적용하며, 이는 현지 회사와 외국 회사 모두에 적용된다고 안내합니다.
• 해외 지급 → 원천세: 비거주자에게 지급하는 이자 15%, 사용료 10%, 동산 임차료 15%, 기술용역·경영관리 수수료는 그 당시 법인세율(현재 17%)로 원천징수합니다. 조약이 있으면 낮아질 수 있습니다.
• 매출 → GST: 현재 GST 세율은 9%이며, GST 등록 사업자는 영세율·면세가 아닌 싱가포르 내 공급에 9%를 거래징수해야 합니다.
• BKR 가이드는 "목차"로 쓰고, 숫자는 IRAS로 확정합니다. 싱가포르 편의 주요 세율은 IRAS와 맞지만, 싱가포르 머리글 아래 호주 내용이 들어간 페이지처럼 편집 오류도 섞여 있습니다.
Q&A 본문
Q1. 싱가포르 기업 과세 항목, 법인세·원천세·GST는 각각 언제 생기나요?
가장 쉬운 방법은 회사 안의 돈 흐름을 세 지점으로 나눠 보는 것입니다.
• 연말에 이익이 남을 때 – 법인세: 싱가포르 법인의 과세소득에 17%가 적용됩니다. 한국 본사가 100% 지분을 가진 자회사도 같은 세율에서 출발합니다. 실제 부담은 신설법인 면제·부분면제, 연도별 리베이트(YA 2026 리베이트 등)를 거쳐 낮아집니다.
• 해외로 돈을 보낼 때 – 원천세: 싱가포르 회사가 비거주자에게 이자·사용료·특정 용역 대가를 지급하면, 지급하는 쪽이 세금을 떼어 IRAS에 납부해야 합니다.
• 물건·서비스를 팔 때 – GST: GST 등록 사업자는 싱가포르 내 공급가액에 9%를 붙여 받고 IRAS에 신고합니다. 손익보다 현금흐름과 신고 의무의 문제입니다.
즉 법인세는 손익계산서 맨 아래, 원천세와 GST는 거래 하나하나에서 생깁니다.
Q2. 싱가포르 법인세 17%는 누구에게, 어떤 소득에 적용되나요?
IRAS 법인세율 페이지의 첫 문장은 "회사는 과세소득의 17% 단일세율로 과세된다"입니다. 한국처럼 과세표준 구간별로 세율이 올라가는 구조가 아니라, 세율은 하나이고 감면으로 부담을 낮추는 구조입니다.
• 법인세 감면은 IRAS가 「Income Tax Act 1947」 제43조에 근거한 두 제도로 안내합니다. 신설법인 면제(첫 3개 YA)와 일반 부분면제(PTE)이며, 둘은 동시에 받을 수 없습니다.
• 신설법인 면제는 YA 2020 이후분 기준으로 첫 S$100,000의 75%, 다음 S$100,000의 50%를 면제합니다.
• 여기에 해마다 예산안(Budget)으로 정해지는 법인세 리베이트가 붙을 수 있습니다.
면제 후 실제 부담률은 「싱가포르 법인세 실효세율」 글에서 다룹니다. 여기서는 "17%는 출발점, 감면은 별도 단계"만 기억하시면 됩니다.
Q3. 싱가포르 원천세 세율표, 소득과 지급은 어떻게 구분하나요?
원천세는 지급의 성격이 세율을 결정합니다. IRAS 「Types of Payment and Withholding Tax Rates」 표에서 기업이 자주 만나는 항목만 추리면 아래와 같습니다.
지급 성격(IRAS 표 문구 요약) / 국내법 원천세율 / 기업 실무에서의 예
대여금 관련 이자·수수료 / 15% / 한국 본사 대여금 이자, 공급자 신용 연체이자
동산(지식재산 등) 사용 대가 사용료 / 10% / 상표·소프트웨어 라이선스 사용료
과학·기술·산업·상업 지식·정보 사용 대가 / 10% / 노하우 제공 대가
동산 임차료 / 15% / 장비 리스료
기술지원·용역 수수료, 경영관리 수수료 / 그 당시 법인세율 / 본사 경영지원비, 현지 설치·교육 용역
실무에서 헷갈리는 지점이 세 가지 있습니다.
• 용역은 "싱가포르에서 한 일"에만 원천세: IRAS는 기술·관리 용역의 경우 싱가포르에서 수행한 작업분 수수료에 원천세가 붙고, 직원을 보내지 않고 인터넷·이메일·전화로 해외에서 제공하면 싱가포르 밖 용역이라 원천세가 적용되지 않는다고 안내합니다. 싱가포르에서 수행한 용역은 총수수료에 17%를 떼지만 이는 최종 세금이 아니며, 비용을 공제받으려면 확인된(certified) 재무제표와 법인세 계산서를 내서 정산할 수 있습니다.
• 소프트웨어는 "권리"를 넘기는지가 기준: 복제·배포 등 상업적 이용 권리를 주는 라이선스 대가는 사용료로 10%(또는 조약 경감세율) 대상이지만, 사업에 쓰려고 산 소프트웨어처럼 권리 이전이 없는 "copyrighted article" 대가는 원천세 대상이 아닙니다.
• 용역 세율은 "용역을 제공한 해"의 법인세율: IRAS 각주는 용역이 제공된 연도의 법인세율을 적용하며, 대금 지급 연도가 달라도 마찬가지라고 설명합니다.
한편 IRAS의 원천세 대상 지급 목록에는 배당이 없습니다. 이자의 조약 세율은 「싱가포르 자회사 이자 원천징수」 글을 참고하십시오.
Q4. 싱가포르 GST 9%는 법인세와 어떻게 연결되나요?
IRAS는 현재 GST 세율이 9%이고, GST 등록 사업자는 영세율이나 면세가 아닌 한 싱가포르 내 모든 재화·용역 공급에 9%를 부과해야 한다고 안내합니다. GST는 1994년 4월 1일 도입되었고 2023년에는 8%였습니다. 오래된 자료의 "7%"·"8%"를 그대로 쓰지 않도록 기준 시점을 확인하십시오.
법인세와의 연결은 이렇게 보면 됩니다.
• GST는 고객에게 받아 IRAS에 넘기는 돈이라, 원칙적으로 매출·비용에 넣지 않습니다. 법인세 과세소득도 GST를 뺀 금액에서 계산합니다.
• 반대로 GST 등록을 하지 않았거나 매입세액을 돌려받을 수 없는 지출이라면, 낸 GST가 그대로 비용이 되어 법인세 계산에 들어갑니다.
• 원천세와 GST는 별개라, 본사 경영지원비는 원천세 해당 여부와 GST 처리를 따로 검토합니다.
GST 등록 의무가 생기는 매출 기준과 한국 부가가치세 비교는 「싱가포르 GST 한국 부가가치세 등록 기준 비교」 글에서 다룹니다.
Q5. BKR 가이드 싱가포르 편은 IRAS 원문과 어떻게 대조하나요?
BKR International 「Asia Pacific Tax Guide」(Feb 2026 Edition)는 목차상 싱가포르를 55쪽에 두고, 몇 쪽에 걸쳐 법인세·GST·자본이득세·재산세·개인소득세·원천세·외국납부세액공제·신고 일정을 요약합니다. 숫자는 다음 순서로 IRAS 원문에 맞춰 보고 씁니다.
• 세율이 IRAS 페이지와 같은지: 법인세 17%, GST 9%, 원천세(이자 15%, 사용료 10%, 기술용역·경영관리 수수료 17%, 동산 임차료 15%)는 IRAS 원문과 일치합니다. 다만 BKR은 용역 수수료를 "17%"로 고정해 적었고, IRAS는 "그 당시 법인세율"로 적습니다. 세율이 바뀌면 BKR 숫자가 먼저 낡습니다.
• 조건이 생략되지 않았는지: BKR 요약에는 용역 원천세가 싱가포르에서 수행한 작업분에만 적용된다는 조건이 빠져 있습니다. 숫자는 맞아도 적용 범위는 IRAS 원문으로 보완해야 합니다.
• 편집 오류가 없는지: 싱가포르 편 한 페이지는 머리글이 "SUMMARY OF CORPORATE TAX IN SINGAPORE"인데 내용은 GST 10%, 호주 국세청(ATO) 등 호주 요약이 반복됩니다. 또 GST 적용 대상 문장에 등록 기준 금액(S$1 million)이 섞여 들어가 있어 세율과 등록 요건이 한 문장에 겹쳐 있습니다.
• 문서 안에서 서로 맞는지: 원천세는 요약 페이지와 개요 표 두 곳에 나오니 짝지어 보고, 다르면 IRAS 표를 따릅니다.
• 감면 문구가 어느 연도 기준인지: BKR의 신설법인 면제(첫 S$100,000의 75%, 다음 S$100,000의 50%)는 IRAS가 "첫 3개 YA 중 하나라도 YA 2020 이후"인 경우로 안내하는 표와 같습니다. 그 이전 연도 표와 섞이지 않았는지 확인합니다.
비교표 또는 정리표
돈의 흐름 / 세금 / IRAS 원문 수치 / BKR 싱가포르 편 표기 / 대조 결과
연간 이익 / 법인세 / 과세소득의 17% 단일세율 / 17%(headline rate) / 일치, 감면·리베이트는 IRAS에서 연도별 확인
해외 이자 지급 / 원천세 / 15% / 15% / 일치
해외 사용료 지급 / 원천세 / 10% / 10% / 일치
기술용역·경영관리 수수료 / 원천세 / 그 당시 법인세율, 싱가포르 수행분 / 17% / 수치 일치, 적용 조건 생략
동산 임차료 / 원천세 / 15% / 15% / 일치
싱가포르 내 매출 / GST / 9% / 9%(호주 반복 페이지는 10%) / 싱가포르 요약은 일치, 반복 페이지는 편집 오류
가정 사례
(가정) 한국 SaaS 기업 A사가 싱가포르 자회사 B사를 세웠습니다. B사는 동남아 고객에게 구독 서비스를 팔고, 한국 A사에 ① 상표·소프트웨어 라이선스 사용료, ② 대여금 이자, ③ 경영지원비를 지급합니다.
• 이익: B사의 연간 과세소득에는 17%가 출발점입니다. 첫 3개 YA라면 신설법인 면제 요건부터 확인합니다.
• 사용료: A사가 B사에 소프트웨어를 고객에게 재배포할 권리까지 준다면 사용료로 보아 국내법상 10% 원천세 대상입니다. B사가 내부 업무용으로만 쓰는 권한이라면 원천세 대상이 아닐 수 있습니다.
• 이자: 대여금 이자에는 국내법상 15%가 출발점이고, 한싱 조약 세율로 낮출 수 있는지는 별도로 봅니다.
• 경영지원비: A사 직원이 한국에서 화상회의·이메일로만 지원했다면 싱가포르 밖 용역이라 원천세가 적용되지 않습니다. 반면 A사 직원이 싱가포르에 가서 시스템 설치와 교육을 했다면 그 작업분에 그 당시 법인세율(17%)로 원천징수합니다.
• 매출: B사가 GST 등록 사업자라면 싱가포르 고객 매출에 9%를 붙여 받고, 이 GST는 B사 매출·법인세 과세소득에 넣지 않습니다.
계약서의 대가 명칭보다 실제 권리 내용과 용역 수행 장소가 세금을 바꿉니다.
실무 체크포인트
• 싱가포르 법인의 돈 흐름을 이익·지급·매출 세 칸으로 나눈다
• 법인세는 17%에서 출발하되, 면제·리베이트를 IRAS 최신 페이지로 확인한다
• 본사로 나가는 지급을 이자·사용료·용역·임차료로 분류해 IRAS 세율표에 대응시킨다
• 용역 대가는 싱가포르에서 수행한 부분을 인보이스·출장 기록으로 구분한다
• 소프트웨어 대가는 상업적 이용 권리 이전 여부로 사용료 해당을 판정한다
• GST 등록 여부와 세율(현재 9%)을 확인하고 매출·비용에서 GST를 분리한다
대표님/CFO가 특히 주의할 부분
• 17%는 "최종 부담"이 아니라 "출발 세율"입니다. 반대로 원천세 17%도 용역에서는 최종세가 아니어서 정산 여지가 있습니다. 같은 숫자라도 성격이 다릅니다.
• 원천세는 지급하는 싱가포르 법인의 의무입니다. 누락하면 책임은 자회사에 남습니다.
• 요약 가이드는 조건 문장이 잘려 나가기 쉽습니다. "언제, 누구에게, 어디서 한 일에" 적용되는지까지 원문으로 확인해야 합니다.
결론 및 전문가 Tip
싱가포르 세금은 "이익에는 법인세, 지급에는 원천세, 매출에는 GST"라는 한 줄로 묶을 수 있습니다. 이 지도가 있으면 요약 가이드의 숫자가 어느 칸에 들어가는지 바로 보입니다. 실무 Tip을 하나 드리면, 요약 가이드의 숫자를 사내 자료에 옮길 때 옆에 IRAS 페이지 주소와 조회일을 함께 적어 두십시오. 다음 해 세율이나 리베이트가 바뀌었을 때 어떤 숫자를 다시 확인해야 하는지 한눈에 보입니다.
창의회계법인 서비스 안내
창의회계법인은 싱가포르 자회사를 둔 한국 기업이 본사와 자회사 사이의 이자·사용료·경영지원비 지급 구조를 IRAS 원천세 세율표 기준으로 분류하고, 용역 수행 장소 증빙과 GST 처리까지 연간 점검표로 정리해 드립니다.
참고 출처 요약
• IRAS, Corporate Income Tax Rate, Rebates & Tax Exemption Schemes(17% 단일세율, 신설법인 면제·부분면제, YA 2026 리베이트) — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-rate-rebates-and-tax-exemption-schemes (2026-10-12 조회)
• IRAS, Prevailing GST rate(현재 9%, 연도별 세율) — https://www.iras.gov.sg/taxes/goods-services-tax-(gst)/basics-of-gst/current-gst-rates (2026-10-12 조회)
• IRAS, Types of Payment and Withholding Tax Rates(이자·사용료·용역·임차료 세율표와 각주) — https://www.iras.gov.sg/taxes/withholding-tax/basics-of-withholding-tax/types-of-payment-and-withholding-tax-rates (2026-10-12 조회)
• IRAS, Payments that are Subject to Withholding Tax(원천세 대상 지급, 소프트웨어 권리 기준, 싱가포르 수행 용역) — https://www.iras.gov.sg/taxes/withholding-tax/payments-to-non-resident-company/payments-that-are-subject-to-withholding-tax (2026-10-12 조회)
• BKR International, Asia Pacific Tax Guide(Feb 2026 Edition) 싱가포르 편 — 이해용 참고 자료이며 수치는 위 IRAS 원문과 대조한 항목만 사용 (2026-10-12 확인)
같이 보면 좋은 글
• [해외진출 세무] 해외진출 세금 가이드, BKR 아태 8개국 자료는 어디부터 확인할까
• [해외진출 세무] 한국 싱가포르 법인세 비교, 17% 단일세율과 누진세율 구조 차이
• [조세조약] 싱가포르 자회사 이자 원천징수, 한국 본사 대여금은 15%일까 10%일까
• 싱가포르 GST 한국 부가가치세 등록 기준 비교, 매출 S$100만과 개시 20일
• 싱가포르 법인세 실효세율, 부분면제·리베이트 적용 후 한국과 같은 이익으로 비교
#싱가포르법인세 #싱가포르GST #싱가포르원천세 #IRAS #BKR세무가이드
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
호주 법인 거주자 증거 관리, 이사회 회의록·모회사 지시 승인·화상회의·CEDS 점검
핵심 주제 요약
호주 법인 거주자 판정의 기본 틀(설립지·중앙관리지배·의결권 3기준, 한국과의 이중거주 판정)은 기존 호주 조세조약 거주자증명서 편에서 정리했습니다. 이 글은 그다음 단계, 즉 "우리 회사가 실제로 어디서 결정한다고 입증할 수 있는가"를 다룹니다. 호주 국세청(ATO)의 실무준수지침 PCG 2018/9를 기준으로 이사회 회의록이 증거로 인정되는 조건, 모회사 지시를 기계적으로 승인할 때 생기는 위험, 화상회의·서면결의의 결정 장소, 그리고 상장 그룹의 연결실체 공시서(CEDS)와 세무신고 거주지를 맞추는 점검 순서를 정리합니다.
도입문
"이사회는 해외에서 열었으니 문제없겠죠?", "본사가 정해 준 대로 승인만 했는데 그게 왜 문제인가요?" 호주와 엮인 그룹 구조를 운영하는 대표님·재무담당자에게서 자주 듣는 질문입니다.
중앙관리지배 기준은 결국 사실관계 싸움입니다. 규정을 아는 것보다, 결정이 실제로 어디서 누구에 의해 이뤄졌는지를 나중에 자료로 보여 줄 수 있느냐가 결론을 가릅니다. ATO는 그 증거를 어떤 순서로 보는지 PCG 2018/9에 꽤 구체적으로 적어 두었습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 호주 측 내용은 호주 국세청(ATO)의 "Working out your residency" 안내, 과세해석 TR 2018/5, 실무준수지침 PCG 2018/9 원문과, 한국 측 기준은 「법인세법」 제2조 현행 본문과, 조약 조문은 국가법령정보센터의 한·호주 조세협약 본문과 대조했습니다(모두 2026-10-12 조회). PCG의 사례는 ATO가 든 예시를 요약한 것이며, 위험구간(risk zone) 표와 공개회사 그룹 특례의 세부 요건은 이 글에서 다루지 않았습니다.
핵심 요약
• PCG 2018/9의 중앙관리지배 지침은 호주 밖에서 설립된 법인에 쓰입니다. 호주에서 설립한 Pty Ltd는 설립지만으로 호주 거주자입니다.
• 이사회 회의록이 출발점입니다. 누가 어디서 고위 결정을 했는지 완전하게 기록돼 있으면 ATO는 이를 일단 근거로 받아들입니다.
• 회의록이 다른 곳에서 정한 결정을 형식적으로 승인(rubber stamping)한 기록이면 거짓 회의록으로 보고 다른 증거로 넘어갑니다.
• 자회사 이사회가 모회사 정책 안에서 스스로 검토해 결정하면 괜찮지만, 모회사 지시를 검토 없이 기계적으로 따르면 모회사 이사회가 있는 곳이 결정 장소가 됩니다.
• 화상회의는 설비 위치가 아니라 결정에 참여한 사람의 위치를 봅니다. 일회성 예외는 거주지를 바꾸지 않습니다.
• CEDS를 내는 공개회사는 2024년 7월 1일 이후 개시 회계연도부터 세무신고 거주지와 CEDS 공시가 어긋나면 저위험군으로 보지 않습니다.
Q&A 본문
Q1. 호주 법인 거주자 기본 판정, 이 글에서는 어디서부터 보나요?
기본 판정은 짧게만 짚습니다. ATO 안내상 법인은 ① 호주에서 설립됐거나, ② 호주 밖에서 설립됐지만 호주에서 사업을 하면서 중앙관리지배가 호주에 있거나 의결권이 호주 거주자 주주에게 지배되면 호주 거주자입니다. 중앙관리지배의 뜻, 한국 「법인세법」 제2조의 실질적 관리장소, 한·호주 조세협약 제4조 제4항의 이중거주 판정은 기존 호주 조세조약 거주자증명서 편에서 자세히 다뤘습니다.
이 글이 다루는 것은 증거입니다. PCG 2018/9는 TR 2018/5의 원칙을 실제 사안에 적용하도록 돕는 지침이고, 대상은 외국 설립 법인입니다. 한국 기업에서는 다음 세 구조가 해당됩니다.
• 한국에서 설립한 SPV·지주회사인데, 핵심 결정권자가 호주에 있는 경우
• 호주 Pty Ltd가 지역 거점으로서 뉴질랜드·싱가포르 등 외국 설립 손자회사를 거느리는 경우
• 이사 일부가 호주에 거주하며 화상회의로 이사회에 참여하는 외국 법인
또 하나 알아 둘 점이 있습니다. ATO는 2020–21년 예산안에서 법인 거주자 기준을 명확히 하는 기술적 개정이 발표됐지만 아직 입법되지 않았다고 밝히고, 현행법에 따라 스스로 판단(self-assess)하라고 안내합니다. 그래서 지금은 PCG가 실무 기준입니다.
Q2. PCG 2018/9 이사회 증거, 회의록은 어떻게 남겨야 인정받나요?
PCG는 증거를 보는 순서를 정해 둡니다.
• 회의록이 출발점입니다(문단 10). 모든 고위 결정이 어디서 누구에 의해 이뤄졌는지 완전하게 기록된 회의록이 있으면 ATO는 이를 일단 그 장소의 근거로 받아들입니다(문단 11).
• 사실대로 쓴 회의록은 실무상 결정적인 증거로 다뤄집니다(문단 13).
• 다음의 경우에만 다른 증거로 넘어갑니다(문단 10). 회의록이 없을 때, 고위 결정을 이사회 밖에서 할 때, 회의록에 결정 장소가 드러나지 않을 때, 회의록이 거짓일 때입니다. 여기서 거짓에는 다른 곳에서 정한 결정을 형식적으로 승인한 기록도 포함됩니다.
• 다른 증거란 사전 배포 자료, 당시 이메일·서신, 관계자 진술 등입니다(문단 14).
회의록에 토론 과정과 대안 검토까지 적을 의무는 없지만, 남겨 두면 좋은 증거가 됩니다(문단 12). 실무적으로는 회의 장소, 참석자별 위치, 검토한 자료 목록, 결의 사항을 빠짐없이 남기는 것이 최소선입니다. 반대로 "본사 결정에 따라 승인함" 한 줄짜리 회의록은 증거가 아니라 오히려 결정이 다른 곳에서 이뤄졌다는 단서가 됩니다.
Q3. 모회사 지시 승인, 기계적으로 따르면 어떤 위험이 있나요?
PCG는 그룹 내 의사결정을 별도 항목으로 다룹니다. 출발점은 관대합니다. 자회사 이사가 그룹 정책을 따르는 것이 회사에 이익이라고 판단해 결정했다고 해서 중앙관리지배를 잃지는 않습니다(문단 39). 모회사 직원이 자회사 이사를 겸하는 것도 그 자체로 결정적이지 않습니다(문단 40).
결론을 가르는 것은 검토의 실질입니다. PCG 사례 7을 정리하면 다음과 같습니다.
상황 / 자회사 이사회 행동 / ATO 판단
정책 준수형(문단 43) / 모회사 정책 안에서 사업·재무 상태를 검토하고 독립적으로 결정 / 자회사 이사회가 중앙관리지배 행사
모회사 CFO가 이사로 참석(문단 44·45) / CFO가 출장 와서 참석하지만 다른 이사를 배제하고 결정하지 않음 / 호주 거주자 아님
기계적 추종형(문단 47) / 모회사 지시를 타당성 검토 없이 그대로 따름 / 모회사 이사회가 실제 결정자 → 자회사도 호주 거주자
승인권 유보형(문단 48·49) / 큰 지출·자금조달만 모회사 승인, 나머지는 자체 결정 / 자회사 이사회가 중앙관리지배 행사
사례 6도 같은 결론입니다. 이사들이 호주 소유주의 지시를 습관적으로 따르고 거래 내용도 모른다면 형식적 승인에 불과하고, 소유주가 실제 결정자로서 호주에서 중앙관리지배를 행사한다고 봅니다(문단 35·36).
한국 기업에 주는 시사점은 두 방향입니다. 호주 Pty Ltd가 외국 손자회사에 지시만 내리고 손자회사 이사회는 승인만 하면, 손자회사가 호주 거주자로 판정될 수 있습니다. 반대로 호주 Pty Ltd 자신은 설립지로 이미 호주 거주자이므로, 이 회사 이사회가 한국 본사 결정을 승인만 한다면 쟁점은 한국 측 「법인세법」 제2조의 실질적 관리장소로 옮겨 갑니다.
Q4. 화상회의 이사회, 결정 장소는 어디로 보나요?
PCG는 결정이 여러 곳에서 이뤄지는 경우를 두 가지로 나눕니다. 여러 나라에서 번갈아 대면 회의를 하는 경우와, 전화·화상회의·서면결의·이메일로 각자 다른 곳에서 결정하는 경우입니다(문단 76).
• 서명 장소가 아니라 실질: 결정이 공식화된 곳이나 마지막 서명이 된 곳을 결정 장소로 보지 않습니다(문단 77).
• 참석자 위치: 전자 회의는 설비 위치가 아니라 고위 결정에 기여한 참석자가 있는 곳을 봅니다(문단 78).
• 일회성 예외: 평소 방식에서 벗어난 일회성 결정은 원칙적으로 그 장소에 중앙관리지배를 만들지 않습니다(문단 79). 사례 13에서 이사 한 명이 부상으로 시드니 자택에서 한 번 화상 참석한 것은 호주 거주로 이어지지 않았습니다(문단 82·83).
• 전체 패턴: 의심이 있으면 이사회 장소, 이사회 밖 결정, 결정의 중요도, 특정인이 다른 이사를 배제하고 결정하는지를 함께 봅니다(문단 80).
사례 14는 실무에서 특히 중요합니다. 이사 4명 중 2명이 호주에 있고, 이사회를 늘 화상회의로 하면서 4명이 동등하게 결정하면 중앙관리지배가 상당 부분 호주에서 행사된다고 보아 호주 거주자가 됩니다(다른 나라 거주자이기도 하더라도). 반면 다른 나라에 있는 대표이사 한 명이 혼자 결정하고 나머지는 동의만 한다면 호주에서 행사되지 않는다고 봅니다(문단 90·92).
Q5. CEDS 일관성 점검, 상장 그룹은 무엇을 맞춰야 하나요?
PCG 문단 5D에 따르면 일부 공개회사는 연결실체 공시서(CEDS)에서 회사와 자회사의 호주·외국 세무 거주지를 연차 재무보고서에 공시해야 하며, 이는 2023년 7월 1일 이후 개시 회계연도부터입니다. 그리고 2024년 7월 1일 이후 개시 회계연도부터는 세무신고에서 비거주자로 신고하면서 CEDS에는 호주 거주자로 공시하는 식으로 어긋나면 PCG상 저위험군으로 보지 않습니다. ATO는 CEDS 공시가 법인세 신고와 맞을 것을 기대한다고도 적었습니다.
원래 PCG는 해외 사업만 하는 회사의 거주지는 고정사업장·지점 면세 규정 때문에 결과가 비슷해 대개 저위험 이슈라고 봅니다(문단 5B). CEDS 불일치는 이 저위험 판단을 스스로 깨는 셈입니다. 점검 순서는 이렇습니다.
• CEDS 대상 자회사 목록과 세무신고 법인 목록을 한 표로 맞춘다
• 회사별로 공시 거주지와 신고 거주지를 나란히 적는다
• 어긋나는 회사는 이사회 회의록·결재 기록으로 어느 쪽이 사실인지 확인한다
• 사실관계에 맞춰 공시 또는 신고를 정리하고, 판단 근거를 문서로 남긴다
비교표 또는 정리표
점검 영역 / ATO가 보는 것 / 위험 신호 / 관리 방법
이사회 회의록 / 결정 장소·결정권자 기록(문단 10~13) / "본사 결정에 따라 승인" 한 줄 기록 / 장소·참석자 위치·검토 자료 기록
모회사 지시 / 자회사 이사회의 독립 검토 여부(문단 43·47) / 지시를 검토 없이 그대로 실행 / 검토 자료·토론 요지 남기기
화상회의·서면결의 / 결정에 기여한 사람의 위치(문단 77·78) / 호주 거주 이사가 동등하게 상시 참여 / 참석자별 위치와 역할 기록
일회성 예외 / 평소 결정 패턴(문단 79·80) / 예외가 반복되어 패턴이 됨 / 예외 사유를 회의록에 명시
CEDS / 세무신고와 공시 거주지 일치(문단 5D) / 신고는 비거주, 공시는 거주 / 연 1회 대사표 작성
가정 사례
(가정) 한국 제조기업 K사는 호주 판매법인 A Pty Ltd를 두고, A사가 뉴질랜드 법인 N사(뉴질랜드 설립)를 100% 소유합니다.
• N사 이사회: 이사 3명 중 2명은 A사 임원으로 시드니에 거주하고, 1명만 뉴질랜드에 있습니다. 이사회는 매번 화상회의로 열고, 안건은 A사 경영회의에서 정해 전달됩니다. 회의록에는 "A사 방침에 따라 승인" 한 줄만 남아 있습니다. PCG 기준으로 보면 결정에 기여한 사람의 위치가 시드니이고, 기록 자체가 형식적 승인을 보여 줍니다. N사가 호주 거주자로 판정될 위험이 큽니다.
• 개선안: 뉴질랜드 현지 이사가 실질적으로 참여하도록 이사 구성을 조정하고, 사전 자료를 배포해 N사 입장에서 검토한 내용을 회의록에 남깁니다. 시드니 이사의 화상 참석이 불가피하다면 참석자별 위치와 역할을 기록합니다. A사의 승인은 큰 지출·자금조달 같은 범위로 한정하는 편이 PCG 사례 8과 맞습니다.
• A사 자체: A사는 설립지로 호주 거주자입니다. 다만 A사 이사회가 K사 결정을 승인만 한다면 한국 측 실질적 관리장소 쟁점이 생길 수 있으므로 같은 기록 원칙을 적용합니다.
실무 체크포인트
• 그룹 내 외국 설립 법인 중 호주 거주 이사·임원이 결정에 참여하는 회사 목록 작성
• 회의록 서식에 회의 장소·참석자별 위치·검토 자료 칸 추가
• 이사회 밖에서 이뤄지는 고위 결정(이메일 결재 등)이 있는지 확인
• 모회사 승인 범위를 규정으로 한정하고, 자회사 이사회 검토 흔적 남기기
• 화상 참석 이사의 위치를 회의마다 기록하고 예외 사유 명시
• 연 1회 이사회 개최 장소와 참석 위치를 집계해 결정 패턴 확인
• CEDS 대상이면 공시 거주지와 세무신고 거주지 대사
• 호주 Pty Ltd 이사회 운영도 한국 실질적 관리장소 관점에서 점검
대표님/CFO가 특히 주의할 부분
• 회의록은 세무 문서입니다. 형식적 승인 기록은 증거가 아니라 불리한 단서가 됩니다.
• "해외에서 회의를 열었으니 안전하다"는 공식은 틀릴 수 있습니다. ATO는 서명 장소가 아니라 실제로 누가 어디서 정했는지를 봅니다.
• 호주에 사는 이사가 화상으로 상시·동등하게 결정에 참여하면 그 자체로 호주 거주 근거가 될 수 있습니다.
• 법인 거주자 기준 개정은 발표만 되고 입법되지 않은 상태이므로 현행 기준과 PCG로 판단해야 합니다.
결론 및 전문가 Tip
호주 법인 거주자 문제는 기준을 아는 단계에서 끝나지 않고, 결정 장소를 입증하는 기록에서 결론이 납니다. 자회사 이사회가 자료를 검토하고 스스로 결정하게 하고, 그 장소와 참석자 위치를 남기며, 상장 그룹이라면 CEDS와 세무신고를 매년 맞추는 것, 이 세 가지가 PCG 2018/9가 요구하는 실무의 전부라고 봐도 무리가 없습니다. 기본 3기준과 이중거주 판정이 먼저 필요하다면 기존 거주자증명서 편부터 읽어 보시기 바랍니다.
창의회계법인 서비스 안내
창의회계법인은 호주를 거점으로 다른 나라 법인을 거느리는 그룹을 대상으로 회사별 이사 구성·회의 장소·참석 위치를 집계한 의사결정 패턴표를 만들고, PCG 2018/9 기준에 맞춘 회의록 서식과 모회사 승인 규정 정비를 지원합니다. CEDS를 내는 그룹에는 공시 거주지와 세무신고 거주지 대사표 작성도 함께 돕습니다.
참고 출처 요약
• 호주 국세청(ATO), Working out your residency(법인 거주자 기준, 미입법 개정 안내) — https://www.ato.gov.au/businesses-and-organisations/international-tax-for-business/working-out-your-residency (2026-10-12 조회)
• 호주 국세청(ATO), Taxation Ruling TR 2018/5 *Income tax: central management and control test of residency* — https://www.ato.gov.au/law/view/document?docid=TXR/TR20185/NAT/ATO/00001 (2026-10-12 조회)
• 호주 국세청(ATO), Practical Compliance Guideline PCG 2018/9 문단 1·5B·5D·10~14·35·36·39·40·43~49·76~80·82·83·90·92 — https://www.ato.gov.au/law/view/document?docid=COG/PCG20189/NAT/ATO/00001 (2026-10-12 조회)
• 국가법령정보센터, 「법인세법」 제2조(내국법인 정의) 현행 본문 — https://www.law.go.kr/법령/법인세법 (2026-10-12 조회)
• 국가법령정보센터, 대한민국 정부와 호주 정부간의 소득에 대한 조세의 이중과세 회피와 탈세방지를 위한 협약 제4조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1624 (2026-10-12 조회)
같이 보면 좋은 글
• [조세조약] 호주 조세조약 거주자증명서, 중앙관리지배 기준과 이중거주 판정
• [조세조약] 호주 조세조약 전체 구조, 한국 호주 조세조약과 MLI 읽는 법
• 호주 법인세율 25%와 30%, 매출액만으로 판단해도 될까? base rate entity 요건
• [해외법인 설립] 호주 법인 트러스트 차이, 이익 분배와 외국 주주 유지비 비교
• [조세조약] 호주 고정사업장, 현지 사무실을 내면 호주 법인세를 내야 할까
#호주법인거주자 #PCG2018_9 #이사회회의록 #중앙관리지배 #화상회의이사회
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
[조세조약] 호주 설치공사 고정사업장, 6개월 기간 계산과 5% 원천징수 대응
핵심 주제 요약
한국 기업이 호주에서 설비 설치, 플랜트 시운전, 건설 공사를 맡으면 두 가지 세금 문제가 동시에 생깁니다. 하나는 호주에 고정사업장이 생겨 법인세 신고 대상이 되는지이고, 다른 하나는 호주 발주처가 대금에서 떼는 원천징수입니다. 이 글은 한호 조세조약 제5조의 건설·설비·조립공사 6개월 기준과 감독활동·대형장비 조항을 프로젝트 범위, 기간 계산, 관련 계약 순서로 정리하고, 호주 국내법(국내 정의·외국거주자 원천징수)과 조약·의정서·MLI의 관계를 살펴봅니다. 현지 사무실·대리인으로 생기는 고정사업장은 별도 글(호주 고정사업장)에서 다룹니다.
도입문
"호주 광산에 장비를 납품하고 설치까지 해 주는데, 설치 기간이 5개월이면 괜찮은가요?", "호주 발주처가 대금에서 5%를 떼고 보낸다는데 이건 무슨 세금이죠?" 설비·엔지니어링 기업이 호주 프로젝트를 수주하면 실제로 받는 질문입니다.
공사·설치형 프로젝트는 사무실이 없어도 현장 자체가 고정사업장이 될 수 있다는 점에서 일반 영업과 다릅니다. 그리고 호주는 고정사업장 판단과 별개로, 공사 관련 대금을 외국 기업에 줄 때 먼저 일정 비율을 떼도록 하는 제도를 운영합니다. 두 제도를 함께 설계해야 현금흐름이 꼬이지 않습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 조약 조문은 국가법령정보센터의 한호 조세협약(조약 제823호) 국문 원문과 호주 국세청(ATO)의 MLI 통합본으로, 호주 국내법상 고정사업장 정의는 ATO 공식 해석 TR 2002/5로, 공사 관련 외국거주자 원천징수는 ATO 안내 페이지로 확인했습니다(모두 2026-10-12 조회). 공사 기간의 시작·종료 시점을 정한 공식 기준은 확인한 원문에 없어 단정하지 않았습니다.
핵심 요약
• 6개월 기준: 건축장이나 건설, 설비 또는 조립공사는 6개월을 초과하여 존속하는 경우에만 고정사업장이 됩니다(조약 제5조 제3항).
• 감독활동: 공사와 관련해 호주에서 6개월을 초과해 감독활동을 하면 고정사업장으로 간주됩니다(제5조 제5항 가목). 시공은 현지 업체가 하고 우리는 감독만 해도 해당될 수 있습니다.
• 대형장비: 자연자원 탐사·이용 관련 활동에 주요장비가 12개월을 초과해 쓰이면 고정사업장으로 간주됩니다(제5조 제5항 나목).
• 계약 분할: ATO MLI 통합본에서 제5조에는 MLI 변경 박스가 없어 계약분할 방지 조항은 들어오지 않았지만, 주요목적기준(PPT)은 조약 전체에 적용됩니다.
• 5% 원천징수: 호주 지급자는 외국거주자에게 공사·관련 활동 대금을 줄 때 총지급액의 5%를 원천징수해야 합니다. 조약상 호주 납세의무가 없다고 보면 ATO에 원천징수율 변경(variation)을 신청합니다.
Q&A 본문
Q1. 호주 설치공사 고정사업장, 어떤 프로젝트 범위가 대상인가요?
조약 제5조 제3항은 대상을 "건축장이나 건설, 설비 또는 조립공사"로 씁니다. 건물·토목 공사뿐 아니라 설비 설치와 조립이 명시돼 있어, 장비를 공급하면서 현장 설치까지 맡는 제조업체도 대상이 될 수 있습니다.
여기에 두 가지 간주 규정이 더해집니다.
• 감독활동(제5조 제5항 가목): 호주에서 수행되는 건설·설비·조립공사와 관련해 6개월을 초과하는 기간 동안 감독활동을 하는 경우. 공사는 호주 시공사가 하고 한국 기업은 기술감독(supervision)만 하는 구조도 이 조항으로 고정사업장이 될 수 있습니다.
• 주요장비(제5조 제5항 나목): 자연자원의 탐사·이용 또는 관련 활동에 기업과의 계약에 따라 주요장비가 호주에서 12개월을 초과해 사용되는 경우. 광산·에너지 프로젝트에 장비를 투입하는 기업이 볼 조항입니다.
Q2. 기간 계산, 6개월은 어떻게 세나요?
조약 문구는 공사가 6개월을 "초과하는 기간동안에 존속하는 경우"입니다. 정확히 6개월이면 아직 기준을 넘지 않은 것이고, 기준은 계약 기간이 아니라 현장에서 공사가 실제로 존속한 기간입니다.
다만 확인한 조약 원문과 ATO 자료에는 공사의 시작일·종료일을 무엇으로 볼지(현장 준비, 시운전, 하자보수 등)를 정한 문구가 없습니다. 그래서 실무에서는 다음 자료를 날짜 단위로 남겨 두는 것이 가장 안전합니다.
• 인력 첫 현장 투입일과 마지막 철수일, 출입 기록
• 장비 반입·설치 완료·시운전·인수 확인서 날짜
• 공사 중단 기간과 그 사유(발주처 사정, 날씨 등)
참고로 ATO는 국내법 정의를 해석하면서 일반 사업장소에 대해 6개월 이상 계속 운영되면 시간적으로 영속적이라는 지침을 두되, 이것이 절대 기준은 아니라고 밝힙니다(TR 2002/5). 공사형 프로젝트도 국내법만 보면 기간 문턱이 따로 없다는 점은 Q5에서 설명합니다.
Q3. 관련 계약, 계약을 나누면 6개월을 피할 수 있나요?
하나의 프로젝트를 설계, 장비 설치, 시운전 계약으로 나누거나, 같은 현장 공사를 그룹 계열사 명의로 쪼개 각각 6개월 이하로 만드는 구조가 자주 검토됩니다.
ATO의 MLI 통합본을 보면 한호 조약 제5조에는 MLI 박스가 없습니다. 즉 계약 분할을 합산하도록 하는 MLI 조항은 이 조약에 들어오지 않았습니다. 그러나 MLI 제7조 제1항의 주요목적기준(PPT)은 조약 전체에 적용됩니다. 조약 혜택을 얻는 것이 그 약정이나 거래의 주요 목적 중 하나라고 합리적으로 판단되면 혜택이 부인될 수 있습니다.
따라서 계약 구분은 실제 업무 범위와 사업상 이유가 있어야 합니다. 같은 현장, 같은 인력, 같은 발주처, 연속된 일정인데 계약서만 나눴다면 6개월 기준을 피하려는 목적으로 보일 위험이 큽니다. 계약을 나눌 때는 각 계약이 독립적으로 의미 있는 이유(발주 단계, 별도 입찰, 다른 기술 범위)를 문서로 남겨 두십시오.
Q4. 호주 발주처가 떼는 5%는 무엇이고, 조약과 어떻게 연결되나요?
ATO 안내에 따르면 호주 지급자는 외국거주자에게 공사 및 관련 활동 대금을 지급할 때 원천징수해야 하며, 하도급업체에 대한 지급도 포함됩니다.
• 세율: 총지급액의 5%. ATO로부터 다른 비율 통지를 받지 않는 한 5%를 뗍니다.
• 대상 활동: 건물·플랜트·고정설비의 건설, 설치, 업그레이드와 시운전, 운영 인력 교육·지원, 초기 운영 단계 감독 같은 관련 활동이 포함됩니다. 관련 활동 예시에는 조립, 엔지니어링, 설치, 프로젝트 관리, 현장 관리, 감독 및 인력 제공, 플랜트·장비 공급, 보증 수리까지 들어 있습니다.
• 변경 신청: 외국거주자는 원천징수율이 실제 예상 세액보다 높거나 낮으면 변경을 요청할 수 있고, 조세조약 때문에 호주 납세의무가 없다고 보는 경우에도 변경을 신청해야 합니다. 신청서는 사업연도마다 다릅니다.
• ABN 미제시: 호주에서 사업을 하는 수취인이 ABN을 제시하지 않으면 지급자는 47%를 원천징수해야 하며, 이 경우 5% 원천징수는 별도로 하지 않습니다.
• 대리인 경유: 호주 대리인을 통해 받아도 직접 받는 것처럼 원천징수됩니다.
즉 조약상 고정사업장이 없다는 결론은 자동으로 5%를 막아 주지 않습니다. 첫 지급 전에 변경 통지를 받아 두어야 현금흐름이 맞습니다.
Q5. 호주 국내법과 조약·의정서·MLI는 어떤 관계인가요?
① 국내법은 기간 문턱이 없습니다. ITAA 1936 제6조 제1항의 고정사업장 정의는 "사람이 건설 프로젝트에 종사하는 장소"와 "상당한 장비·기계를 보유·사용·설치하는 장소"를 포함합니다. 6개월이라는 문구는 조약 제5조 제3항에 있으므로, 6개월 이하 공사라는 주장은 조약을 근거로 해야 합니다.
② 고정사업장이 생기면 귀속이익만 과세됩니다. 조약 제7조는 고정사업장에 귀속되는 이윤만 호주가 과세할 수 있게 하고, 고정사업장을 위해 생긴 경영비·일반관리비는 발생 장소가 어디든 공제를 허용합니다. 한국 본사에서 수행한 설계·조달 비용 중 현장 공사에 쓰인 부분을 어떻게 나눌지 계약 단계에서 정리해야 하는 이유입니다.
③ 의정서와 MLI: 1982년 의정서는 조약의 불가분 일부지만 공사 고정사업장 기준을 바꾸는 내용은 없습니다. MLI는 원천징수세의 경우 2021년 1월 1일 이후 발생분, 그 밖의 조세는 2021년 3월 1일 이후 개시 과세기간부터 적용됩니다.
④ 한국에서의 정리: 호주에서 낸 세금은 조약 제24조 제2항에 따라 한국 조세에서 공제되며, 호주 원천소득이 전체 과세소득에서 차지하는 비율이 한도입니다.
비교표 또는 정리표
구분 / 조약 기준(한호 조약) / 호주 국내 제도 / 대응
건설·설비·조립공사 / 6개월 초과 존속 시 PE(제5조 제3항) / 건설 프로젝트 장소는 기간 없이 PE 정의에 포함 / 현장 일정 기록, 조약 근거 정리
감독활동 / 6개월 초과 시 간주 PE(제5조 제5항 가목) / 감독도 원천징수 대상 관련 활동 / 감독 인력 투입 기간 관리
자연자원 관련 주요장비 / 12개월 초과 사용 시 간주 PE(제5조 제5항 나목) / 상당한 장비 사용 장소는 PE 정의에 포함 / 장비 투입·철수일 기록
계약 분할 / MLI 분할 방지 조항 없음, PPT 적용 / — / 계약 구분 사업상 이유 문서화
대금 원천징수 / 조약에 별도 규정 없음 / 총지급액 5%(ABN 미제시 47%) / 첫 지급 전 변경(variation) 신청
가정 사례
(가정) 한국 설비업체 D사가 퀸즐랜드 처리시설에 장비를 공급하고 설치·시운전까지 맡는 계약을 맺었습니다. 계약금액은 A$200만이고, 설치·시운전 예정 기간은 5개월입니다.
• 조약 판단: 예정대로 5개월 안에 끝나면 제5조 제3항의 6개월 초과 기준에 미달합니다. 그러나 발주처 사정으로 시운전이 2개월 늘어나면 기준을 넘을 수 있으므로, 연장 가능성을 일정표에 반영해야 합니다.
• 원천징수: 발주처는 대금에서 5%를 뗍니다. 계약금액 전부가 대상 활동 대금이라면 A$10만이 먼저 빠집니다. D사가 조약상 고정사업장이 없다고 판단한다면 첫 지급 전에 ATO에 변경을 신청해 통지서를 발주처에 전달해야 합니다.
• 계약 구조: 장비 공급과 설치를 별도 계약으로 나누더라도, 관련 활동 예시에 플랜트·장비 공급이 포함되어 있어 원천징수 범위가 줄어든다고 단정할 수 없습니다.
실무 체크포인트
• 계약 범위에 설치·조립·시운전·감독이 들어 있는지 표시
• 현장 투입·철수, 장비 반입·인수, 중단 기간을 날짜 단위로 기록
• 감독 인력만 보내는 경우에도 6개월 기준 별도 관리
• 자연자원 프로젝트라면 장비 사용 기간 12개월 기준 확인
• 계약 분할 시 각 계약의 독립적 사업상 이유 문서화(PPT 대비)
• 첫 대금 전 ATO 원천징수율 변경 신청, ABN 필요 여부 검토
• 고정사업장이 생기면 본사 비용 배분과 한국 외국납부세액공제 흐름 정리
대표님/CFO가 특히 주의할 부분
• 조약은 "6개월 초과"이지만 호주 국내법에는 문턱이 없습니다. 입증 책임은 우리 회사에 있다고 생각하고 기록을 남기십시오.
• 5% 원천징수는 법인세와 별개로 먼저 빠지는 현금입니다. 견적·환율·자금계획에 반영하지 않으면 프로젝트 마진이 줄어듭니다.
• 공정 지연은 세무 문제로 이어집니다. 지연 가능성이 큰 프로젝트는 처음부터 고정사업장이 생길 수 있다는 전제로 준비하는 것이 낫습니다.
결론 및 전문가 Tip
호주 설치공사 고정사업장 문제는 "몇 개월 일하느냐"만이 아니라 누가, 어떤 계약으로, 어떤 기록을 남기느냐의 문제입니다. 수주 단계에서 공정표와 계약 구조를 세무 관점으로 한 번 검토하고, 첫 대금 전에 원천징수율 변경을 받아 두면 대부분의 마찰을 피할 수 있습니다. 공사 기간이 6개월 근처라면 연장 시나리오까지 반영해 두는 것이 실무 팁입니다.
창의회계법인 서비스 안내
창의회계법인은 호주 설비·건설 프로젝트를 수주한 기업을 위해 계약서와 공정표를 한호 조세조약 제5조 기준으로 검토하고, 공사 관련 원천징수율 변경 준비 자료와 고정사업장 발생 시 이익 배분 구조를 함께 설계해 드립니다.
참고 출처 요약
• 국가법령정보센터, 「대한민국 정부와 호주 정부간의 소득에 대한 조세의 이중과세 회피와 탈세방지를 위한 협약」(조약 제823호) 제5조·제7조·제24조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1624 (2026-10-12 조회)
• 호주 국세청(ATO), Synthesised Text of the MLI and the Agreement between Australia and the Republic of Korea — https://www.ato.gov.au/law/view/document?DocID=MLI/MLI-Korea-agreement (2026-10-12 조회)
• 호주 국세청(ATO), TR 2002/5 Permanent establishment(ITAA 1936 제6조 제1항 정의) — https://www.ato.gov.au/law/view/document?DocID=TXR/TR20025/NAT/ATO/00001 (2026-10-12 조회)
• 호주 국세청(ATO), Withholding tax from payments to foreign residents for construction and related activities — https://www.ato.gov.au/businesses-and-organisations/international-tax-for-business/in-detail/income/withholding-tax-from-payments-to-foreign-residents-for-construction-and-related-activities (2026-10-12 조회)
같이 보면 좋은 글
• [조세조약] 호주 고정사업장, 현지 사무실을 내면 호주 법인세를 내야 할까
• [조세조약] 호주 조세조약 전체 구조, 한국 호주 조세조약과 MLI 읽는 법
• [조세조약] 호주 조세조약 거주자증명서, 중앙관리지배 기준과 이중거주 판정
• 중국 고정사업장 판단, 한중 조세조약으로 본 현지 사무실·대표처·파견 용역
• [해외진출 세무] 법인 해외소득 이중과세, 외국납부세액공제와 면제의 차이
#호주설치공사 #호주고정사업장 #한호조세조약 #건설공사PE #외국거주자원천징수
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
싱가포르 법인 조세조약 거주자, 국내법 거주와 이중거주 판정 구별(제4조 제3항·제26조)
핵심 주제 요약
싱가포르 법인이 "싱가포르 세법상 거주자"라는 것과 "한싱 조세조약상 싱가포르 거주자"라는 것은 같은 말이 아닙니다. 국내법 거주 판정은 각 나라가 자기 법으로 하고, 조약은 그 결과를 받아 양국이 모두 거주자로 볼 때만 제4조 제3항의 이중거주 판정(tie-breaker)으로 한 나라를 고릅니다. 그리고 그렇게 거주자로 정리된 뒤에도 제26조의 주요목적기준이 혜택을 다시 걸러냅니다. 이 글은 국내법 단계와 조약 단계를 나눠 읽는 방법, 법인 이중거주를 실질적 관리장소 하나로 정리하는 제4조 제3항, 제26조가 적용되는 장면을 가정 사례로 정리합니다. 등록만 한 법인도 거주자가 되는지, 관리·지배 기준과 거주자증명서(COR) 신청은 기존 글에서 다뤘으므로 짧게 연결만 합니다.
도입문
"싱가포르에서는 거주자라는데, 한국 세무서는 우리 회사를 내국법인이라고 합니다. 둘 중 누가 맞나요?" 싱가포르 법인을 운영하는 한국 기업에서 실제로 나올 수 있는 질문입니다. 답은 "둘 다 각자의 법으로는 맞을 수 있다"입니다. 각 나라는 자기 세법으로 거주 여부를 정하고, 그 판단끼리 부딪힐 때 비로소 조세조약이 개입합니다.
이 구별이 손익으로 이어지는 이유는 분명합니다. 조약상 어느 나라 거주자로 정리되느냐에 따라 사용료·이자·배당에 어떤 제한세율을 청구할 수 있는지가 달라지고, 거주자로 정리된 뒤에도 거래 구조의 목적 때문에 혜택이 부인될 수 있습니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 한싱 조세조약 전문·제1조·제3조·제4조·제23조·제26조는 국가법령정보센터 조약 국문 본문과 IRAS가 게시한 협정 영문 원문을, 싱가포르 법인 거주 판정은 IRAS "Tax Residency of a Company/ Certificate of Residence" 페이지를, 한국 조문은 「법인세법」 제2조·제4조·제98조의6 현행 본문을 대조했습니다(2026-10-12 조회). 가정 사례의 결론은 사실관계에 따라 달라지므로 단정하지 않았습니다.
핵심 요약
• 한싱 조약(2019년 5월 13일 서명)은 제1조에서 한쪽 체약국 거주자 또는 양 체약국의 이중 거주자에게 적용됩니다.
• 제4조 제1항은 거주자를 "그 체약국의 법에 따라" 납세의무가 있는 인으로 정의합니다. 1단계 판단은 각국 국내법의 몫입니다.
• 양국 국내법이 모두 거주자로 볼 때만 제4조 제3항이 작동하고, 법인은 실질적 관리장소가 소재하는 체약국의 거주자로만 봅니다. 개인과 달리 여러 단계나 상호합의 단계가 조문에 없습니다.
• 조약상 거주자로 정리돼도 제26조는 거래·약정의 주요 목적들 중 하나가 조약 혜택을 얻는 것이라고 합리적으로 판단되면 혜택을 주지 않습니다.
• 조약에 맞지 않는 과세를 받았다고 보면 제23조 상호합의 절차를 최초 통보일부터 3년 이내에 신청할 수 있습니다.
Q&A 본문
Q1. 싱가포르 법인 조세조약 거주자, 국내법 거주와 무엇이 다른가요?
조약 제4조 제1항은 거주자를 "그 체약국의 법에 따라 그 인의 주소, 거소, 본점 또는 주사무소의 소재지, 관리장소, 또는 이와 유사한 성격의 모든 다른 기준을 이유로 하여 그 체약국에 납세의무가 있는 모든 인"으로 정의합니다. 조약은 거주 기준을 스스로 만들지 않고 각국 국내법의 판정 결과를 입력값으로 받습니다.
그래서 판단은 두 층으로 나뉩니다.
• 국내법 층: 싱가포르는 회사의 관리·지배(control and management)가 싱가포르에서 행사되면 거주자로 보고, 한국은 「법인세법」 제2조 제1호에 따라 본점·주사무소 또는 사업의 실질적 관리장소가 국내에 있으면 내국법인으로 봅니다. 두 나라가 서로 다른 기준을 쓰므로 한 회사가 양쪽 모두에서 거주자가 될 수 있습니다.
• 조약 층: 조약은 국내법 판정이 겹칠 때만 한 나라를 고릅니다. 이 선택이 조약 혜택을 "어느 나라 거주자로서" 청구하는지를 정합니다.
등록만으로 싱가포르 거주가 인정되는지, IRAS의 관리·지배 판단과 이사회 요건, COR 발급 기준은 「싱가포르 거주자증명서 COR, 등록만 한 법인도 받을 수 있을까」에서 이미 정리했습니다. 이 글은 그다음 단계, 즉 두 나라 판정이 겹칠 때에 집중합니다.
Q2. 국내법상 이중거주, 싱가포르 법인이 한국 내국법인도 되는 경우는?
싱가포르 법인 입장에서 국내법 판정 조합은 네 가지입니다.
싱가포르 국내법 / 한국 국내법 / 조약상 결과
거주자 / 외국법인 / 싱가포르 거주자. 제4조 제3항까지 가지 않음
비거주자 / 내국법인 / 한국 거주자. 싱가포르 거주자로서의 조약 혜택 없음
거주자 / 내국법인 / 이중거주 → 제4조 제3항으로 판정
비거주자 / 외국법인 / 어느 쪽 거주자도 아님. 이 조약상 거주자 혜택을 청구하기 어려움
한국 「법인세법」 제2조 제3호는 외국법인을 "본점 또는 주사무소가 외국에 있는 단체(사업의 실질적 관리장소가 국내에 있지 아니하는 경우만 해당한다)"로 정의합니다. 싱가포르에 본점이 있어도 실질적 관리장소가 한국이면 외국법인이 아니라 내국법인이 될 수 있다는 뜻입니다. 같은 법 제4조에 따라 내국법인은 각 사업연도의 소득 전체에, 외국법인은 국내원천소득에 과세됩니다.
세 번째 칸의 대표 장면은 싱가포르 이사회가 형식적으로 열려 싱가포르는 거주자로 보는데, 실제 사업 판단은 서울 본사 임원이 하고 있어 한국 과세당국은 실질적 관리장소를 국내로 보는 경우입니다. 이때 회사는 두 나라 모두에서 거주자 과세를 받을 수 있고, 조약 제4조 제3항이 이 충돌을 정리합니다.
Q3. 제4조 제3항 tie-breaker, 법인은 어떻게 한 나라로 정리되나요?
조문은 짧습니다. "제1항의 규정을 이유로 개인을 제외한 인이 양 체약국의 이중 거주자인 경우, 그 인을 실질적 관리장소가 소재하는 체약국의 거주자로만 본다." 영문 원문도 "place of effective management"라는 한 가지 기준만 둡니다.
개인 규정(제4조 제2항)은 항구적 주거, 중대한 이해관계의 중심지, 일상적 거소, 국적을 차례로 보고, 그래도 안 되면 "양 체약국의 권한 있는 당국은 상호 합의로 그 문제를 해결한다"고 정합니다. 법인 규정에는 이런 단계나 상호합의 문구가 없습니다.
실무에서 이 조항을 읽을 때 세 가지를 기억하면 좋습니다.
• 출발점은 이중거주입니다. 한쪽만 거주자로 보면 이 조항은 쓰이지 않습니다. "싱가포르에서 거주자니까 제4조 제3항으로 보호받는다"는 생각은 순서가 틀렸습니다.
• 기준은 설립지가 아니라 실질적 관리장소입니다. 협정 제3조 제1항의 정의 목록에는 이 용어가 없습니다. 제3조 제2항은 협정에서 정의하지 않은 용어를, 문맥이 달리 요구하지 않는 한 협정을 적용하는 체약국의 세법상 의미로 읽도록 합니다. 그래서 두 나라가 실질적 관리장소를 서로 다르게 볼 여지가 남습니다.
• 판정이 엇갈리면 상호합의 절차가 통로입니다. 제23조는 조약에 부합하지 않는 과세를 받았다고 여기는 인이 국내 구제수단과 별도로 자기가 거주자인 체약국의 권한 있는 당국에 사안을 제기할 수 있게 하고, 그 기한을 최초 통보일부터 3년 이내로 정합니다.
Q4. 이중거주 판정 결과, 조약 적용에서 무엇이 달라지나요?
제4조 제3항의 결론은 "그 체약국의 거주자로만 본다"입니다. 조약을 적용할 때 회사는 한 나라 거주자로만 취급됩니다.
• 싱가포르로 정리된 경우: 회사는 싱가포르 거주자로서 한국에서 받는 사용료·이자·배당에 조약 제한세율을 청구하는 구조가 됩니다. 한국에서 소득을 받을 때는 「법인세법」 제98조의6에 따라 제한세율 적용신청서와 실질귀속자 증명서류를 원천징수의무자에게 내야 하고, 이를 내지 않거나 실질귀속자를 파악할 수 없으면 제한세율 없이 원천징수됩니다.
• 한국으로 정리된 경우: 조약상 싱가포르 거주자로서의 혜택은 사라집니다. 싱가포르 거주자임을 전제로 설계한 사용료·이자 흐름은 처음부터 다시 봐야 합니다.
판정 기준이 실질적 관리장소 하나이므로, 결국 "누가 어디서 전략적 결정을 내렸는가"라는 사실이 결과를 정합니다. IRAS도 관리·지배를 정책·전략 같은 전략적 사항에 대한 의사결정으로 설명하고, 그 장소는 사실의 문제라고 밝힙니다. 의사결정 기록을 남기는 방법은 이사회 회의록 글에서 다룹니다.
Q5. 제26조 주요목적기준, 거주자로 정리돼도 혜택이 부인되는 사례는?
한싱 조약 전문은 협정이 조세회피를 통한 비과세·조세경감의 기회를 만들지 않으려는 것이며, 여기에 "제3국 거주자의 간접 혜택을 위하여 이 협정에서 정한 조세감면을 받으려는 목적으로 조약남용 계약을 이용하는 경우를 포함한다"고 적습니다. 제26조는 이 취지를 실행하는 조항입니다.
제26조의 구조는 다음과 같습니다.
• "이 협정의 모든 규정에도 불구하고" 적용됩니다. 제4조로 거주자가 정리돼도 이 조항은 별도로 봅니다.
• 모든 관련 사실과 정황을 고려해, 혜택을 발생시키는 계약 또는 거래의 주요 목적들 중 하나가 그 혜택을 얻는 것이라고 합리적으로 결정할 수 있는지 봅니다. 유일한 목적일 필요는 없습니다.
• 해당하면 혜택을 주지 않습니다. 다만 그 상황에서 혜택을 주는 것이 협정 관련 규정의 대상과 목적에 부합하는 경우는 예외입니다.
적용 장면은 이렇습니다. 사업상 이유 없이 조약 혜택을 받을 목적으로 싱가포르 법인을 사이에 끼워 넣은 구조라면, 그 법인이 싱가포르 거주자로 정리되더라도 제26조로 혜택이 부인될 수 있습니다. 반대로 현지 시장·인력·의사결정이 실제로 싱가포르에 있고 그 결과로 조약 혜택이 따라온 것이라면, 혜택 획득을 주요 목적들 중 하나로 보기 어렵다는 방향의 사실이 쌓입니다.
비교표 또는 정리표
단계 / 질문 / 근거 / 판단 주체
① 국내법 거주 / 싱가포르: 관리·지배가 싱가포르에서 행사되는가 / IRAS 거주 판정 안내 / 싱가포르
① 국내법 거주 / 한국: 본점·주사무소·실질적 관리장소가 국내인가 / 법인세법 제2조 제1호·제3호 / 한국
② 조약 적용 대상 / 어느 한쪽 또는 양쪽 거주자인가 / 조약 제1조, 제4조 제1항 / 각국 국내법 결과
③ 이중거주 판정 / 양쪽 거주자면 실질적 관리장소는 어디인가 / 조약 제4조 제3항, 제3조 제2항 / 조약 적용국
④ 혜택 부여 자격 / 주요 목적들 중 하나가 조약 혜택인가 / 조약 제26조, 전문 / 조약 적용국
⑤ 분쟁 해결 / 조약에 맞지 않는 과세인가 / 조약 제23조(최초 통보일부터 3년 이내 제기) / 권한 있는 당국
가정 사례
(가정) 한국 게임사 A사는 싱가포르에 B Pte. Ltd.를 두고 동남아 퍼블리싱을 맡겼습니다. B사의 싱가포르 이사회는 분기마다 열리지만, 실제 예산·계약 승인은 서울의 A사 임원회의에서 먼저 결정됩니다. B사는 한국 거래처로부터 게임 사용료를 받습니다.
• 국내법 층: 싱가포르는 이사회 개최 사실을 근거로 B사를 거주자로 볼 수 있지만, 한국은 실질적 관리장소를 국내로 보아 B사를 내국법인으로 판단할 수 있습니다. 이 경우 국내법상 이중거주가 됩니다.
• 조약 층(제4조 제3항): 실질적 관리장소가 어디인지가 결론을 정합니다. 전략적 결정이 서울에서 이뤄졌다는 기록이 많을수록 한국 거주자로만 정리될 가능성이 커지고, 그러면 B사가 싱가포르 거주자로서 한국에 제한세율을 청구할 근거는 사라집니다.
• 제26조 층: 설령 실질적 관리장소를 싱가포르로 정리하더라도, B사를 세운 주요 목적들 중 하나가 사용료 원천세 경감이었다고 합리적으로 판단되면 혜택이 부인될 수 있습니다.
• 개선 방향: 퍼블리싱 계약·예산 결정권을 싱가포르 이사회와 현지 경영진에 실제로 넘기고, 싱가포르 법인을 세운 사업상 이유(현지 시장, 인력, 파트너)를 문서로 남깁니다. 한국 과세당국과 판정이 엇갈려 조약에 맞지 않는 과세를 받으면 최초 통보일부터 3년 이내에 상호합의를 신청할 수 있는지 검토합니다.
실무 체크포인트
• 싱가포르 법인을 양국 국내법으로 각각 판정해 네 가지 조합 중 어디에 해당하는지 먼저 확인
• 한국 「법인세법」 제2조의 실질적 관리장소 위험이 있으면 이중거주 가능성을 전제로 검토
• 제4조 제3항 판단에 쓰일 전략적 의사결정 기록(장소·참석자·결정 사항)을 연도별로 정리
• 조약 혜택이 걸린 소득마다 거래를 만든 사업상 이유를 문서화해 제26조에 대비
• 한국에서 소득을 받는다면 제98조의6 제한세율 적용신청서 제출을 지급자와 사전 협의
• 과세 통지를 받으면 제23조 상호합의 신청 기한(최초 통보일부터 3년 이내)을 일정표에 반영
대표님/CFO가 특히 주의할 부분
• "싱가포르에서 거주자"라는 결론은 조약 판정의 시작일 뿐입니다. 한국이 내국법인으로 보면 다시 제4조 제3항을 거쳐야 합니다.
• 법인 이중거주는 실질적 관리장소 하나로 정리됩니다. 서울에서 실질 결정을 하면 이사회를 싱가포르에서 열어도 한국 거주자로 정리될 수 있습니다.
• 제26조는 거주자 판정과 별개입니다. 조약 혜택을 노린 구조는 거주 요건을 모두 갖춰도 혜택이 부인될 수 있습니다.
결론 및 전문가 Tip
싱가포르 법인의 조세조약 거주자 여부는 한 번에 답이 나오는 질문이 아닙니다. 먼저 각국 국내법으로 판정하고, 둘 다 거주자로 볼 때만 제4조 제3항이 실질적 관리장소로 한 나라를 고르며, 마지막으로 제26조가 거래 목적을 봅니다. 세 단계 모두 결국 "어디서 누가 결정했고, 왜 이 구조를 만들었는가"라는 사실로 정리되므로, 설립 단계부터 결정권의 위치와 사업상 이유를 함께 설계해 두는 것이 가장 확실한 대비입니다.
창의회계법인 서비스 안내
창의회계법인은 싱가포르 법인을 한국·싱가포르 국내법으로 각각 판정해 이중거주 가능성을 진단하고, 제4조 제3항의 실질적 관리장소 판단에 쓰일 의사결정 구조와 기록을 점검해 드립니다. 조약 혜택이 걸린 사용료·이자·배당 거래에 대해서는 제26조 관점의 사업상 이유 문서화와 한국 제한세율 신청 서류 준비, 과세 분쟁 시 상호합의 검토까지 함께 지원합니다.
참고 출처 요약
• 국가법령정보센터, 한싱 이중과세방지협정(조약 제2443호) 국문 본문 전문·제1조·제3조·제4조·제23조·제26조 — https://www.law.go.kr/trtyInfoP.do?trtySeq=13961 (2026-10-12 조회)
• 싱가포르 IRAS, Singapore–Korea DTA(2019) 영문 원문 제4조 — https://www.iras.gov.sg/media/docs/default-source/dtas/singapore-korea-dta-%28ratified%29%2817-dec-2019%29.pdf?sfvrsn=c7f86984_12 (2026-10-12 조회)
• 싱가포르 IRAS, Tax Residency of a Company/ Certificate of Residence — https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/tax-residency-of-a-company-certificate-of-residence (2026-10-12 조회)
• 국가법령정보센터, 「법인세법」 제2조 제1호·제3호, 제4조, 제98조의6 현행 본문 — https://www.law.go.kr/법령/법인세법 (2026-10-12 조회)
같이 보면 좋은 글
• [조세조약] 싱가포르 거주자증명서 COR, 등록만 한 법인도 받을 수 있을까
• 싱가포르 법인 이사회 회의록, 세무상 거주자를 지키려면 무엇을 남겨야 할까
• 싱가포르 법인 과세소득 범위, 한국 내국법인과 거주자 판정·해외소득 과세 비교
• [조세조약] 한싱 조세조약 전체 구조, 2019년 새 협정으로 읽는 싱가포르 진출 지도
• [조세조약] 호주 조세조약 거주자증명서, 중앙관리지배 기준과 이중거주 판정
#싱가포르법인 #조세조약거주자 #한싱조세조약 #실질적관리장소 #이중거주
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
[플립] 플립 주주총회 이사회 안건 구분, 한국 법인과 델라웨어 법인의 결의 문서
핵심 주제 요약
플립에는 최소 두 회사가 등장합니다. 자회사가 될 한국 법인과 모회사가 될 미국(델라웨어) 법인입니다. 두 회사는 각자의 회사법에 따라 이사회와 주주총회가 결정할 일이 다릅니다. 이 글은 회사별 법정 기관의 권한, 플립 거래 구조에서 어떤 안건이 어느 기관으로 가는지, 그리고 결의를 증명하는 의사록·서면결의서를 어떻게 준비하는지 정리합니다. 주주 동의 비율과 투자계약상 동의권은 각각 별도 글에서 다룹니다.
도입문
"주식교환은 주주총회 안건인가요, 이사회 안건인가요?" 플립 실무에서 가장 많이 엉키는 지점입니다. 한국 법인 쪽에서는 주식 양도승인과 정관 정비가, 미국 법인 쪽에서는 신주 발행과 수권주식이 문제 되는데, 이를 한 장의 "결의 목록"으로 섞어 두면 누락이 생깁니다.
정리 방법은 간단합니다. 회사별로 나누고, 그 회사의 법이 어느 기관에 권한을 주는지를 확인한 뒤, 플립 거래에서 생기는 행위를 하나씩 배정하면 됩니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 정관·부속정관(bylaws), 이사 수, 자본금 규모, 거래 구조 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 인용한 「상법」 조문(제335조, 제361조, 제362조, 제363조, 제368조, 제373조, 제383조, 제390조, 제391조, 제391조의3, 제393조, 제416조, 제433조, 제434조)은 국가법령정보센터 현행 본문(2026-09-10 시행)과, 델라웨어 일반회사법(DGCL) §141·§152·§161·§228·§242는 델라웨어주 법령 사이트(delcode.delaware.gov) 원문과 대조했습니다(모두 2026-10-12 조회). 미국 법인의 정관·부속정관 내용은 회사마다 달라 일반 원칙만 설명했습니다.
핵심 요약
• 한국 법인: 주주총회는 법률·정관에 정한 사항만 결의하고(제361조), 업무집행은 이사회 결의로 합니다(제393조). 플립에서는 정관상 양도승인이 이사회 안건, 정관 변경이 주주총회 특별결의 안건입니다.
• 자본금 10억원 미만이고 이사가 1~2명인 한국 법인은 양도승인 등 일부 이사회 권한을 주주총회가 맡습니다(제383조 제4항). 스타트업에서 자주 놓치는 부분입니다.
• 델라웨어 법인: 회사 업무는 이사회가 관리하고(§141(a)), 신주 발행과 그 대가(한국 주식 같은 현물 포함)도 이사회 결의로 정합니다(§152, §161). 수권주식을 늘리는 정관(certificate) 변경은 이사회 결의 후 주주 승인이 필요합니다(§242).
• 결의 문서는 한국은 이사회·주주총회 의사록과 서면결의서, 미국은 board/stockholder written consent가 중심입니다.
Q&A 본문
Q1. 플립 주주총회 이사회, 회사별 법정 기관의 권한은 어떻게 나뉘나요?
한국 법인(상법)
• 주주총회는 "본법 또는 정관에 정하는 사항에 한하여" 결의할 수 있습니다(제361조). 주주총회 소집도 원칙적으로 이사회가 결정합니다(제362조).
• 이사회는 중요한 자산의 처분·양도, 대규모 재산의 차입 등 회사의 업무집행을 결의합니다(제393조 제1항).
• 다만 이사는 3명 이상이 원칙이지만 자본금 총액 10억원 미만 회사는 1명 또는 2명으로 할 수 있고(제383조 제1항), 이 경우 제335조 제1항 단서의 양도승인, 제416조 본문의 신주발행 결정 등에서 "이사회"는 "주주총회"로 봅니다(같은 조 제4항).
미국 델라웨어 법인(DGCL)
• §141(a)는 회사의 사업과 업무가 이사회에 의해 또는 이사회의 지휘 아래 관리된다고 정합니다.
• §141(b)에 따라 이사회는 1명 이상의 자연인으로 구성됩니다.
• 주주는 정관 변경, 합병 등 법이 주주 결의를 요구하는 사항에 의결권을 행사합니다.
Q2. 거래 구조에 따라 어떤 안건이 어디로 가나요?
일반적인 주주별 주식교환 방식 플립을 기준으로 보면 다음과 같습니다.
한국 법인 쪽
• 주식 양도승인: 정관에 양도제한이 있으면 주주들이 미국 법인에 주식을 넘기는 데 이사회 승인이 필요하고, 승인 없는 양도는 회사에 효력이 없습니다(제335조 제1항·제2항). 이사 1~2명 회사라면 주주총회가 승인합니다.
• 정관 변경: 플립 후 지배구조에 맞춰 정관을 고치면 주주총회 결의가 필요하고(제433조 제1항), 그 결의는 출석 의결권 3분의 2 이상과 발행주식총수 3분의 1 이상의 특별결의입니다(제434조).
• 임원 변경: 미국 모회사 측 인사를 이사로 선임하는 경우 등 주주총회 안건이 추가될 수 있습니다.
미국 법인 쪽
• 신주 발행과 대가 결정: §152(a)는 주식 인수 대가를 이사회가 정하는 형태와 방법으로 납입하게 하고, 이사회가 현금, 유형·무형 재산 또는 회사에 대한 이익을 대가로 주식 발행을 승인할 수 있다고 정합니다. 한국 법인 주식을 받고 신주를 내주는 교환이 여기에 해당합니다.
• 수권주식 범위 확인: §161은 이사회가 정관상 수권주식 범위 안에서 추가 주식을 발행할 수 있다고 정합니다. 교환으로 내줄 주식이 수권주식을 넘으면 먼저 정관을 바꿔야 합니다.
• 정관 변경: §242(b)(1)에 따라 이사회가 변경안을 채택하고 그 타당성을 선언한 뒤 주주 결의에 부치며, 의결권 있는 발행주식의 과반수가 찬성해야 합니다. 특정 종류주식의 권리를 불리하게 바꾸는 변경은 그 종류의 별도 결의가 필요할 수 있습니다(§242(b)(2)).
Q3. 결의 문서는 무엇을 준비하나요?
한국 법인
• 이사회 의사록: 안건, 경과요령, 결과, 반대자와 반대이유를 적고 출석 이사·감사가 기명날인 또는 서명합니다(제391조의3 제2항).
• 주주총회 의사록: 의사의 경과요령과 결과를 적고 의장과 출석 이사가 기명날인 또는 서명합니다(제373조 제2항).
• 서면결의서: 자본금 10억원 미만 회사는 주주 전원 동의로 서면결의로 주주총회 결의를 갈음할 수 있고, 그 효력은 주주총회 결의와 같습니다(제363조 제4항·제5항).
델라웨어 법인
• 이사회 서면동의(unanimous written consent): 정관·부속정관에 제한이 없으면 이사 전원이 서면 또는 전자적 방식으로 동의해 회의 없이 결의할 수 있고, 동의서는 이사회 의사록과 함께 보관합니다(§141(f)).
• 주주 서면동의(stockholder written consent): 정관에 달리 정하지 않으면 회의에서 결의에 필요한 최소 의결권 이상을 가진 주주가 서명한 동의서로 회의·사전통지·표결 없이 결의할 수 있습니다(§228(a)).
Q4. 소집 기간과 결의 순서는 어떻게 잡나요?
한국 법인 이사회는 회일 1주간 전에 각 이사·감사에게 통지해야 하지만 정관으로 단축할 수 있고, 이사·감사 전원이 동의하면 절차 없이 언제든 회의할 수 있습니다(제390조 제3항·제4항). 결의는 이사 과반수 출석과 출석 이사 과반수로 합니다(제391조 제1항). 주주총회는 2주 전 통지가 원칙이고, 자본금 10억원 미만 회사는 10일 전 통지가 가능합니다(제363조 제1항·제3항). 일반 안건 보통결의는 출석 의결권 과반수와 발행주식총수 4분의 1 이상입니다(제368조 제1항).
실무 순서는 대체로 ① 미국 법인 설립과 이사회 구성 → ② 미국 법인 이사회의 주식교환계약 승인·신주 발행 결의 → ③ 한국 법인 양도승인 결의 → ④ 주식교환계약 서명과 클로징 → ⑤ 사후 정관·임원 정비입니다. 외국환 신고 시점은 별도 글(플립 절차)에서 다룬 일정과 맞춥니다.
비교표 또는 정리표
플립 안건 / 한국 법인 결의 기관 / 델라웨어 법인 결의 기관 / 결의 문서
주식 양도승인 / 이사회(이사 1~2명이면 주주총회) / 해당 없음 / 이사회 의사록
신주 발행·대가 결정 / 해당 없음(교환 대상 아님) / 이사회(§152, §161) / Board written consent
수권주식 증가·정관 변경 / 주주총회 특별결의(제433·434조) / 이사회 결의 + 주주 과반수(§242) / 주총 의사록 / Stockholder consent
주주총회 소집 결정 / 이사회(제362조) / 부속정관에 따름 / 이사회 의사록
회의 없는 결의 / 서면결의(자본금 10억원 미만, 전원 동의) / 이사 전원 서면동의(§141(f)), 주주 서면동의(§228) / 서면결의서 / Written consent
가정 사례
(가정) 자본금 3억원인 한국 스타트업 H사는 이사가 대표이사 1명뿐이고, 정관에 주식 양도 시 이사회 승인 조항이 있습니다. H사 주주들은 새로 세운 델라웨어 법인 I에 주식을 넘기는 플립을 진행합니다.
• H사는 이사가 1명이므로 제383조 제4항에 따라 양도승인을 주주총회가 합니다. "이사회 의사록"만 준비하면 요건을 갖추지 못할 수 있습니다. 주주 전원이 동의하면 서면결의로 갈음할 수 있습니다.
• I사는 이사회 서면동의로 주식교환계약 승인과 신주 발행을 결의합니다. 설립 시 정한 수권주식이 교환에 필요한 주식 수보다 적다면, 먼저 §242 절차로 정관을 바꾸고 주주 승인을 받아야 합니다.
• 결의 문서가 회사별로 정리돼 있어야 이후 외국환 신고와 미국 투자자 실사에서 같은 질문을 반복하지 않습니다.
실무 체크포인트
• 한국 법인의 자본금 규모와 이사 수 확인(제383조 제4항 적용 여부)
• 한국 법인 정관의 양도제한 조항과 승인 기관 확인
• 플립 후 한국 법인 정관 변경 필요 여부와 특별결의 일정 확인
• 미국 법인 정관의 수권주식 수와 교환에 필요한 주식 수 대조
• 미국 법인 부속정관의 서면동의 제한 여부 확인
• 회사별 결의 문서 목록(의사록·서면결의서·written consent) 작성
• 결의 일자와 외국환 신고·클로징 일자의 선후관계 정리
대표님/CFO가 특히 주의할 부분
• 이사 1~2명인 소규모 법인은 이사회 안건이 주주총회 안건으로 바뀝니다. 법인등기부의 이사 수부터 확인하세요.
• 미국 법인 설립 시 수권주식을 너무 적게 잡으면 플립 직전에 주주 승인이 필요한 정관 변경이 추가됩니다.
• 한국 의사록 양식과 미국 written consent는 형식이 다릅니다. 같은 날짜, 같은 교환비율을 쓰고 있는지 마지막에 대조해야 합니다.
결론 및 전문가 Tip
플립 주주총회 이사회 안건은 "회사별로 나누고, 법이 정한 기관에 배정한다"로 정리됩니다. 한국 법인은 상법상 이사회와 주주총회의 분장, 특히 소규모 회사 특례를 확인하고, 델라웨어 법인은 이사회 중심 구조에서 주주 승인이 필요한 정관 변경만 따로 챙기면 됩니다. 결의 목록표 한 장을 먼저 만들면 법률·세무·외환 담당자가 같은 일정표로 움직일 수 있습니다.
창의회계법인 서비스 안내
창의회계법인은 플립 대상 한국 법인의 정관·등기 사항을 검토해 회사별 결의 목록과 일정표를 만들고, 결의 문서에 들어갈 교환비율과 평가 근거가 세무 신고·외국환 신고 자료와 일치하는지 점검해 드립니다. 미국 법인 측 문서는 협력 미국 변호사와 함께 대조합니다.
참고 출처 요약
• 국가법령정보센터, 「상법」(2026-09-10 시행) 제335조, 제361조, 제362조, 제363조, 제368조, 제373조, 제383조, 제390조, 제391조, 제391조의3, 제393조, 제416조, 제433조, 제434조 — https://www.law.go.kr/법령/상법 (2026-10-12 조회)
• Delaware Code, Title 8 Chapter 1 Subchapter IV §141 — https://delcode.delaware.gov/title8/c001/sc04/index.html (2026-10-12 조회)
• Delaware Code, Title 8 Chapter 1 Subchapter V §152·§161 — https://delcode.delaware.gov/title8/c001/sc05/index.html (2026-10-12 조회)
• Delaware Code, Title 8 Chapter 1 Subchapter VII §228 — https://delcode.delaware.gov/title8/c001/sc07/index.html (2026-10-12 조회)
• Delaware Code, Title 8 Chapter 1 Subchapter VIII §242 — https://delcode.delaware.gov/title8/c001/sc08/index.html (2026-10-12 조회)
같이 보면 좋은 글
• [플립] 미국 플립 자회사 차이, 미국 진출에 플립이 꼭 필요할까
• [플립] 플립 준비 서류, 주주 동의·가치평가·외국환 신고를 한 번에 점검하기
• [플립] 스타트업 플립 절차, 주주 동의부터 외국환 신고·클로징까지 단계별 순서
• [플립] 플립 주주 동의, 모든 주주가 찬성해야 할까? 거래 방식별 결의 요건
• [플립] 플립 투자계약 동의권, 기존 투자자 사전동의가 일정을 바꾸는 이유
• 델라웨어 프랜차이즈세 법인세 차이, 수권주식 수로 고지서가 커지는 이유
#플립 #플립주주총회 #이사회결의 #델라웨어법인 #writtenconsent
...더보기
스타트업 전문 회계법인 창의회계법인
12시간 전
[조세조약] 베트남 설치공사 고정사업장, 6개월 기간 계산과 공급·설치 분리 계약
핵심 주제 요약
한국 제조·플랜트 기업이 베트남 공장에 설비를 납품하고 직접 설치·시운전까지 맡는 일은 흔합니다. 이때 세무에서 가장 먼저 볼 숫자가 한·베트남 조세조약 제5조 제3항의 6개월입니다. 설치공사가 6개월을 넘겨 존속하면 그 현장이 베트남 설치공사 고정사업장이 되고, 현장에 귀속되는 이익에 베트남이 과세할 수 있습니다. 이 글은 ① 어떤 작업이 이 기준의 대상인지(프로젝트 범위), ② 기간을 어떻게 관리할지(기간 계산), ③ 설비 공급과 설치를 나눠 계약하면 무엇이 달라지는지(관련 계약), ④ 공사대금에 붙는 외국계약자세의 법인소득세·VAT 요소를 순서대로 정리합니다. 현지 사무실·대리인 기준은 별도 글(베트남 고정사업장)에서 다룹니다.
도입문
"설치는 우리 엔지니어가 4개월이면 끝내니까 고정사업장은 상관없죠?" 견적을 낼 때는 그렇게 계산하지만, 현장에서는 통관 지연, 고객사 공정 변경, 시운전 재작업으로 일정이 늘어나기 일쑤입니다. 계약서상 4개월이 실제로는 7개월이 되면, 조세조약이 정한 경계선을 넘게 됩니다.
설치공사 고정사업장 문제는 공사가 끝난 뒤에 드러나는 경우가 많습니다. 그래서 계약 단계에서 범위와 기간, 계약 구조를 같이 설계하는 것이 가장 비용이 적게 드는 방법입니다.
안내사항
본 글은 해외 진출과 관련한 일반 정보 제공을 목적으로 작성되었습니다. 세무·법률 자문이 아니며, 진출 국가, 거래 구조, 소득 종류, 적용 연도 등에 따라 결론이 달라질 수 있습니다. 실제 의사결정 전에는 회계사, 세무사, 변호사 등 전문가와 개별 사실관계를 확인하시기 바랍니다.
AI 활용 및 투명성 안내
이 글은 AI 도구의 도움을 받아 초안을 작성했습니다. 조약 문구는 국가법령정보센터의 한·베트남 조세조약(조약 제1240호) 국문본과, 베트남 국내법은 「법인소득세법」(67/2025/QH15) 본문과, 외국계약자세는 베트남 재무부 정책 질의응답 포털 답변(Circular 20/2026/TT-BTC·Circular 89/2026/TT-BTC 인용)과 재무부 산하 잡지에 실린 국세청 공문 안내와 대조했습니다(모두 2026-10-12 조회). 외국계약자세 업종별 비율은 개정 경과를 1차 원문으로 확정하지 못해 수치를 적지 않았습니다.
핵심 요약
• 한베 조약 제5조 제3항: 건축장소, 건설 또는 설치공사는 6월을 초과하여 존속하는 경우에만 고정사업장이 됩니다.
• 이 조항에는 기간을 언제부터 세는지, 하도급·여러 현장을 합치는지에 관한 문구가 없습니다. 그래서 공정 기록으로 입증할 준비가 핵심입니다.
• 베트남 「법인소득세법」은 건설 현장과 건설·설치·조립 공사를 기간 요건 없이 고정사업장으로 열거합니다. 6개월 보호는 조약을 적용받아야 생깁니다.
• 설비 공급과 현지 용역의 가치를 나눌 수 있으면 베트남 국세청은 활동별로 세금 의무를 정한다고 안내합니다.
• 외국계약자세의 법인소득세 요소는 조약 감면 대상이 될 수 있지만, VAT 요소는 조약과 무관합니다.
Q&A 본문
Q1. 프로젝트 범위, 베트남 설치공사 고정사업장 기준은 어떤 작업에 적용되나요?
조약 제5조 제3항이 정한 대상은 건축장소, 건설공사, 설치공사 세 가지입니다. 한국 기업 실무에 대입하면 다음과 같습니다.
• 공장 신축·증축, 플랜트 기초공사 → 건축장소·건설공사
• 생산설비·자동화 라인·클린룸 장비의 반입 후 설치 → 설치공사
• 설치에 이어지는 시운전·조정 작업 → 설치공사와 한 덩어리로 볼지 검토 필요
주의할 점은 조약 문구가 '6월을 초과하여 존속'하는 장소나 공사를 기준으로 삼는다는 것입니다. 엔지니어 한 명이 현장에 있었던 날수가 아니라, 공사 자체가 얼마 동안 이어졌는지를 봅니다. 또 이 조약 제5조 제3항에는 감독활동이나 별도의 용역 기간 기준이 따로 적혀 있지 않습니다. 따라서 설치 감독만 하는 계약이라도 '설치공사'에 해당하는지, 아니면 사무실·대리인 기준(제5조 제1항·제5항)으로 볼지를 사실관계에 따라 나눠 검토해야 합니다.
베트남 국내법은 범위가 더 넓습니다. 「법인소득세법」 제2조 제3항 b호는 건설 현장, 건설·설치·조립 공사를 고정사업장으로 열거하면서 기간 요건을 두지 않습니다. 조약의 6개월 기준은 조약을 적용받을 때 비로소 의미가 있습니다.
Q2. 기간 계산, 6개월은 언제부터 세고 하도급·여러 현장은 어떻게 보나요?
조약 제5조 제3항은 한 문장뿐이고, 기산점·종료 시점·하도급·현장 합산에 관한 규칙을 두지 않습니다. 해석 여지가 있는 만큼 베트남 세무당국이 넓게 셀 가능성을 전제로 보수적으로 관리하는 것이 안전합니다. 실무에서 쟁점이 되는 지점은 다음 네 가지입니다.
• 시작 시점: 계약 서명일, 설비 도착일, 현장 준비작업 착수일 중 어느 것이 기준이 될지. 준비작업 인력이 먼저 들어갔다면 그날부터 세어질 수 있다고 보고 공정표를 짜야 합니다.
• 종료 시점: 기계적 준공일인지, 시운전·성능시험 완료일인지. 하자보수 기간 중 재방문도 기록해 둡니다.
• 하도급: 우리 회사가 일부 작업을 베트남 협력사에 맡겨도 공사 전체에 대한 책임이 우리에게 있다면, 협력사 작업 기간이 우리 공사 기간에 포함된다고 주장될 수 있습니다.
• 여러 현장·연속 계약: 같은 고객의 같은 공장에서 1차·2차 라인을 이어서 설치하면, 각각 6개월 미만이라도 하나의 공사로 묶일 수 있는지 검토가 필요합니다.
결국 기간은 계약서가 아니라 현장 기록(출입 기록, 작업일지, 인수인계 확인서)으로 입증됩니다. 공사가 5개월을 넘어갈 조짐이 보이면 그 시점에 바로 세무 검토를 요청하는 내부 규칙을 두는 것이 좋습니다.
Q3. 관련 계약, 설비 공급과 설치를 나눠 계약하면 달라지나요?
두 가지 효과를 구분해야 합니다.
① 외국계약자세 계산 측면
베트남 재무부 산하 잡지는 베트남 국세청(Cục Thuế) 공문 제2495/CT-CS를 소개하면서, 외국계약자가 베트남에서 용역이 결합된 물품을 공급하는 경우 계약에서 각 부분의 가치를 분리할 수 있으면 활동별로 세금 의무를 정한다는 원칙을 안내했습니다. 물품 공급분과 현지 용역분은 적용 비율이 다르므로, 계약서와 송장에서 두 금액을 분명히 나누는 것이 첫 단계입니다. 또 베트남 정부 포털의 2014년 Circular 103 안내는, 국경 또는 해외에서 물품을 인도하고 베트남에서 수행하는 부수 용역이 없는 경우를 외국계약자세 비과세 사례로 들었습니다(현행 여부는 계약 시점에 재확인).
② 고정사업장 측면
계약을 나눈다고 현장이 사라지지는 않습니다. 조약 문구의 기준은 '공사가 존속한 기간'이므로, 같은 현장에서 이어지는 설치 작업을 여러 계약서로 쪼개도 현장 기록상 한 공사라면 기간이 합쳐질 위험이 있습니다. 분리 계약은 세금 계산의 정확성을 높이는 도구이지, 6개월 기준을 피하는 수단으로 쓰면 오히려 설명이 어려워집니다.
Q4. 베트남 외국계약자세의 소득세·VAT 요소, 공사대금은 어떻게 나뉘나요?
① 법인소득세 요소
베트남 재무부 질의응답 포털 답변이 인용한 Circular 20/2026/TT-BTC 제7조에 따르면, 외국계약자의 법인소득세는 과세 매출 × 매출 대비 법인소득세 비율로 계산합니다. 과세 매출은 받은 금액 전액(납부할 세금 차감 전)이고, 베트남 측이 대신 지급한 비용도 포함합니다. 계약금액이 법인소득세를 뺀 순액으로 정해져 있으면 "순액 ÷ (1 − 비율)"로 과세 매출을 되살려 계산합니다. 숙소·차량·현지 인건비를 고객사가 대신 부담하는 공사계약이라면 그 금액이 과세 매출에 들어간다는 점을 견적에 반영해야 합니다. 이 Circular는 2026년 3월 12일 시행, 2025 과세연도부터 적용되며, Circular 103/2014의 혼합방식으로 시행일 전에 체결한 계약은 체결 시점 규정을 따릅니다(제10조 제4항).
공사가 6개월 이내로 끝나 고정사업장이 없다면, 조약 제7조 제1항에 따라 사업이윤은 한국에서만 과세되므로 법인소득세 요소에 대해 조약 감면을 신청할 수 있습니다. Circular 89/2026/TT-BTC 제78조는 감면 신청 서류를 첫 번째 세금 신고서와 함께 관할 세무당국에 내도록 정합니다(서류 구성은 [베트남 조세조약 거주자증명서] 글 참고).
② 부가가치세 요소
조약 제2조의 대상은 소득에 대한 조세이므로 VAT 요소는 감면되지 않습니다. 공사계약서의 가격 조항에 VAT 부담 주체를 명시해야 합니다.
Q5. 공사가 6개월을 넘기면 무엇이 달라지나요?
현장이 고정사업장이 되면 조약 제7조 제1항 후단에 따라 그 고정사업장에 귀속되는 이윤에 베트남이 과세할 수 있습니다. 귀속 이윤은 고정사업장을 독립된 별개 기업으로 가정해 계산하고(제7조 제2항), 고정사업장의 사업 목적으로 생긴 경영비·일반관리비는 어디서 발생했든 공제가 허용됩니다(제3항). 즉 매출에 비율을 곱하는 방식에서 이익 귀속 방식으로 논점이 바뀌므로, 본사에서 지출한 설계비·엔지니어 인건비를 현장에 배분할 근거 자료가 필요해집니다. 베트남에서 낸 세금은 조약 제23조와 한국 세법에 따라 한국 법인세에서 세액공제를 검토합니다.
비교표 또는 정리표
구분 / 6개월 이내 종료 / 6개월 초과 존속
조약상 고정사업장 / 없음(제5조 제3항) / 있음
사업이윤 과세 / 한국에서만(제7조 제1항) / 현장 귀속 이윤은 베트남도 과세
외국계약자세 법인소득세 요소 / 조약 감면 신청 대상(Circular 89 제78조) / 감면 근거 약화, 귀속 이윤 계산 쟁점
VAT 요소 / 조약 대상 아님 / 조약 대상 아님
핵심 증빙 / 착공·준공 기록, 거주자증명서 / 원가 배분 자료, 외국납부세액 증빙
가정 사례
(가정) 한국 장비 제조사 C사는 베트남 고객 D사와 생산설비 공급 및 설치 계약을 맺었습니다. 견적상 설치 기간은 4개월이었습니다.
• C사는 설비 대금과 현지 설치·시운전 대금을 계약서와 송장에서 따로 표시했습니다. 외국계약자세가 활동별로 계산될 수 있는 기반을 만든 것입니다.
• D사는 C사 엔지니어 숙소와 차량을 제공하기로 했습니다. 이 비용은 과세 매출에 포함될 수 있으므로 C사는 가격 협상 때 이를 반영했습니다.
• 그런데 고객사 공정 변경으로 시운전이 3개월 늦어져 현장 작업이 7개월째로 넘어갔습니다. 이 경우 조약 제5조 제3항의 6월을 초과해 고정사업장이 성립할 수 있고, 법인소득세 요소의 조약 감면 주장은 어려워집니다.
• C사가 미리 할 수 있었던 일은 ① 착공·준공 기준일을 계약서에 정의하고, ② 5개월 시점 경보 규칙을 두고, ③ 일정 지연 시 추가 세금 부담을 누가 질지 계약 조항에 넣는 것이었습니다.
실무 체크포인트
• 계약 범위가 건축·건설·설치공사에 해당하는지, 시운전·감독이 같은 공사에 포함되는지 정리
• 착공일·준공일 정의와 현장 출입·작업일지 보관 체계 마련
• 하도급·연속 계약·같은 공장 내 여러 라인을 하나의 공사로 볼 위험 검토
• 설비 공급분과 현지 용역분 금액을 계약서·송장에서 분리
• 고객사가 대신 내는 숙소·차량·인건비 등 비용을 과세 매출 관점에서 견적에 반영
• 조약 감면 서류를 첫 세금 신고 시점에 맞춰 준비(거주자증명서 영사확인 기간 감안)
• VAT 부담 주체와 일정 지연 시 세금 부담 조항을 계약서에 명시
대표님/CFO가 특히 주의할 부분
• 6개월은 계약서 날짜가 아니라 현장 사실로 판단됩니다. 지연 위험이 큰 프로젝트일수록 처음부터 고정사업장 성립을 가정한 시나리오도 준비하세요.
• 계약 쪼개기로 기간을 피하려 하면 현장 기록과 충돌해 신뢰를 잃기 쉽습니다.
• 외국계약자세 규정은 2026년에 크게 개편되었습니다. 기존 계약과 신규 계약의 적용 규정이 다를 수 있습니다.
• VAT 요소는 조약으로 줄지 않으므로 견적 단계에서 가격에 반영해야 합니다.
결론 및 전문가 Tip
베트남 설치공사 고정사업장 판단은 결국 "현장이 얼마나 오래 존속했는가"를 입증하는 싸움입니다. 계약 전에 ① 공사 범위 정의, ② 착공·준공 기준일과 지연 시 세금 부담 조항, ③ 설비·용역 금액 분리, 이 세 가지를 계약서에 넣고, 현장에서는 작업일지를 꼼꼼히 남기세요. 사무실이나 상주 인력까지 두는 프로젝트라면 [베트남 고정사업장] 글의 사무실·대리인 기준도 함께 확인하시기 바랍니다.
창의회계법인 서비스 안내
창의회계법인은 베트남 설비 공급·설치 프로젝트의 계약 초안 단계에서 공사 범위와 기간 정의, 공급·용역 금액 분리, 세금 부담 조항을 한베 조세조약과 베트남 외국계약자세 규정에 맞춰 검토해 드립니다. 공사 지연으로 6개월을 넘길 우려가 있다면 고정사업장 성립 시나리오의 세부담과 한국 외국납부세액공제까지 함께 계산해 드립니다.
참고 출처 요약
• 국가법령정보센터, 한·베트남 조세조약(조약 제1240호, 1994. 9. 9 발효) 제2·5·7·23조 — https://www.law.go.kr/LSW/trtyInfoR.do?trtySeq=1307 (2026-10-12 조회)
• 베트남 국회, 「법인소득세법」 Luật số 67/2025/QH15 제2조·제19조(정부 법령 포털 공식 서명본) — https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/7/67qh.signed.pdf (2026-10-12 조회)
• 베트남 재무부 정책 질의응답 포털, 외국계약자 법인소득세 과세 매출 문답(Circular 20/2026/TT-BTC 제7·10조) — https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/162533 (2026-10-12 조회)
• 베트남 재무부 정책 질의응답 포털, 조약 감면 신청 시점 문답(Circular 89/2026/TT-BTC 제78조) — https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/164011 (2026-10-12 조회)
• 베트남 재무부 산하 경제·재정 잡지, 국세청 공문 2495/CT-CS 안내(2026-04-21) — https://thuehaiquan.tapchikinhtetaichinh.vn/xac-dinh-nghia-vu-thue-nha-thau-nuoc-ngoai-cung-cap-hang-hoa-gan-voi-dich-vu-tai-viet-nam-154217.html (2026-10-12 조회)
• 베트남 정부 포털(VGP), Circular 103/2014/TT-BTC 안내 기사(2014-10-14) — https://en.baochinhphu.vn (2026-10-12 조회)
같이 보면 좋은 글
• [조세조약] 베트남 고정사업장, 현지 사무실이 PE가 되는 기준과 외국계약자세
• [조세조약] 베트남 조세조약 거주자증명서, 영사확인부터 감면 신청 서류까지
• [조세조약] 베트남 조세조약 전체 구조, 한국 베트남 조세조약을 처음 읽는 법
• 중국 고정사업장 판단, 한중 조세조약으로 본 현지 사무실·대표처·파견 용역
• [해외진출 세무] 법인 해외소득 이중과세, 외국납부세액공제와 면제의 차이
#베트남설치공사 #베트남고정사업장 #한베조세조약 #외국계약자세 #플랜트수출
...더보기
기업채널 BEST 소식
 베스트 소식이 없습니다.
추천 태그
초기화